4. 金利が1ポイント上がると月の返済はいくら増える? 3000万円・35年で試算
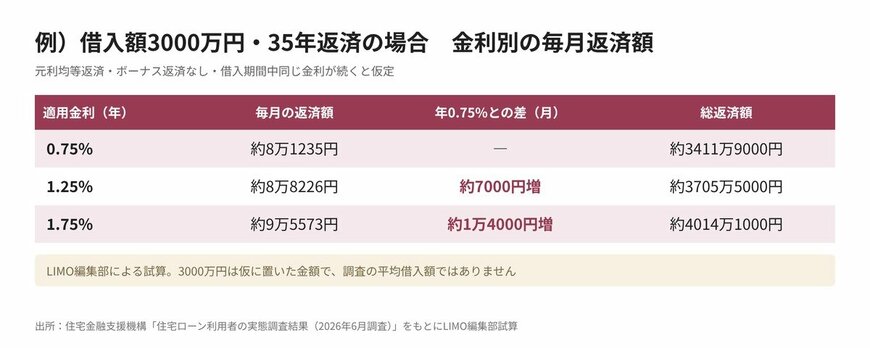
4.1 年0.75%から0.5ポイント・1ポイント上昇した場合
借入金利で最も多かった「年0.5%超〜1.0%以下」の中間にあたる年0.75%を基準に、元利均等返済で試算しました。条件は借入額3000万円、返済期間35年、ボーナス返済なしで、借入期間中ずっと同じ金利が続くと仮定した単純計算です。3000万円は試算のために置いた金額で、調査の平均借入額ではありません。
毎月の返済額は、年0.75%なら約8万1235円(総返済額は約3411万9000円)、年1.25%なら約8万8226円(同約3705万5000円)、年1.75%なら約9万5573円(同約4014万1000円)です。
年0.75%から0.5ポイント上がって年1.25%になると、毎月の返済額は約7000円(年間で約8万4000円)増えます。1ポイント上がって年1.75%になると、月約1万4000円(年間で約17万2000円)の増加です。
※試算額は、借入当初からその金利で35年間返済した場合の単純比較です。返済の途中で金利が上がった場合は、それまでに元金が減っているため、同じ金利水準まで上がったとしても、実際の毎月の増額幅は本試算の金額よりも小さくなります。また、5年ルール・125%ルールの有無など金利見直しの仕組みによって、返済額が変わる時期や金額は異なります。
5. 変動型で借りている人が確認しておきたい2つのこと
5.1 金利の見直しルールと見直し時期
変動型の金利は通常半年ごとに見直されますが、元利均等返済の場合、金利が変わっても毎月の返済額はすぐには変わらず、5年ごとに見直す仕組み(いわゆる「5年ルール」)が一般的です。5年後に返済額を見直す際も、増える額はそれまでの返済額の1.25倍までに抑える仕組み(いわゆる「125%ルール」)があります。たとえば毎月8万円を返済している場合、見直し後の返済額は最大で10万円です。
ただし、返済額が変わらない間も、金利が上がれば返済額のうち利息にあてられる割合が増え、元金は減りにくくなります。利息が毎月の返済額を上回ると、払いきれなかった利息は「未払利息」として繰り越され、返済期間が終わってもローンが残る可能性があります。未払利息の精算方法は金融機関によって異なります。
また、5年ルール・125%ルールはすべての住宅ローンに共通する決まりではありません。金融機関や商品によっては、こうしたルールがなく、金利の見直しに合わせて毎月の返済額が変わるものもあります。ご自身が借りている住宅ローンの契約書や商品説明書で、5年ルール・125%ルールの有無と、次の金利・返済額の見直し時期を確認しておきましょう。
5.2 金利が上がった場合の返済額
金融機関のシミュレーションツールなどを使い、金利が上がった場合の毎月の返済額を把握しておくことも備えになります。家計にどの程度の余裕があるかもあわせて確認しておきましょう。
6. まとめ:上昇予想7割超、まずは自分のローンの確認から
最新調査では、新規借入者の66.9%が変動型を選ぶ一方、71.3%が金利上昇を予想し、47.8%が金利リスクの理解に不安を感じていました。借り換えた人では約6割が固定型を選び、固定型を選んだ理由では「金利上昇が不安」が最多でした。金利の動きは毎月の家計に直接影響するため、契約内容の確認と返済額の試算で備えておくことが大切です。
本記事は住宅金融支援機構などの公表資料をもとにした一般的な情報で、特定の住宅ローン商品や金利タイプ、借り換えを推奨するものではありません。返済額の試算は単純計算で、実際の返済額や金利見直しルール、手数料・保険料等は契約内容や金融機関によって異なります。借入や借り換えの判断は、取引のある金融機関などにご確認ください。