
「変動型で借りているけれど、金利が上がったら毎月の返済はいくら増えるのだろう」。日本銀行が2024年3月以降に政策金利を引き上げてから、住宅ローンを抱える家庭や、これからマイホーム購入を検討する人にとって、こうした不安が身近なものになりつつあります。
住宅金融支援機構が2026年11月6日に公表した「住宅ローン利用者の実態調査(2026年6月調査)」では、新規借入者の66.9%が変動型を選んだ一方、71.3%が「1年後の金利は上昇する」と見込んでいました。金利の上昇を予想しながらも変動型を選ぶ人が多数派という、少しねじれた結果です。
調査結果を整理したうえで、金利が上がった場合に毎月の返済額がどれだけ増えるのかを試算します。
1. 最新調査で住宅ローン利用者の66.9%が変動型 固定期間選択型は19.7%
1.1 調査の対象は2025年10月〜2026年3月に借り入れた599人
この調査は、2025年10月から2026年3月までに個人向け住宅ローンを新規に借り入れた全国の20歳以上70歳未満を対象としたインターネット調査です(学生・無職、借換え、リフォームローン、土地のみの購入、投資用物件などを除く)。調査期間は2026年6月22日から7月3日で、有効回答数は599件です。なお、今回の調査から調査委託機関が変わり、回答者の集団も変わったため、過去の調査結果とは単純に比較できないとされています。
1.2 金利タイプは変動型66.9%、全期間固定型は13.4%
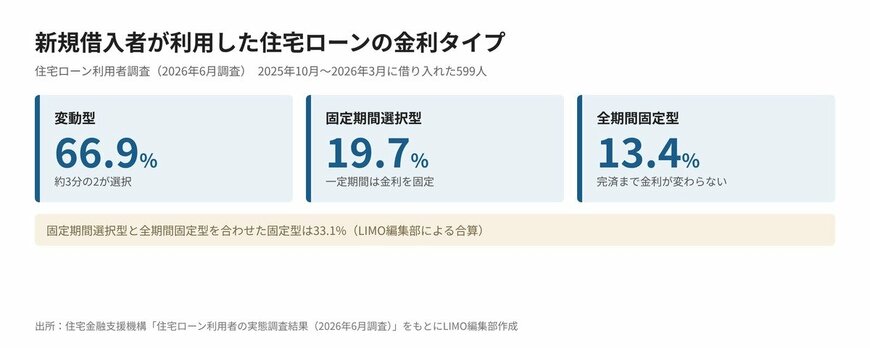
利用した金利タイプは「変動型」が66.9%で最も多く、「固定期間選択型」が19.7%、「全期間固定型」が13.4%でした。新規に借り入れた人の約3分の2が変動型を選んでいます。固定期間選択型と全期間固定型を合わせた固定型は33.1%で、変動型のおよそ半分にとどまります。
1.3 借入金利は「年0.5%超〜1.0%以下」が43.6%で最多
適用された借入金利は「年0.5%超〜1.0%以下」が43.6%で最も多く、「年1.0%超〜1.5%以下」が28.2%で続きます。適用金利の多くが年1.5%以下に集まっています。
返済期間は「30年超〜35年以内」が30.2%で最多でした。世帯年収に対する年間返済額の割合を示す返済負担率は「10%超〜15%以内」が23.7%で最多、世帯年収は「800万円超〜1000万円以下」が22.0%で最多となっています。たとえば世帯年収800万円で返済負担率が15%なら、年間返済額は120万円(月10万円)にあたります。