2. 「1年後は金利上昇」が71.3%、それでも変動型が約3分の2
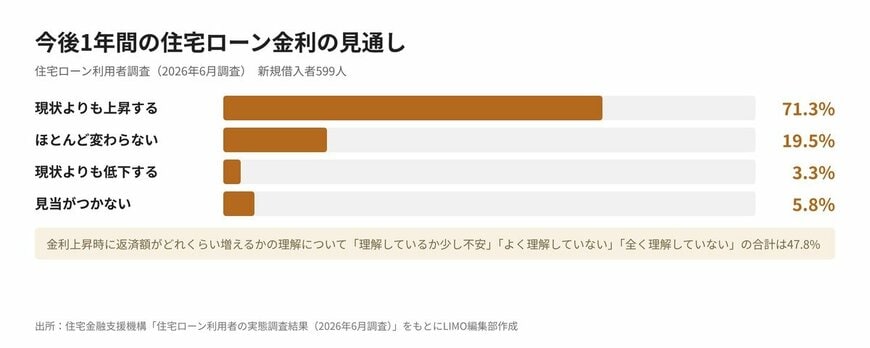
2.1 金利の見通しは「上昇」71.3%、「低下」は3.3%
今後1年間の金利の見通しは、「現状よりも上昇する」が71.3%にのぼりました。「ほとんど変わらない」は19.5%、「低下する」は3.3%、「見当がつかない」は5.8%です。
2.2 金利リスクの理解に「不安」がある人は47.8%
金利が上昇した場合に返済額がどれくらい増えるかという「金利リスク」については、「理解しているか少し不安」「よく理解していない」「全く理解していない」の合計が47.8%でした。詳細資料では、金利の見直しルールなどの項目別にも同様の合計が43.4%〜47.8%と示されています。
上昇を予想する人が7割を超える一方で、新規借入では約3分の2が変動型を選び、半数近くが返済額への影響の理解に不安を残しています。
なお、日本銀行が2024年3月以降に行った政策金利の引き上げを受けて、53.9%が住宅ローンの選択などに変化があったと回答しています。変化の内容(複数回答)は「借入額を減らした」が最多で、「金利タイプを見直した(変動金利から固定金利へ)」「住宅取得時期を前倒しした」が続きます。
3. 借り換えた人は約6割が固定型に 変動型は53.6%から40.4%へ
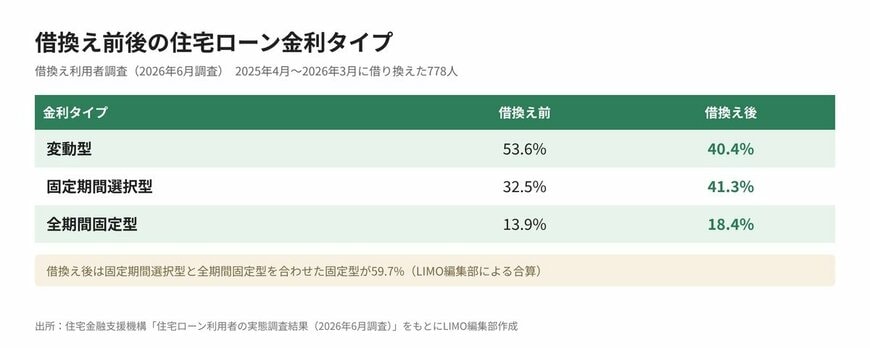
3.1 借換え前後で金利タイプはどう変わった?
同時に行われた「借換え利用者調査」(2025年4月から2026年3月に借り換えた人が対象、有効回答数778件)では、借換え前後で金利タイプが変わりました。借換え前は変動型53.6%、固定期間選択型32.5%、全期間固定型13.9%でしたが、借換え後は変動型40.4%、固定期間選択型41.3%、全期間固定型18.4%となっています。
借換え後は固定期間選択型と全期間固定型を合わせた「固定型」が59.7%と、約6割を占めています。借換え前と比べると、変動型は13.2ポイント減り、固定期間選択型は8.8ポイント、全期間固定型は4.5ポイント増えました。
3.2 固定型を選んだ理由は「金利上昇が不安」が最多
借換え後の金利タイプを選んだ理由は、固定期間選択型では「今後の金利上昇や毎月の返済額増加が不安になったから」が36.1%、全期間固定型でも同じ理由が31.5%で最多でした。変動型を選んだ人では「借入金利が低くなるから」が35.0%で最多です。
借換え利用者調査は新規借入者の調査と対象期間や回答者が異なるため、両者の数値を単純に比較することはできません。ただ、固定型を選んだ人の理由をみると、金利上昇への不安が借り換えのきっかけの一つになっていることがうかがえます。