火災保険の水災料率は市区町村ごとに5区分、保険料の差は最大「約1.2倍」。10年間の水害被害額4.3兆円のうち35%は内水氾濫


目次[開く][閉じる]
- 1. 水災の料率は市区町村ごとに5区分、保険料の差は最大「約1.2倍」
- 1.1 住宅総合保険の参考純率は全国平均で13.0%引き上げ
- 1.2 1等地は約6%安く、5等地は約9%高い水準に
- 2. 10年間の水害被害額は約4.3兆円、35%は川があふれない内水氾濫
- 2.1 内水氾濫の被害額は10年で約1.5兆円
- 2.2 2023年の水害被害額は約7100億円、秋田県は統計開始以来最大
- 3. 保険料が年5万円なら、1等地は4万7000円、5等地は5万4500円が目安
- 3.1 1等地と5等地では年7500円の差
- 3.2 保険料が年8万円なら、1等地と5等地の差は年1万2000円
- 3.3 床上浸水の修理費と比べると、保険料の差は小さい
- 4. 水災補償を外す前に確かめたい3つのこと
- 4.1 自宅の市区町村の等地と、ハザードマップの浸水想定
- 4.2 水災補償の支払いの条件と、受け取れる額
- 4.3 補償を外した場合に、貯蓄で修理費をまかなえるか
- 5. まとめ:等地の差は約1.2倍、内水氾濫は川がなくても起こる
- 参考資料
2. 10年間の水害被害額は約4.3兆円、35%は川があふれない内水氾濫
水災の等地が低い地域でも、水害が起きないわけではありません。機構も、等地が低いことは他の市区町村に比べて相対的に水災リスクが低いという意味で、どの等地でも水害は起こりうると説明しています。
等地は市区町村の単位で決められています。ただ、同じ市区町村のなかでも、川からの距離や土地の高さなどによって、場所によって浸水しやすさは違うため、等地だけでは自宅のリスクは分かりません。等地は保険料の目安、ハザードマップは自宅のリスクの目安と、分けて見ておくとよいでしょう。
2.1 内水氾濫の被害額は10年で約1.5兆円
国土交通省の水害統計調査をもとにした集計では、2014年から2023年までの10年間の全国の水害被害額は約4.3兆円でした。このうち、川の水があふれる洪水氾濫などによる被害は65%の約2.8兆円です。
残りの35%、約1.5兆円は内水氾濫による被害でした。内水氾濫は、大雨で下水道や水路が雨水を流しきれなくなり、住宅地や道路に水があふれる水害です。近くに大きな川がなくても起こるため、都市部でも被害が出ています。
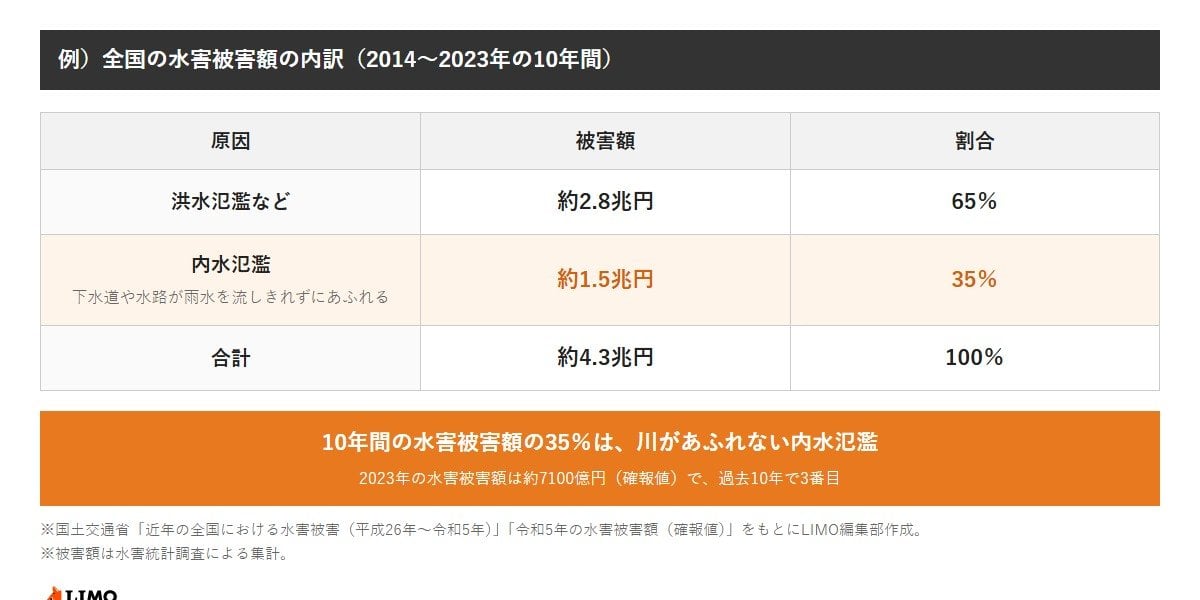
10年間の約4.3兆円をならすと、1年あたり約4300億円の被害が出ている計算です。そのうち内水氾濫による被害は、1年あたり約1500億円にのぼります。
火災保険の水災補償は、一般的に、洪水や内水氾濫による浸水のほか、高潮や土砂崩れなどによる損害を対象にしています。内水氾濫で床上浸水した場合も、水災補償がついていれば支払いの対象になりえます。
2.2 2023年の水害被害額は約7100億円、秋田県は統計開始以来最大
国土交通省が2025年7月に公表した確報値では、2023年の水害被害額は全国で約7100億円でした。過去10年でみると3番目に大きい額です。
都道府県別では、大雨で被害を受けた秋田県の被害額が、統計を取り始めてから最大になりました。1年の被害額が数千億円にのぼる年が続いており、水害は特定の地域だけの話ではなくなっています。
ハザードマップポータルサイトでは、住所を入れると、洪水や土砂災害、高潮などの想定を地図に重ねて表示できます。市区町村が作るハザードマップへのリンクもまとめられていて、内水の浸水想定を公開している自治体もあります。
自宅の周りで浸水が想定されているかは、国土交通省の「重ねるハザードマップ」などで、洪水だけでなく内水や土砂災害の想定とあわせて確かめられます。