火災保険の水災料率は市区町村ごとに5区分、保険料の差は最大「約1.2倍」。10年間の水害被害額4.3兆円のうち35%は内水氾濫
Shutterstock AI/shutterstock.com


目次[開く][閉じる]
- 1. 水災の料率は市区町村ごとに5区分、保険料の差は最大「約1.2倍」
- 1.1 住宅総合保険の参考純率は全国平均で13.0%引き上げ
- 1.2 1等地は約6%安く、5等地は約9%高い水準に
- 2. 10年間の水害被害額は約4.3兆円、35%は川があふれない内水氾濫
- 2.1 内水氾濫の被害額は10年で約1.5兆円
- 2.2 2023年の水害被害額は約7100億円、秋田県は統計開始以来最大
- 3. 保険料が年5万円なら、1等地は4万7000円、5等地は5万4500円が目安
- 3.1 1等地と5等地では年7500円の差
- 3.2 保険料が年8万円なら、1等地と5等地の差は年1万2000円
- 3.3 床上浸水の修理費と比べると、保険料の差は小さい
- 4. 水災補償を外す前に確かめたい3つのこと
- 4.1 自宅の市区町村の等地と、ハザードマップの浸水想定
- 4.2 水災補償の支払いの条件と、受け取れる額
- 4.3 補償を外した場合に、貯蓄で修理費をまかなえるか
- 5. まとめ:等地の差は約1.2倍、内水氾濫は川がなくても起こる
- 参考資料
損害保険料率算出機構は、住宅向け火災保険の参考純率のうち、水災の料率を市区町村ごとに5つの区分に分けました。保険料が最も安い「1等地」と最も高い「5等地」の差は約1.2倍です。
川の近くに住んでいないからと、水災補償を外すかどうか迷う人もいるのではないでしょうか。国土交通省によると、2014年から2023年までの10年間の水害被害額は約4.3兆円で、そのうち35%は川があふれる前に雨水が排水しきれずに起きる内水氾濫によるものでした。
この記事では、水災の料率が住む地域でどう変わるのかと、水害の被害がどこで起きているのかを確認します。記事の後半では、保険料の差を例で試算し、水災補償を外す前に確かめたい点も整理します。
1. 水災の料率は市区町村ごとに5区分、保険料の差は最大「約1.2倍」
参考純率は、損害保険料率算出機構が算出し、保険会社が保険料を決めるときの基礎にする料率です。機構は2023年6月に火災保険の参考純率を改定し、金融庁長官への届出について、適合性審査の結果の通知を受けました。
1.1 住宅総合保険の参考純率は全国平均で13.0%引き上げ
このときの改定で、住宅総合保険の参考純率は全国平均で13.0%引き上げられました。保険料の基礎となる料率が、全国で見て1割以上上がったことになります。
あわせて、それまで全国一律だった水災の料率を、地域の水災リスクに応じて細分化しました。区分は1等地から5等地までの5つで、市区町村ごとにどの等地にあたるかが決まります。
1.2 1等地は約6%安く、5等地は約9%高い水準に
機構によると、細分化しなかった場合と比べて、1等地の地域の保険料は平均で約6%低く、5等地の地域の保険料は平均で約9%高い水準になります。その結果、保険料が最も高い地域と最も低い地域の差は約1.2倍になりました。
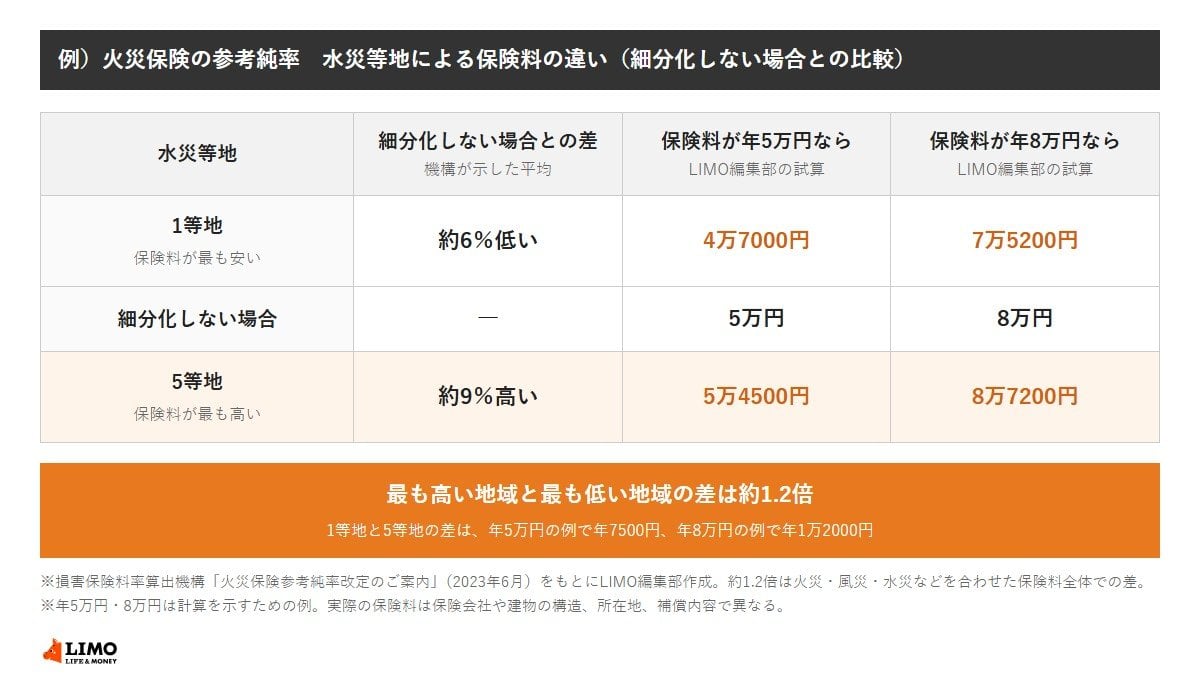
- 区分:1等地から5等地までの5区分(市区町村ごと)
- 1等地:細分化しない場合より平均で約6%低い
- 5等地:細分化しない場合より平均で約9%高い
- 最も高い地域と最も低い地域の差:約1.2倍
同じ建物で同じ補償内容でも、住んでいる市区町村によって保険料が変わる仕組みになったといえます。
この約1.2倍は、火災や風災、水災などを合わせた保険料全体での差です。水災の部分だけの差ではない点に注意が必要です。
※数字は損害保険料率算出機構が算出する参考純率でのもので、実際に契約する保険料の差とは異なります。各保険会社が保険料にどう反映するかは会社ごとに異なります。