3. 民間の医療保険は、貯蓄や公的保険制度を利用しても賄えない分を活用する
意外に医療費の負担を減らせる制度があることが理解できたのではないでしょうか。
では、民間の医療保険に加入する必要はないのでは?と思う人も少なくないと思いますが、気をつけなくてはいけないのは「健康保険適用外」の費用。健康保険が使えない費用については全額自己負担になります。
厚生労働省が承認していない治療や薬を用いる「自由診療」は健康保険の対象外。高度な技術を用いる「先進医療」も、先進医療にかかる費用は全額自己負担です。がんの陽子線治療や重粒子線治療なども、先進医療として受ける場合は高額になることがあります。民間の医療保険の中には、これらの費用をカバーしてくれるものもあります。
また、入院時の食事や日用品などは、自己負担です。さらに、入院時に個室や少人数の部屋を希望した場合にかかる「差額ベッド代」も健康保険の対象外となります。差額ベッド代は入院が長引くほどかさみます。
その他、健康診断や人間ドック、予防注射といった予防目的のものにも適用されません。
1/1
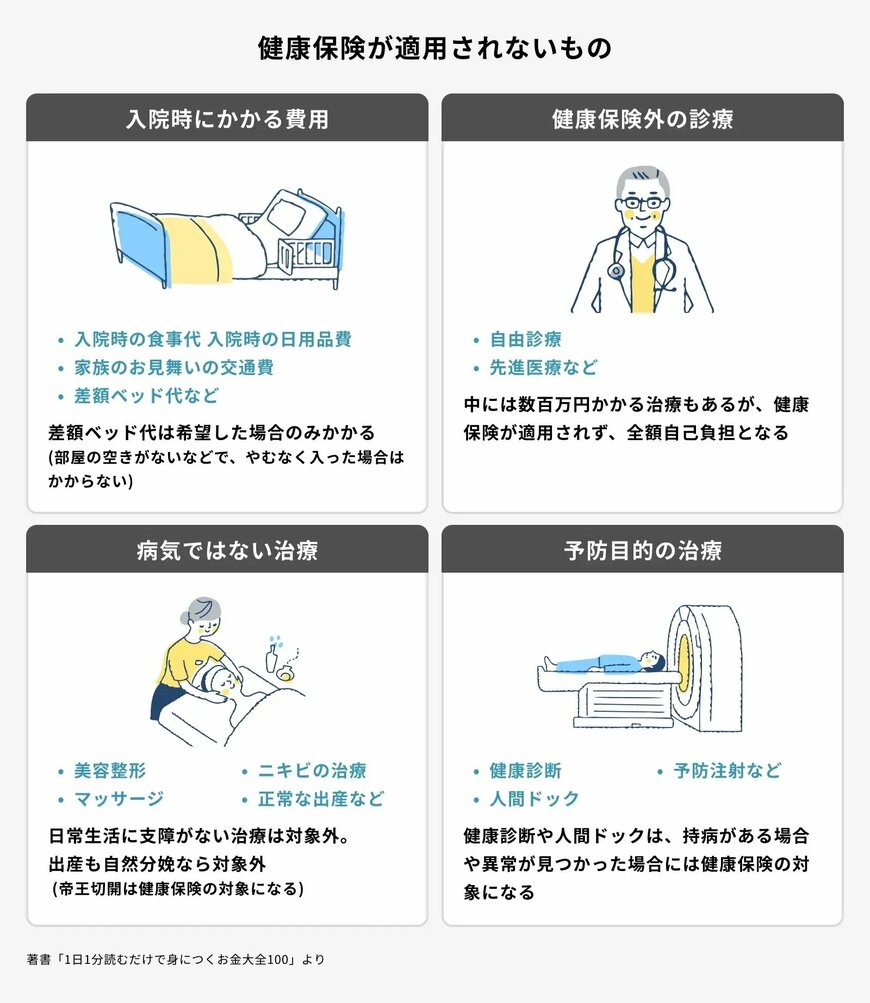
健康保険でカバーできないもの
※出産については、2026年5月に成立した改正健康保険法などにより、出産の標準的な費用に自己負担がかからないようにする方向が示されています。開始時期などは厚生労働省の発表をご確認ください。
基本的に貯蓄がしっかりあれば、公的保険制度などが手厚いので、医療費はそれほど大きな負担にはなりませんが、貯蓄や公的保険制度を利用しても医療費をまかなえそうにない場合は、民間の医療保険を活用しましょう。
※本記事は2024年5月17日にLIMO&FPで公開した記事を再編集しています。掲載している金額や金利などの情報は、すべて執筆時点(2026年11月)のもので、変更される可能性があるため、最新情報は必ず各公式サイト等でご確認ください。

参考資料
- 生命保険文化センター「生命保険に加入している人はどれくらい?加入金額は?」
- 生命保険文化センター「生命保険の保険料は年間どれくらい払っている?」
- 厚生労働省「高額療養費制度を利用される皆さまへ」
- 全国健康保険協会(協会けんぽ)「高額療養費」
- 全国健康保険協会(協会けんぽ)「傷病手当金」
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」
- 国税庁「No.1129 特定一般用医薬品等購入費を支払ったとき(医療費控除の特例)【セルフメディケーション税制】」
- 厚生労働省「先進医療の概要について」
- 厚生労働省「医療保険制度改正法が成立しました」
高山 一恵