

4. 相続登記の登録免許税は、いくらかかる?土地の価額1500万円なら、税率0.4%で約6万円
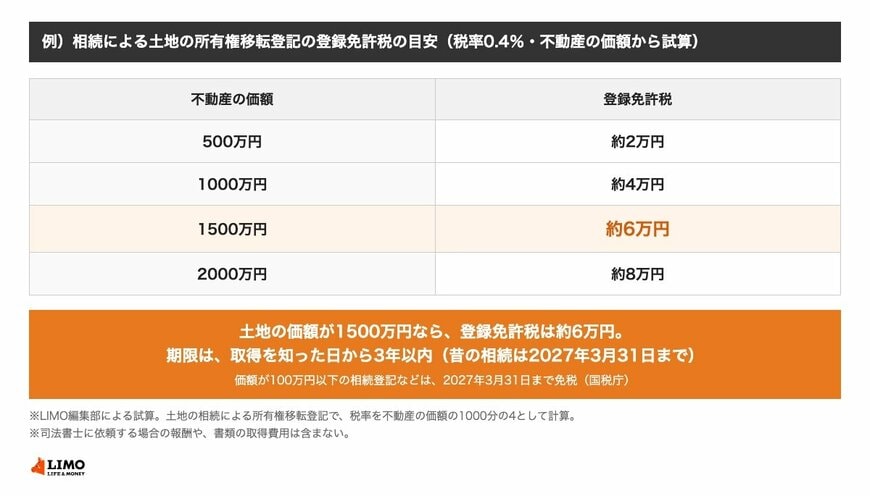
国税庁によると、相続による土地の所有権移転登記の登録免許税は、不動産の価額の1000分の4(0.4%)です。価額は、原則として市区町村の固定資産課税台帳に登録された価格(固定資産税評価額)で、毎年届く固定資産税の課税明細書で確かめられます。価額の例ごとの税額は、次のとおりです。
- 【価額500万円】約2万円
- 【価額1000万円】約4万円
- 【価額1500万円】約6万円
- 【価額2000万円】約8万円
土地の価額が100万円以下の相続登記などは、令和9年(2027年)3月31日まで、登録免許税が免税になる措置があります(建物は対象外です)。国税庁は、免税になる場合の条件も示しています。
※試算の前提:土地の相続による所有権移転登記で、税率を1000分の4として計算します。司法書士に依頼する場合の報酬や、戸籍謄本などの書類の取得費用は含みません。
例)相続による土地の所有権移転登記の登録免許税の目安(税率0.4%・不動産の価額から試算)1/1
出所:国税庁「No.7191 登録免許税の税額表」、法務省「相続登記の申請義務化に関するQ&A」をもとにLIMO編集部作成
5. 【元銀行員の視点】検証:名義を変えないままにすると、売却や融資の場面で手続きが止まる
名義が親のままの不動産は、売却や抵当権の設定をするときに、先に相続登記が必要になります。法務省も、共有状態のままだと管理や処分を相続人どうしで決める必要があると説明しています。
手続きは「期限」「費用」「相続人の人数」の3つを並べて見ると、順番が決めやすくなります。
- 1つ目は、期限です。2024年4月より前の相続は2027年3月31日、それ以降は取得を知った日から3年以内です。
- 2つ目は、費用です。登録免許税は、価額1500万円の土地で約6万円です。依頼先がある場合は、報酬を見積もりで確かめます。
- 3つ目は、相続人の人数です。遺産分割がまとまらない場合は、相続人申告登記で、まず義務を果たす方法があります。
ただし、実際に必要な書類や費用は、不動産の種類や相続人の状況で変わります。ここで示した金額は、税率から計算した目安にとどまります。
まずは、登記簿の名義が誰になっているかを、法務局で確かめていただきたいところです。期限が近い場合は、法務局の窓口や司法書士に早めに相談してみてください。
6. まとめ
相続登記は2024年4月から義務になり、不動産を相続したと知った日から3年以内に名義変更が必要です。2024年4月より前の相続は、2027年3月31日までです。
登録免許税は、土地の価額の0.4%で、1500万円なら約6万円です。遺産分割が間に合わないときは、相続人申告登記があります。最新の内容は法務省や法務局の案内で確かめてください。
※本記事の内容は、2026年11月2日時点の公表資料をもとにしています。制度や税率は変わる場合があります。最新の情報は法務省や法務局、国税庁でご確認ください。




参考資料
中本 智恵


