65歳からの介護保険料、住民税非課税なら年1万5880円の段階も。第10期に向けて保険料の在り方の議論始まる
障害年金・遺族年金は判定に含まれない。世帯に課税者がいると年7万1490円に
metamorworks/shutterstock.com


年金暮らしで、毎年の介護保険料の通知を見るたびに負担が重いと感じる人もいるでしょう。
厚生労働省によると、第9期(令和6〜8年度)の65歳以上の介護保険料の基準額は全国平均で月6225円で、第8期の6014円から3.5%上がっています。
ただし、住民税が非課税の人は所得に応じた段階で保険料が基準額より低くなり、さらに公費による軽減も受けています。
2026年9月18日には厚生労働省の社会保障審議会介護保険部会で「第1号保険料の在り方」が議題となり、令和9年度からの第10期に向けた議論も進んでいます。
本記事では、横浜市の例をもとに、住民税非課税の人の介護保険料の段階と金額を整理します。
1. そもそも65歳以上の介護保険料は、どうやって決まる?
65歳以上の人(第1号被保険者)の介護保険料は、住んでいる市区町村が3年ごとに決める「基準額」に、所得に応じた段階の割合をかけて決まります。
段階の数や割合は市区町村によって異なります。横浜市は第1段階から第19段階まであり、第9期の基準額は年7万9440円(月額に換算すると6620円)です。
段階を分けるときに見るのは、本人や世帯の住民税が課税か非課税か、本人の収入や所得がいくらかといった点です。住民税が非課税の人は、基準額より低い段階に入ります。
2. 住民税非課税の人の介護保険料はいくら?横浜市の例
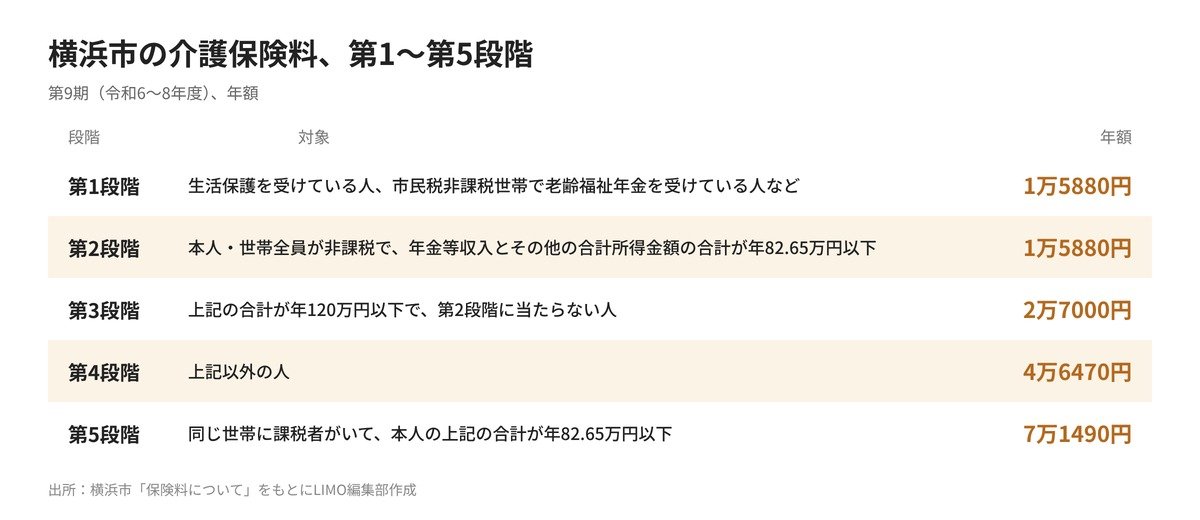
横浜市の案内をもとに、第1〜第5段階の対象と年間の保険料をまとめると次のとおりです。
- 第1段階:生活保護を受けている人、市民税非課税世帯で老齢福祉年金を受けている人など/年1万5880円
- 第2段階:本人も世帯全員も市民税非課税で、公的年金等の収入とその他の合計所得金額の合計が年82.65万円以下の人/年1万5880円
- 第3段階:公的年金等の収入とその他の合計所得金額の合計が年120万円以下で、第2段階に当たらない人/年2万7000円
- 第4段階:上記以外の人/年4万6470円
- 第5段階:同じ世帯に市民税の課税者がいて、本人の公的年金等の収入とその他の合計所得金額の合計が年82.65万円以下の人/年7万1490円
第2段階の年1万5880円は、月額にすると約1323円です。基準額の年7万9440円と比べると、5分の1の水準になります。
2.1 公費による軽減はいくら?
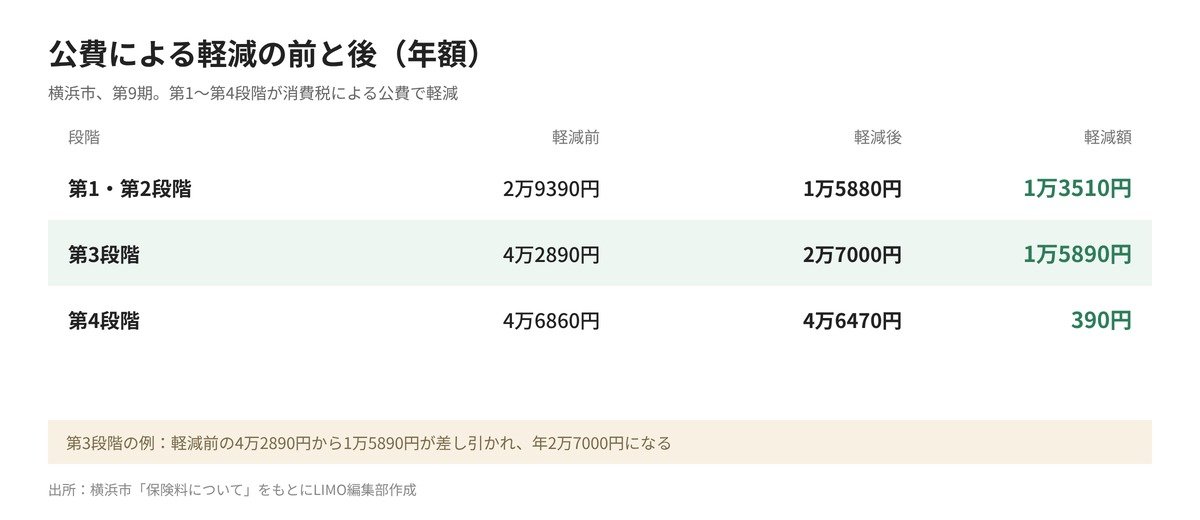
横浜市の案内では、第1〜第4段階の保険料は、消費税による公費で軽減されています。軽減の前と後の年額は次のとおりです。
- 第1・第2段階:2万9390円→1万5880円(1万3510円の軽減)
- 第3段階:4万2890円→2万7000円(1万5890円の軽減)
- 第4段階:4万6860円→4万6470円(390円の軽減)
たとえば第3段階では、軽減前の4万2890円から1万5890円が差し引かれ、年2万7000円になっています。
住民税が非課税の人の介護保険料は、所得に応じた段階で基準額より低くなり、さらに公費による軽減も受けています。
横浜市の例では、第2段階の保険料は年1万5880円で、基準額の5分の1の水準です。自分がどの段階に当たるかは、市区町村から届く介護保険料の通知で確認しておきましょう。
次のページでは、段階の判定に含まれない年金や、同じ世帯に課税者がいる場合の扱いなど、注意したい点を解説します。
関連記事
50歳から新NISAで月5万円を15年積み立てるといくら?年3%で約1131万円、年5%で約1324万円
老後の資産形成で注目されるのが、2024年に改正された「新NISA」です。生涯にわたる非課税保有限度額は合計1800万円とされており、運用益が非課税になるメリットがあります。例えば50歳から65歳までの15年間、毎月5万円を積み立てた場合、投資元本は900万円になりますが、成果次第ではさらに資産を築ける可能性があります。想定される利回りによって、将来の評価額がどう変化するのか確かめていきます。
新NISAで月10万円を15年積み立てて放置するといくら?年3%なら30年後に約3525万円
新NISAのつみたて投資枠上限である毎月10万円を15年間積み立て、非課税保有限度額の1800万円に達した後に15年間放置(年利3%で運用)した場合、資産額は約3525万円になると試算されています。一方、毎月3万円を40年間(年利3%で運用)積み立てた場合の最終資産額は約2752万円となります。積立額や運用期間の違いによる資産形成のシミュレーション結果と、老後の資産の取り崩し方を確かめていきます。
月3万円を20年、預金と新NISAでいくら差がつく?年3%で約239万円、年5%で約475万円
毎月3万円を20年間積み立てた場合、銀行預金(年利0.3%前後)では利息を含めて約742万円にとどまる場合があります。一方で、新NISAを活用して年利3%で運用できた場合の試算では約981万円となり、預金との差は約239万円に広がる可能性があります。同じ積立額でも運用の有無や利回りによって将来の資産額に違いが生じることがあります。ご自身の資産形成にどう活かせるかを確認していきます。

著者