

3. 寡婦年金と死亡一時金、どちらが多い?
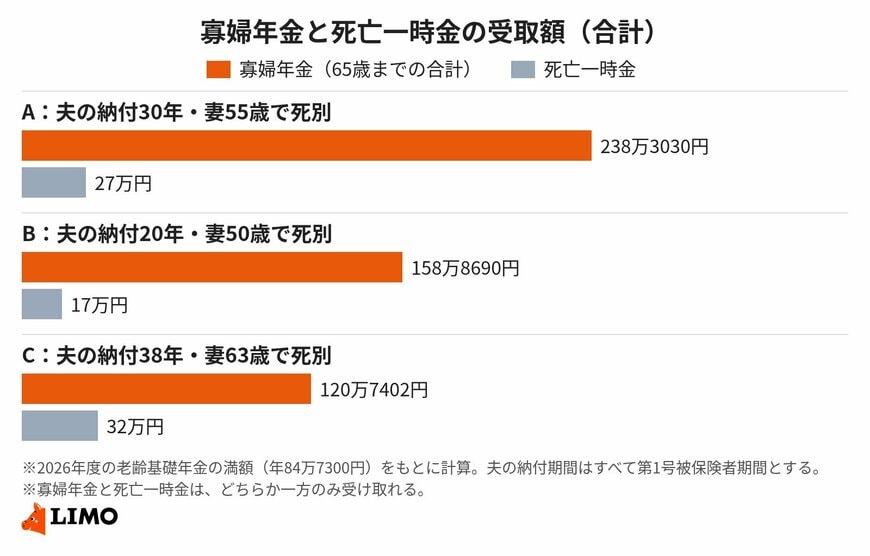
夫の保険料の納付年数と、夫が亡くなったときの妻の年齢を変えて、寡婦年金と死亡一時金の受取額を比べます。金額は2026年度の老齢基礎年金の満額(年84万7300円)をもとに計算しました。
3.1 ケースA:夫の納付30年、妻55歳で夫を亡くした
- 寡婦年金:年47万6606円×5年(60〜65歳)=238万3030円
- 死亡一時金:27万円(納付360月)
寡婦年金のほうが約8.8倍多くなります。ただし、寡婦年金は60歳からのため、55歳から60歳までの5年間は受け取れる年金がありません。
3.2 ケースB:夫の納付20年、妻50歳で夫を亡くした
- 寡婦年金:年31万7738円×5年=158万8690円
- 死亡一時金:17万円(納付240月)
差は約9.3倍です。一方で、60歳になるまでの10年間は年金がない状態が続きます。
3.3 ケースC:夫の納付38年、妻63歳で夫を亡くした
- 寡婦年金:年60万3701円×2年(63〜65歳)=120万7402円
- 死亡一時金:32万円(納付456月)
寡婦年金を受け取れるのは65歳までなので、妻の年齢が高いほど受取期間が短くなり、差は約3.8倍に縮まります。
3.4 ケースD:夫がすでに老齢基礎年金を受け取っていた
夫が65歳を過ぎて老齢基礎年金を受け取っていた場合(繰上げ受給を含む)は、寡婦年金も死亡一時金も受け取れません。このとき受け取れるのは、夫がまだ受け取っていなかった分の年金(未支給年金)です。
比較のために、夫が会社員だった場合も見てみましょう。厚生労働省「令和6年度厚生年金保険・国民年金事業の概況」の男性の1人当たり標準報酬額(賞与を含む年額538万4千円)を12で割った約44.9万円を平均標準報酬額として、30年働いた夫なら、妻の遺族厚生年金は年66万3969円です。
妻が40歳以上65歳未満なら中高齢寡婦加算を加えて年129万9469円となり、これを65歳まで毎年受け取れます。自営業の妻との差は大きいことがわかります。
4. 選ぶ前に確認したいこと
寡婦年金と死亡一時金のどちらを選ぶかは、受取額だけでなく、受け取れる時期や要件も含めて考える必要があります。
4.1 60歳までの空白期間をどう備えるか
寡婦年金は60歳からしか受け取れません。50歳代で夫を亡くした場合、60歳までの生活費は、自分の収入や貯蓄、生命保険などで賄うことになります。
一方、死亡一時金は請求すればすぐに受け取れます。当面の生活費が必要な場合は、受取額が少なくても死亡一時金を選ぶという考え方もあります。
4.2 要件を満たしているか確かめる
寡婦年金は、夫婦の婚姻期間が10年未満の場合や、夫の第1号被保険者期間が10年未満の場合は受け取れません。夫が会社員だった期間は、第1号被保険者期間に含まれない点にも注意が必要です。
夫の納付状況は、ねんきん定期便や「ねんきんネット」で確認できます。
4.3 死亡一時金の時効は2年、手続きは市区町村で
死亡一時金は、夫が亡くなった日の翌日から2年で時効になります。寡婦年金と死亡一時金の請求先は、住んでいる市区町村の役所です。
どちらを選ぶか迷ったら、年金事務所や市区町村の窓口で、それぞれの受取額を確認してから決めると安心です。
5. まとめ
国民年金だけに加入していた自営業の夫が亡くなった場合、子のない妻は遺族基礎年金も遺族厚生年金も受け取れません。代わりに、寡婦年金か死亡一時金のどちらかを選びます。
試算では、多くのケースで寡婦年金のほうが死亡一時金より4〜9倍ほど多くなりました。ただし、寡婦年金は60歳から65歳までしか受け取れず、それまでの生活費は別に用意する必要があります。
自営業の夫婦は、会社員の夫婦に比べて、夫が亡くなったときの公的な保障が少なくなります。まずはねんきん定期便で夫の納付状況を確認し、夫婦で貯蓄や生命保険などの備えを話し合っておきましょう。
参考資料
- 日本年金機構「寡婦年金」
- 日本年金機構「死亡一時金」
- 日本年金機構「遺族年金ガイド 令和8年度版」
- 日本年金機構「遺族年金」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
和田 直子


