
国税庁の資料(令和8年4月1日現在法令等)によると、相続税の税率は、法定相続分に応ずる取得金額が1000万円以下の10%から、6億円超の55%まで、8段階です。最高税率の55%という数字を見て、「遺産の半分以上を税金で持っていかれる」と受け取ってしまう方は少なくありません。
実際には、相続税の税率は、遺産の総額や、各人が取得した額に、そのままかけるものではありません。課税遺産総額を法定相続分で分けた金額ごとに、速算表の税率を当てはめて、その合計を相続税の総額とします。
この記事では、前半でこの疑問に、国税庁の公表資料(2026年10月時点)と編集部の試算で答えます。後半では、速算表の当てはめ方、早見表、配偶者の税額軽減、2割加算を順に確認します。個別の税額は、税務署や税理士に確認してください。
1. よくある疑問:妻が全部相続すれば、税額軽減で相続税は0円で、申告もいらない?
「夫が亡くなりました。自宅と預貯金で、正味の遺産額は1億円ほどです。相続税の税率が最高55%と聞いて、半分近く取られるのかと、手続きの前から身がすくんでいます。妻の私が全部相続すれば、配偶者の税額軽減で0円になって、申告もしなくてよいのでしょうか」。
この疑問は、一人の事情に見えますが、同じ仕組みは、配偶者が相続する人にも当てはまりえます。答えは、次の3点です。
- 基礎控除額は、3000万円+600万円×法定相続人の数です。配偶者と子2人なら4800万円で、正味の遺産額1億円はこれを超えるため、相続税の申告が必要です(編集部試算)
- 配偶者は、実際に取得した正味の遺産額が、1億6千万円と法定相続分相当額のどちらか多い額までなら、相続税がかかりません。ただし、この軽減は、申告をしないと使えません
- 申告期限までに分割されていない財産は、軽減の対象になりません
2. 相続税の税率と配偶者の税額軽減はどう働く?基礎控除内や分割未了など4つの場合を国税庁の資料と試算で確認
読者の方が気にしそうな「もし」を、国税庁の資料と編集部の試算で確認します。いずれも、ご自身の相続税を確定するものではありません。
- もし、正味の遺産額が基礎控除額の範囲内なら:相続税の申告も納税も、不要です
- もし、配偶者が1億円を全部取得したら:1億6千万円までなので、配偶者に相続税はかかりません。ただし、軽減を使うには、申告が必要です
- もし、申告期限までに遺産分割が終わらないなら:申告書に「申告期限後3年以内の分割見込書」を添付する方法があります
- もし、正味の遺産額が1億円で、配偶者が法定相続分どおり取得したなら:配偶者の税額は軽減で0円になり、子2人が納める額の合計は315万円です(編集部試算。前提は後半で確認します)
ここからは、この答えの前提になる仕組みを順に確認します。速算表の8段階、法定相続分に応ずる取得金額への当てはめ、早見表、配偶者の税額軽減、2割加算の順です。
3. 相続税の税率は10%から55%の8段階:速算表を確認する
国税庁のNo.4155には、相続税の速算表が掲載されています。法定相続分に応ずる取得金額に応じて、税率と控除額が決まります。
1000万円以下は10%で、控除額はありません。1000万円超から3000万円以下は15%で、控除額は50万円です。3000万円超から5000万円以下は20%で、控除額は200万円です。
5000万円超から1億円以下は30%で、控除額は700万円です。1億円超から2億円以下は40%で、控除額は1700万円です。2億円超から3億円以下は45%で、控除額は2700万円です。
3億円超から6億円以下は50%で、控除額は4200万円です。6億円超は55%で、控除額は7200万円です。
3.1 【相続税の税率は何%?法定相続分に応ずる取得金額ごとの速算表を、10%から55%の8段階で確認】
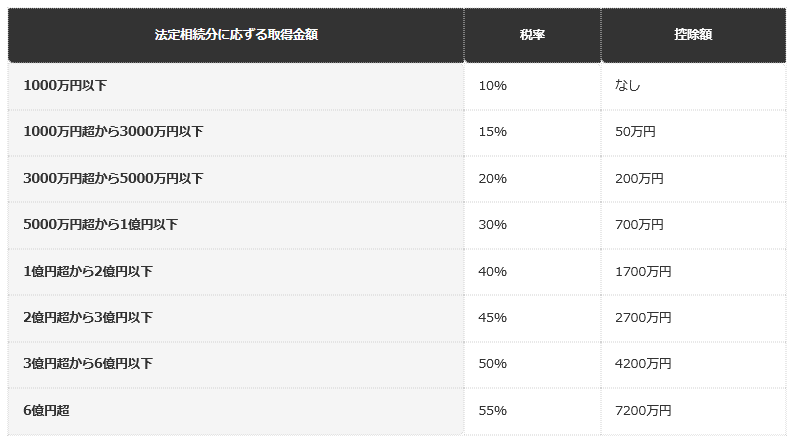
- 1000万円以下:税率は10%で、控除額はありません。
- 1000万円超から3000万円以下:税率は15%で、控除額は50万円です。
- 3000万円超から5000万円以下:税率は20%で、控除額は200万円です。
- 5000万円超から1億円以下:税率は30%で、控除額は700万円です。
- 1億円超から2億円以下:税率は40%で、控除額は1700万円です。
- 2億円超から3億円以下:税率は45%で、控除額は2700万円です。
- 3億円超から6億円以下:税率は50%で、控除額は4200万円です。
- 6億円超:税率は55%で、控除額は7200万円です。
4. 税率は「取得した額」ではなく「法定相続分に応ずる取得金額」に当てはめる
国税庁のNo.4155は、相続税額の算出方法について、各人が相続などで実際に取得した財産に直接税率をかけるものではない、と説明しています。ここが、一番誤解されやすい点です。
計算の流れは、次のとおりです。まず、正味の遺産額から、基礎控除額を引きます。残った額が、課税遺産総額です。この課税遺産総額を、民法に定める相続分で、法定相続人に分けたと仮定します。
この仮定の金額が、法定相続分に応ずる取得金額です。この金額を、速算表に当てはめて、各人の税額を出します。それを合計したものが、相続税の総額です。
国税庁は、具体例も挙げています。法定相続人が妻と子2人で、課税遺産総額が1億5200万円の場合、法定相続分は妻が2分の1、子が4分の1ずつです。法定相続分に応ずる取得金額は、妻が7600万円、子が3800万円ずつです。
妻は、7600万円に30%をかけて、控除額700万円を引くと、1580万円です。子は、3800万円に20%をかけて、控除額200万円を引くと、560万円ずつです。合計すると、相続税の総額は2700万円になります。
この例で、課税遺産総額1億5200万円に対して、相続税の総額は2700万円です。最高の税率が30%の区分でも、全体にかかる税の割合は、約17.8%(編集部試算)にとどまります。
基礎控除額は、3000万円に、600万円に法定相続人の数をかけた額を足して求めます。また、養子を法定相続人の数に含める場合は、実子がいるときは1人、実子がいないときは2人までです(国税庁No.4155の注)。
5. 課税遺産総額別の相続税の総額:早見表を編集部が試算
速算表を使って、課税遺産総額別の相続税の総額を計算してみます。法定相続人が、配偶者と子2人の場合、子2人の場合、子1人の場合の3つで比べます。
課税遺産総額は、3000万円、6000万円、1億円、2億円の4つです。いずれも、基礎控除額を引いたあとの金額です。配偶者の税額の軽減などは、まだ考えない、相続税の総額です。
課税遺産総額が1億円で、法定相続人が配偶者と子2人の場合は、配偶者が5000万円、子が2500万円ずつです。5000万円は20%で、控除額200万円を引くと800万円。2500万円は15%で、控除額50万円を引くと325万円ずつです。合計は1450万円です。
同じ1億円でも、法定相続人が子2人なら、5000万円ずつで800万円が2人分、合計1600万円です。子1人なら、1億円が1人に当たり、30%で控除額700万円を引くと2300万円です。法定相続人の数が少ないほど、相続税の総額は大きくなります。
5.1 【課税遺産総額別に相続税の総額はいくら?金額別の早見表で確認(編集部試算)】
前提条件:課税遺産総額(基礎控除後の金額)を、民法の法定相続分で分けたと仮定し、国税庁の速算表で計算した編集部試算。配偶者の税額の軽減や2割加算などは考えていない2/2
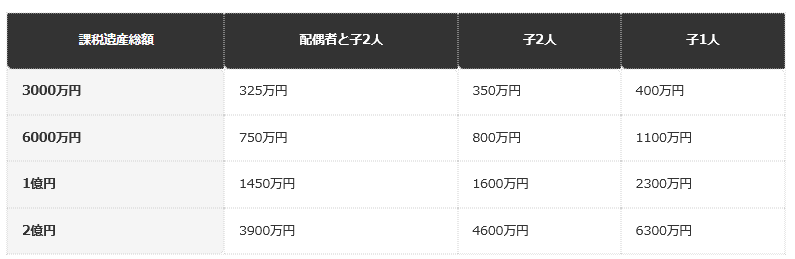
出所:国税庁「No.4155 相続税の税率」の速算表を基にLIMO編集部試算
- 課税遺産総額3000万円:配偶者と子2人は325万円、子2人は350万円、子1人は400万円です。
- 課税遺産総額6000万円:配偶者と子2人は750万円、子2人は800万円、子1人は1100万円です。
- 課税遺産総額1億円:配偶者と子2人は1450万円、子2人は1600万円、子1人は2300万円です。
- 課税遺産総額2億円:配偶者と子2人は3900万円、子2人は4600万円、子1人は6300万円です。
課税遺産総額が2億円のとき、子1人の相続税の総額は6300万円で、約31.5%(編集部試算)です。配偶者と子2人の3900万円(約19.5%)の、約1.6倍になります。同じ課税遺産総額でも、法定相続人が多いほど、税率の低い区分に分かれて、総額は小さくなります。
この早見表は、あくまで、相続税の総額の目安です。各人の納付額は、次の章で見るとおり、実際の取得割合や、税額の軽減などで変わります。
6. 【編集者の視点】
早見表を作ってみると、「課税遺産総額が同じでも、誰が相続人かで総額が変わる」という点が、一番印象に残ります。税率が高い区分に当たるのは、法定相続分に応ずる取得金額が大きい人です。
子1人の場合は、課税遺産総額の全額が1人に当たるため、1億円で30%の区分に入ります。一方、配偶者と子2人の場合は、配偶者が5000万円、子が2500万円と分かれるため、低い区分にも入ります。
税率の高い区分に入るかどうかは、課税遺産総額だけでなく、法定相続人の数や構成で決まります。ご自身の家族の場合は、法定相続人が誰になるかを、先に整理しておくことが大切です。個別の計算は、税務署や税理士に確認してください。
速算表を初めて見ると、「55%」という数字に目が行きやすいと思います。ただ、この表は、使い方を知らないと、少し怖く見えてしまいます。まずは、どの金額に、どの税率を当てはめるのかを、一緒に確認していきましょう。
相続税の話は、数字が大きく、身近に感じにくいかもしれません。ただ、早見表で見ると、ご家族の構成によって、負担の姿が大きく変わることが分かります。将来のことを、ご家族と話すきっかけとして、使っていただけたら嬉しいです。
配偶者が0円になる試算を見ると、「それなら安心」と思われるかもしれません。ただ、その先の二次相続まで見据えて、ご家族で話し合っておくことも大切だと思います。ご家族の状況は、それぞれ違います。ひとりで抱え込まず、専門家の力も借りながら、進めてみてください。
7. 正味の遺産額から見ると:基礎控除を引いたあとの課税遺産総額
ここまでの早見表は、基礎控除を引いたあとの「課税遺産総額」をもとにしています。ご自身の家族の場合は、まず、正味の遺産額から基礎控除額を引いて、課税遺産総額を求める必要があります。
基礎控除額は、3000万円に、600万円に法定相続人の数をかけた額を足して計算します。法定相続人が1人なら3600万円、2人なら4200万円、3人なら4800万円、4人なら5400万円です。
たとえば、正味の遺産額が6000万円で、法定相続人が配偶者と子2人の場合は、基礎控除額が4800万円なので、課税遺産総額は1200万円です。法定相続分で分けると、配偶者が600万円、子が300万円ずつです。
600万円は10%の区分なので60万円、300万円も10%の区分なので30万円ずつです。相続税の総額は、合計で120万円になります。配偶者が法定相続分どおりに2分の1を取得し、税額の軽減を使うと、子2人の分の60万円が納める額の目安です(編集部試算)。
一方、正味の遺産額が6000万円で、法定相続人が子1人の場合は、基礎控除額が3600万円なので、課税遺産総額は2400万円です。2400万円は15%の区分なので、控除額50万円を引いて、310万円です。同じ6000万円でも、法定相続人の数で、総額は大きく変わります。
基礎控除額を超えなければ、相続税はかかりません。国税庁によると、取得した財産の価額の合計額が、遺産に係る基礎控除額の範囲内であれば、相続税の申告も納税も必要ありません。ただし、特例を使う場合など、申告が必要になる場合もあります。税務署に確認してください。
8. 相続税の総額は、各人の取得割合で分ける:実際に納める額
相続税の総額が出たら、次は、実際に納める額を求めます。国税庁の計算の考え方では、相続税の総額を、実際に各人が取得した財産の割合で、按分します。
先ほどの速算表で出した総額は、あくまで、法定相続分で分けたと仮定した計算です。実際の遺産分割が、法定相続分どおりでなくても、総額は変わりません。取得割合に応じて、各人の負担が変わります。
各人の税額には、そのあとで、税額控除などが適用されます。代表的なものが、配偶者の税額の軽減です。国税庁のNo.4158によると、配偶者が遺産分割や遺贈により実際に取得した正味の遺産額が、1億6千万円と、配偶者の法定相続分相当額の、どちらか多い金額までは、配偶者に相続税はかかりません。
ただし、この軽減は、配偶者が遺産分割などで実際に取得した財産を基に計算されます。そのため、相続税の申告期限までに分割されていない財産は、税額軽減の対象になりません。
9. 正味の遺産額1億円・配偶者と子2人の場合:配偶者の税額軽減を編集部が試算
編集部の仮定で、具体的な流れを見てみます。正味の遺産額が1億円で、法定相続人が配偶者と子2人(実子)の場合です。基礎控除額は、3000万円に、600万円の3人分を足した、4800万円です。
課税遺産総額は、1億円から4800万円を引いた、5200万円です。法定相続分で分けると、配偶者が2600万円、子が1300万円ずつです。
配偶者は、2600万円に15%をかけて、控除額50万円を引くと、340万円です。子は、1300万円に15%をかけて、控除額50万円を引くと、145万円ずつです。相続税の総額は、340万円に、145万円の2人分を足した、630万円です。
実際の遺産分割で、配偶者が2分の1、子が4分の1ずつを取得したとします。相続税の総額630万円のうち、配偶者の分は315万円、子の分は157万5000円ずつです。
配偶者は、法定相続分相当額の範囲内で取得しているため、税額の軽減により、納める税額は0円になります。子2人が納める額の合計は、315万円です。軽減を使うと、納める額は、総額630万円の半分になりました。
9.1 【正味の遺産額1億円・配偶者と子2人なら相続税はいくら?相続税の総額と、実際に納める額を試算(編集部試算)】
- 配偶者:法定相続分に応ずる取得金額は2600万円で、税額は340万円です。取得割合に応じた税額は315万円で、配偶者の税額軽減後は0円です。
- 子(1人目):法定相続分に応ずる取得金額は1300万円で、税額は145万円です。取得割合に応じた税額は157万5000円で、軽減後も157万5000円です。
- 子(2人目):法定相続分に応ずる取得金額は1300万円で、税額は145万円です。取得割合に応じた税額は157万5000円で、軽減後も157万5000円です。
この試算で、配偶者が納める税額は0円になりました。ただし、将来、その配偶者が亡くなったときの相続(二次相続)では、配偶者の税額軽減はありません。一次相続で配偶者に多く相続させると、二次相続の負担が重くなる場合がある、と一般に言われますが、国税庁の資料では確認できていません。
二次相続は、本記事で確認した国税庁の資料では、具体的な計算までは触れられていません。ご家族の状況によって、有利・不利が変わるため、相続税の申告の前に、税理士に相談してください。
相続税の計算の流れについては、相続税の計算方法。各相続人の相続割合に応じた相続税額はどう計算する? 相続税の計算の流れでも説明されています。
10. 相続税額の2割加算:配偶者と一親等の血族以外が取得したとき
相続税の総額から各人の税額を出したあと、人によっては、税額が2割増しになる場合があります。国税庁のNo.4157によると、相続や遺贈などで財産を取得した人が、被相続人の一親等の血族(代襲相続人となった孫を含みます)および配偶者以外の人である場合には、その人の相続税額に、2割に相当する金額が加算されます。
たとえば、被相続人の兄弟姉妹や、おい、めいとして相続人になった人は、対象になります。計算式は、各人の税額控除前の相続税額に0.2をかけた額が、加算金額です。
被相続人の養子は、一親等の法定血族であるため、2割加算の対象になりません。ただし、被相続人の養子となっている孫は、被相続人の子が相続開始前に死亡したときなどに代襲して相続人となっている場合を除き、2割加算の対象になります。
この2割加算は、税率の速算表とは別に、各人の税額に上乗せされる仕組みです。相続人の構成によって、税額が変わるため、早見表の総額だけで、各人の負担を判断しないように注意してください。
11. 【編集者の視点】
税率の速算表は、一見すると、数字の羅列です。ただ、使い方を知ると、「課税遺産総額」「法定相続分」「取得割合」「税額軽減」「2割加算」という、5つの段階が見えてきます。
どの段階で数字が動くのかを知っておくと、相続税の見通しを、冷静に立てやすくなります。早見表の総額は、スタート地点の目安だと考えて、各人の負担は、順番に確かめてください。
相続税の負担を受ける人の割合は、「え、こんなに?」国民の10人に1人が払う相続税の平均1930万円!もはや「お金持ちだけの税金」ではない」相続対策に「一時払い終身保険」は有効? 相続税は「お金持ちだけの税金」ではない!誰でもかかる可能性がある理由と、今すぐ始めるべき対策を解説。でも紹介されています。
税の計算は、順番に見ていけば、決して難しいものではありません。まず、基礎控除、次に課税遺産総額、そして法定相続分と、一歩ずつ進めていけば安心です。迷ったときは、税務署や税理士に、遠慮なく確認してみてください。
※本記事は、編集部が国税庁の公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
12. 配偶者の税額の軽減を受けるときの手続き:分割が終わっていない財産の扱い
配偶者の税額の軽減は、申告をしないと使えません。国税庁のNo.4158によると、税額軽減の明細を記載した相続税の申告書または更正の請求書に、戸籍謄本などのほか、遺言書の写しや遺産分割協議書の写しなど、配偶者が取得した財産が分かる書類を添えて提出します。
遺産分割協議書の写しには、相続人全員の印鑑証明書(遺産分割協議書に押印したもの)も添付する必要があります。書類をそろえるには時間がかかるため、早めの準備が欠かせません。
申告期限までに遺産分割が終わらない場合も、方法があります。申告書または更正の請求書に「申告期限後3年以内の分割見込書」を添付し、申告期限から3年以内に分割したときは、分割した財産が税額軽減の対象になります。
申告期限から3年を経過する日までに分割できないやむを得ない事情があり、税務署長の承認を受けた場合は、その事情がなくなった日の翌日から4か月以内に分割すれば、対象になります。また、申告後に行われた遺産分割に基づいて軽減を受ける場合は、分割が成立した日の翌日から4か月以内に、更正の請求をする必要があります。
つまり、遺産分割がまとまらなくても、期限内に必要な書類を出しておけば、あとから軽減を受けられる道があります。ただし、軽減を受けられるかどうかは、財産の分割の状況で変わるため、税務署や税理士に確認してください。
2割加算についても、簡単な数字で確かめておきます。たとえば、ある人の税額控除前の相続税額が100万円だった場合、国税庁の計算式では、100万円に0.2をかけた20万円が加算されます。合計は120万円です(編集部試算)。
13. まとめ
相続税の税率は、10%から55%までの8段階です。ただし、税率は、各人が取得した額ではなく、課税遺産総額を法定相続分で分けた金額(法定相続分に応ずる取得金額)に当てはめます(国税庁No.4155)。
編集部の試算では、課税遺産総額が1億円の場合、法定相続人が配偶者と子2人なら相続税の総額は1450万円、子2人なら1600万円、子1人なら2300万円です。法定相続人が少ないほど、総額は大きくなります。
相続税の総額は、実際の取得割合で各人に分けます。配偶者の税額の軽減(1億6千万円と法定相続分相当額のどちらか多い額まで)や、2割加算で、各人の納付額は変わります。個別の税額は、税務署や税理士に確認してください。
14. よくある質問
14.1 Q. 相続税の税率は、いくらですか?
10%から55%までの8段階です。法定相続分に応ずる取得金額が1000万円以下なら10%、6億円超なら55%です(国税庁No.4155)。
14.2 Q. 遺産が多いと、遺産全体に55%がかかりますか?
かかりません。課税遺産総額を法定相続分で分けた金額ごとに、速算表の税率と控除額を当てはめます。55%は、法定相続分に応ずる取得金額が6億円を超えた場合の区分です。
14.3 Q. 相続税の総額は、どのように計算しますか?
正味の遺産額から基礎控除額を引いて、課税遺産総額を求めます。それを法定相続分で分け、各人の金額を速算表に当てはめて、税額を合計します(国税庁No.4155)。
14.4 Q. 基礎控除額は、いくらですか?
3000万円に、600万円に法定相続人の数をかけた額を足した金額です。法定相続人が3人なら、4800万円です。
14.5 Q. 養子は、法定相続人の数に含まれますか?
含まれますが、数に制限があります。実子がいる場合は1人、実子がいない場合は2人までです(国税庁No.4155の注)。
14.6 Q. 配偶者の税額の軽減とは、何ですか?
配偶者が実際に取得した正味の遺産額が、1億6千万円と法定相続分相当額のどちらか多い金額までは、配偶者に相続税がかからない制度です。申告期限までに分割されていない財産は、原則として対象になりません(国税庁No.4158)。
14.7 Q. 相続税が2割増しになるのは、どんな人ですか?
被相続人の一親等の血族(代襲相続人となった孫を含みます)と配偶者以外の人が、相続や遺贈で財産を取得した場合です。兄弟姉妹や、おい、めいなどが当てはまります(国税庁No.4157)。
14.8 Q. 遺産分割が法定相続分どおりでないと、相続税の総額は変わりますか?
相続税の総額は、法定相続分で分けたと仮定して計算するため、変わりません。ただし、各人の納める額は、実際の取得割合で変わります。
14.9 Q. 配偶者の税額の軽減を受けるには、申告が必要ですか?
必要です。税額軽減の明細を記載した相続税の申告書または更正の請求書に、戸籍謄本や遺産分割協議書の写しなどを添えて提出します。分割が終わっていない財産は、一定の手続きをした場合に、あとから対象になります(国税庁No.4158)。
14.10 Q. 早見表の税額は、そのまま納める額ですか?
本記事の早見表は、相続税の総額の目安です。実際に納める額は、取得割合や、配偶者の税額の軽減、2割加算などで変わります。個別の税額は、税務署や税理士に確認してください。
参考資料
齊藤 慧