

3. 妻の働き方別に、65歳からの年金を試算
妻の働き方を4通り変えて、夫を亡くしたあとの65歳以降の年金を比べます。試算の前提は次のとおりです。
- 夫は会社員として38年働いて亡くなった。平均標準報酬額は、厚生労働省「令和6年度厚生年金保険・国民年金事業の概況」の男性の1人当たり標準報酬額(年538万4千円)を月額にした約44.9万円で、報酬比例部分は年112万1370円
- 妻は65歳以上の単身で、国民年金は40年納付(老齢基礎年金は満額の年84万7300円)。年金以外の収入はない(横浜市在住、国民健康保険に加入)
- 年金額は2026年度の水準。報酬比例部分は「平均標準報酬額×5.481/1000×加入月数」で計算(2003年3月以前の期間の計算式や再評価率の違いは考慮しない)
- 手取りは、国民健康保険料・介護保険料(横浜市の2026年度の料率・第9期の段階)と所得税・住民税を差し引いた額
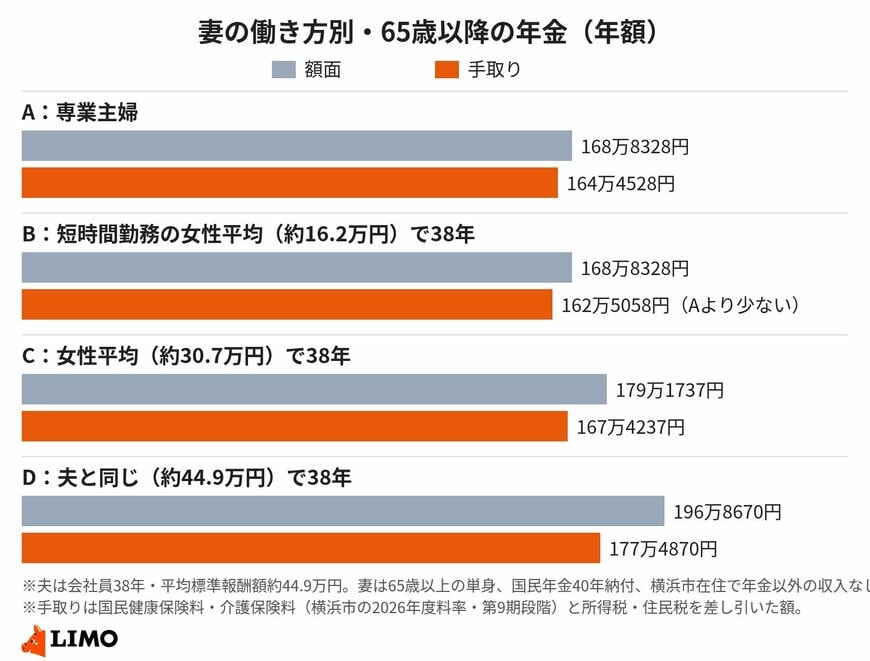
3.1 ケースA:専業主婦(厚生年金の加入なし)
- 遺族厚生年金:84万1028円(夫の報酬比例部分の4分の3)
- 額面の合計:168万8328円
- 手取り:164万4528円
3.2 ケースB:短時間勤務の女性の平均的な給与で38年
平均標準報酬額を、短時間労働者の女性の1人当たり標準報酬額(年194万4千円)を月額にした約16.2万円とします。
- 自分の老齢厚生年金:40万4892円
- 遺族厚生年金:43万6136円
- 額面の合計:168万8328円(ケースAと同じ)
- 手取り:162万5058円(ケースAより1万9470円少ない)
妻の老齢厚生年金が夫の報酬比例部分の半分(年56万685円)以下のため、額面の合計は専業主婦のケースAと変わりません。
3.3 ケースC:女性の平均的な給与で38年
平均標準報酬額を、女性の1人当たり標準報酬額(年368万5千円)を月額にした約30.7万円とします。
- 自分の老齢厚生年金:76万7504円
- 遺族厚生年金:17万6933円
- 額面の合計:179万1737円
- 手取り:167万4237円(ケースAより2万9709円多い)
3.4 ケースD:夫と同じ給与で38年
- 自分の老齢厚生年金:112万1370円
- 遺族厚生年金:0円
- 額面の合計:196万8670円
- 手取り:177万4870円(ケースAより13万342円多い)
4. 手取りで比べると、差はさらに小さくなる
4つのケースを額面で比べると、ケースDはケースAより年28万342円多くなります。ところが手取りでは、その差は年13万342円に縮まります。
4.1 遺族年金は非課税、自分の老齢年金は課税の対象
遺族年金は非課税で、住民税や国民健康保険料の計算にも含まれません。一方、自分の老齢基礎年金と老齢厚生年金は、雑所得として課税や保険料の計算の対象になります。
妻自身の老齢厚生年金が増えるほど、非課税の遺族厚生年金が課税される老齢厚生年金に置き換わるため、税や保険料の負担が増えます。
4.2 保険料の段階が上がると、手取りが逆転することも
ケースBは額面ではケースAと同じですが、課税対象の年金収入が増えるため、介護保険料の段階が上がります(横浜市では年2万7000円から年4万6470円)。その結果、手取りはケースAより年1万9470円少なくなります。
ケースDでは、住民税(年3万1300円)や国民健康保険料の所得割もかかり、税と保険料の合計は年19万3800円になります。ケースAの合計は年4万3800円です。
5. 知っておきたいこと
共働きの妻の遺族厚生年金が少ないからといって、働いて納めてきた厚生年金保険料が無駄になるわけではありません。次の点も押さえておきましょう。
5.1 65歳までは、働き方に関係なく遺族厚生年金を受け取れる
自分の老齢厚生年金との調整が行われるのは、65歳以降に自分の老齢厚生年金を受け取るようになってからです。
この試算の夫の場合、妻が40歳以上65歳未満で夫を亡くし子がいなければ、65歳になるまでは遺族厚生年金84万1028円と中高齢寡婦加算63万5500円の年147万6528円が目安です。
5.2 自分の厚生年金は、夫婦そろっている間や自分が先に亡くなる場合にも生きる
夫婦がそろっている間は、妻は自分の老齢厚生年金をそのまま受け取れます。夫婦2人の年金額は、妻が働いてきた分だけ多くなります。
夫を亡くした場合も、ケースC・Dのように、自分の老齢厚生年金が夫の報酬比例部分の半分を超えていれば、受け取る総額は専業主婦の妻より多くなります。
6. まとめ
65歳以降の遺族厚生年金は、妻自身の老齢厚生年金を先に受け取り、その差額だけが支給されます。夫と同じくらい働いてきた妻は、遺族厚生年金が0円になります。
妻の老齢厚生年金が夫の報酬比例部分の半分以下なら、総額は専業主婦の妻と同じです。手取りでは、税や保険料の負担が増える分、専業主婦の妻を下回ることもあります。
夫婦それぞれのねんきん定期便で、老齢厚生年金(報酬比例部分)の見込額を確認してみましょう。夫が亡くなったあとに自分が受け取る年金の目安がわかると、老後の家計や貯蓄の計画も立てやすくなります。
参考資料
- 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 労働政策研究・研修機構「共働き世帯の状況 ―労働力調査(詳細集計)の結果から―」
- 横浜市「国民健康保険料の保険料率」
- 横浜市「介護保険料」
- 横浜市「個人市民税・県民税」
和田 直子


