3. 妻の働き方別に試算:遺族厚生年金はいくら受け取れる?
夫の老齢厚生年金の報酬比例部分を年120万円と仮定し、65歳以上の妻が受け取る額を、妻自身の老齢厚生年金の額別に試算します。
この場合、①は120万円×4分の3で年90万円です。
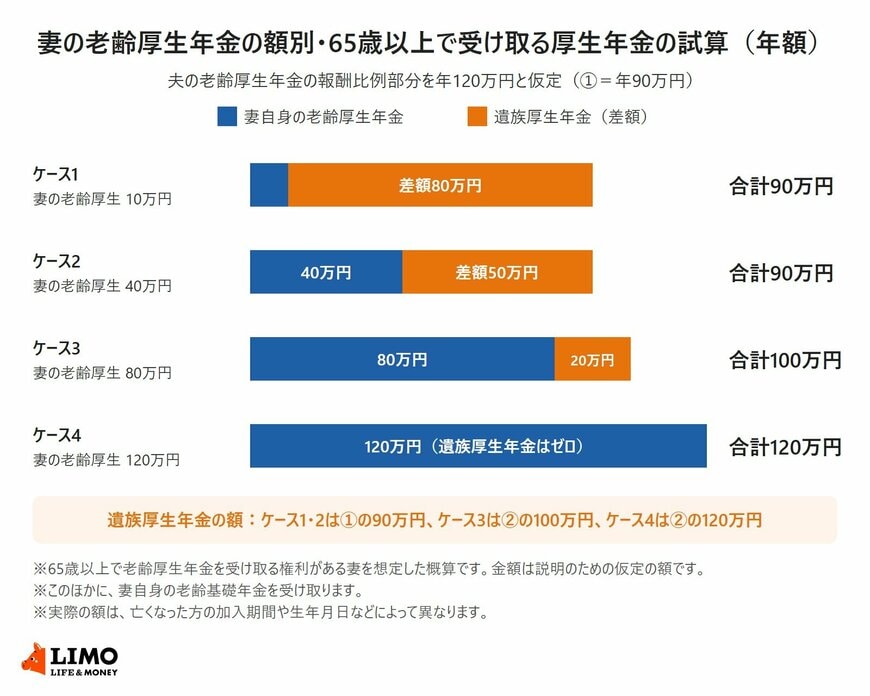
3.1 ケース1:会社員期間が短い妻(自分の老齢厚生年金が年10万円)
②は60万円+5万円で65万円となり、①の90万円のほうが高いため、遺族厚生年金は年90万円です。
このうち自分の老齢厚生年金に相当する10万円が支給停止となり、遺族厚生年金として受け取るのは差額の80万円です。自分の老齢厚生年金10万円とあわせて、厚生年金は年90万円になります。
3.2 ケース2:会社員期間がある妻(自分の老齢厚生年金が年40万円)
②は60万円+20万円で80万円となり、遺族厚生年金は①の年90万円です。
40万円が支給停止となるため、遺族厚生年金として受け取るのは差額の50万円で、合計はケース1と同じ年90万円です。
3.3 ケース3:共働きを続けてきた妻(自分の老齢厚生年金が年80万円)
自分の老齢厚生年金が夫の報酬比例部分の半分(60万円)を超えているため、②の60万円+40万円=100万円が①を上回り、遺族厚生年金は年100万円です。
80万円が支給停止となり、遺族厚生年金として受け取るのは差額の20万円で、合計は年100万円になります。
3.4 ケース4:夫と同程度に働いてきた妻(自分の老齢厚生年金が年120万円)
②は60万円+60万円で120万円となり、遺族厚生年金は年120万円です。
ただし、自分の老齢厚生年金120万円に相当する額がすべて支給停止となるため、遺族厚生年金として受け取れる額はゼロになり、受け取るのは自分の老齢厚生年金の120万円だけです。
3.5 自分の年金が多いほど、遺族厚生年金の「上乗せ分」は小さくなる
4つのケースを比べると、妻自身の老齢厚生年金が増えるほど、遺族厚生年金として振り込まれる差額は80万円、50万円、20万円、ゼロと小さくなっていきます。
一方で、受け取る厚生年金の合計は、ケース1・2の90万円から、ケース3の100万円、ケース4の120万円と増えていきます。自分で納めてきた保険料が無駄になるわけではなく、遺族厚生年金の差額が小さくなる分、自分の老齢厚生年金でまかなう形になると考えるとよいでしょう。
4. 65歳を迎えるときに確認しておきたいこと
65歳になる前から遺族厚生年金を受け取っている方は、65歳を境に受け取り方が変わります。
4.1 中高齢寡婦加算は65歳で終わる
40歳から65歳になるまで遺族厚生年金に上乗せされていた中高齢寡婦加算(2026年度は年63万5500円)は、65歳になると加算されなくなります。
1956年(昭和31年)4月1日以前生まれの方は、65歳になったときに中高齢寡婦加算が「経過的寡婦加算」に変わり、生年月日に応じて減額された額が加算されます。
4.2 65歳からは自分の老齢基礎年金も受け取る
65歳からは、自分の老齢基礎年金と老齢厚生年金を受け取り、遺族厚生年金は差額分を受け取る形になります。
中高齢寡婦加算がなくなる一方で、自分の老齢基礎年金を受け取れるようになるため、65歳の前後で受け取る年金の内訳と合計額は変わります。
4.3 ねんきん定期便や年金事務所で額を確かめておく
自分の老齢厚生年金の見込み額は、ねんきん定期便やねんきんネットで確認できます。
亡くなった配偶者の報酬比例部分や、自分が受け取る遺族厚生年金の差額は、年金事務所で試算してもらうと確実です。
5. まとめ:65歳以降の遺族厚生年金は「自分の年金との差額」と考えよう
65歳以上で自分の老齢厚生年金を受け取る権利がある方は、自分の老齢厚生年金が全額支給され、遺族厚生年金は老齢厚生年金に相当する額が支給停止となって、差額だけが支給されます。
遺族厚生年金の額は、亡くなった方の報酬比例部分の4分の3と、その3分の2に自分の老齢厚生年金の2分の1を足した額を比べた高いほうで決まり、自分の老齢厚生年金が多い方ほど、振り込まれる差額は小さくなります。
配偶者に万一のことがあったときの生活費を考える際は、遺族厚生年金の額だけでなく、自分の老齢厚生年金とあわせて「65歳以降にいくら受け取れるか」を夫婦で一度確認しておきましょう。

参考資料
和田 直子