
配偶者を亡くして遺族厚生年金を受け取るとき、65歳を過ぎていると、自分の年金との関係で受け取り方が変わります。
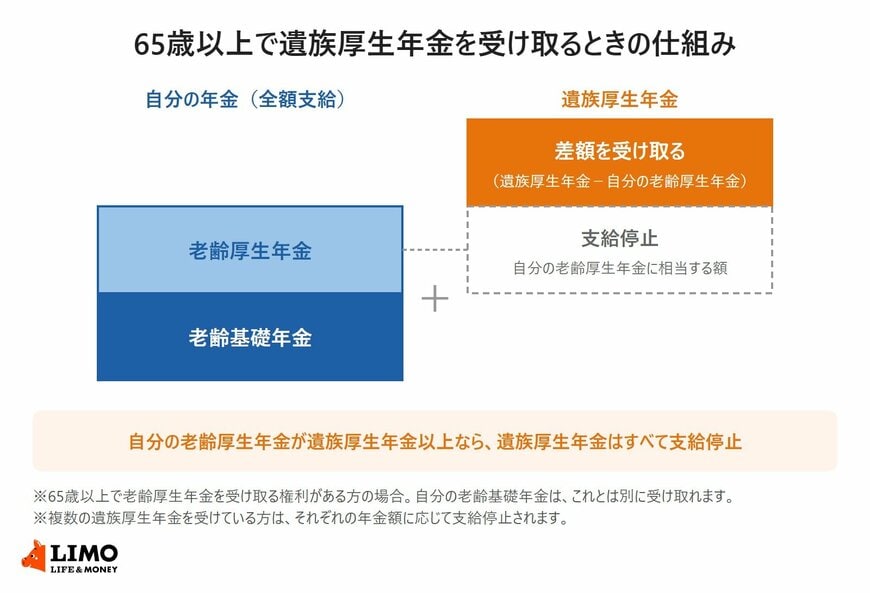
65歳以上で自分の老齢厚生年金を受け取る権利がある方は、自分の老齢厚生年金が全額支給され、遺族厚生年金はそれに相当する額が支給停止になるためです。
その結果、自分も長く会社員として働いてきた方ほど、遺族厚生年金として実際に受け取れる額は少なくなり、ゼロになることもあります。
この記事では、65歳以上の方が遺族厚生年金を受け取るときの仕組みと、遺族厚生年金の額を決める2つの計算方法を確認したうえで、妻の働き方別に4つのケースで試算します。
1. 65歳以上は「自分の老齢厚生年金」が先に支給される
公的年金は一人1年金が原則ですが、遺族厚生年金を受け取る方が65歳以上の場合は、自分の老齢基礎年金・老齢厚生年金と、遺族厚生年金の一部または全部をあわせて受け取ることができます。
1.1 遺族厚生年金は「老齢厚生年金に相当する額」が支給停止
65歳以上で老齢厚生年金を受け取る権利がある方は、老齢厚生年金は全額支給となり、遺族厚生年金は老齢厚生年金に相当する額が支給停止されます。
つまり、遺族厚生年金として実際に振り込まれるのは、遺族厚生年金の額から自分の老齢厚生年金の額を差し引いた差額分です。
自分の老齢基礎年金は、これとは別に受け取ることができます。
1.2 自分の老齢厚生年金と遺族厚生年金の「高いほう」が目安
受け取る厚生年金の合計で見ると、自分の老齢厚生年金と遺族厚生年金のうち、高いほうの額を受け取るのと同じ結果になります。
遺族厚生年金のほうが高ければ「自分の老齢厚生年金+差額」、自分の老齢厚生年金のほうが高ければ、遺族厚生年金は全額が支給停止になり、自分の老齢厚生年金だけになります。
2. 遺族厚生年金の額は2つの計算方法の「高いほう」
65歳以上で老齢厚生年金を受け取る権利がある方が、配偶者の死亡による遺族厚生年金を受け取るときは、遺族厚生年金の額の決め方にも特徴があります。
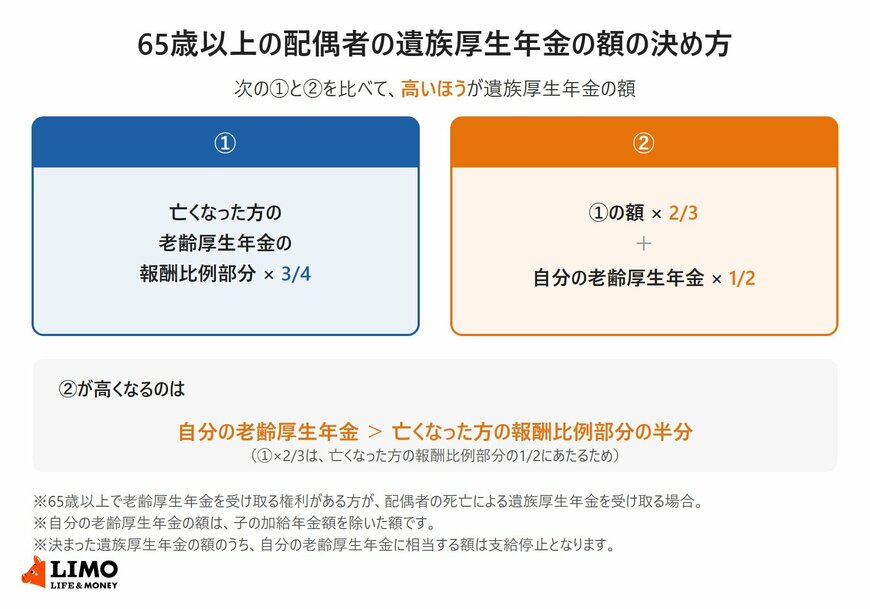
次の①と②の額を比較し、高いほうが遺族厚生年金の額となります。
2.1 ①亡くなった方の老齢厚生年金の報酬比例部分の4分の3
①は、亡くなった方の老齢厚生年金の報酬比例部分の4分の3の額です。65歳未満の方が受け取る遺族厚生年金も、基本的にはこの計算方法で決まります。
2.2 ②「①の3分の2」と「自分の老齢厚生年金の2分の1」の合計
②は、①の額の3分の2と、自分の老齢厚生年金の額(子の加給年金額を除いた額)の2分の1を合計した額です。
①の3分の2は、亡くなった方の報酬比例部分の2分の1にあたります。そのため②は、「亡くなった方の報酬比例部分の半分」と「自分の老齢厚生年金の半分」を足した額と言い換えることができます。
2.3 自分の年金が「亡くなった方の報酬比例部分の半分」を超えると②が高くなる
①と②を比べると、自分の老齢厚生年金の額が、亡くなった方の報酬比例部分の半分を超えるときに、②のほうが高くなります。
ただし、どちらの計算方法で決まっても、65歳以上の方は自分の老齢厚生年金に相当する額が支給停止される点は変わりません。
ここからは、妻の働き方によって受け取れる額がどう変わるのかを、具体的な数字で試算していきます。