

5. 毎年の繰り上げ返済を18回続けると、65歳時点の住宅ローン残高はいくら減るか
定年の時期に住宅ローンがどれだけ残るかは、退職金や老後の家計を考えるうえで大事な数字です。同じ計算例で、65歳の繰り上げ返済を終えた時点の残高を比べます。
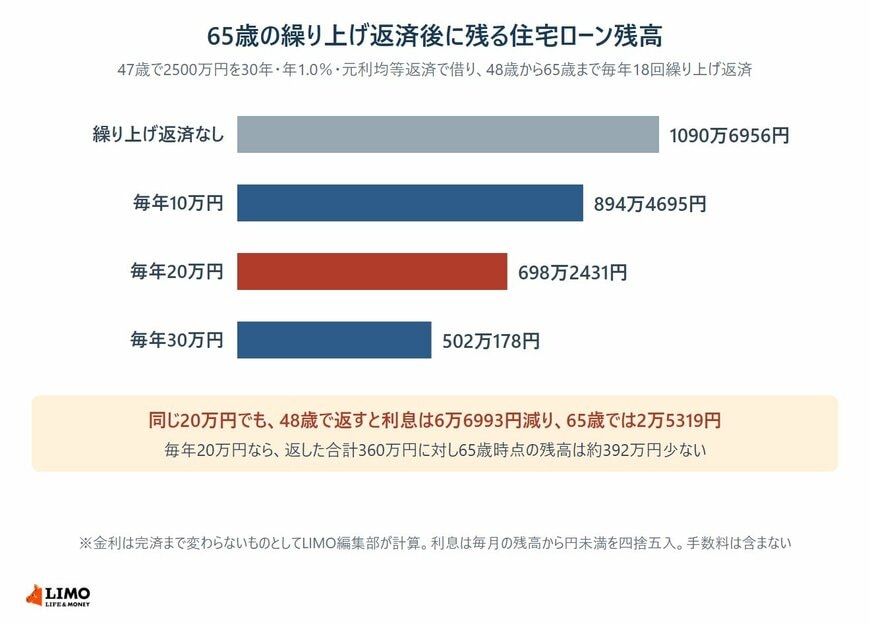
毎年20万円を返すと、65歳時点の残高は1090万6956円から698万2431円に減る3/3
出所:LIMO編集部作成
5.1 毎年20万円なら、65歳時点の残高は698万2431円
繰り上げ返済をしない場合の65歳時点の残高は1090万6956円でした。毎年10万円を返すと894万4695円、20万円なら698万2431円、30万円なら502万178円になります。
毎年20万円の場合、65歳までに返した合計は360万円ですが、残高は約392万円少なくなります。減った分には、繰り上げ返済で返した額のほか、その後の毎月の返済で元金に充てられる割合が増えた分も含まれます。
6. 同じ20万円でも、1回目の繰り上げ返済は最後の回より利息が多く減る
毎年の繰り上げ返済は、回を重ねるほど1回あたりの効果が小さくなります。20万円を1回だけ返した場合で比べました。
6.1 48歳で返すと6万6993円、65歳で返すと2万5319円
48歳で20万円を1回返すと、減る利息は6万6993円です。同じ20万円を65歳で1回返すと、減る利息は2万5319円で、48歳のときの4割弱にとどまります。
繰り上げ返済で減る利息は、返したお金に、その後の返済期間の利息がかからなくなる分です。残りの期間が短くなるほど、同じ額でも効果は小さくなります。
6.2 毎年返すなら、手数料のかからない申し込み方を選ぶ
18回続けると、1回ごとの手数料も18回分かかります。インターネットバンキングなら一部繰上返済の手数料を無料にしている銀行もあるので、借入先の申し込み方と手数料を先に確かめておきましょう。
7. まとめ
世帯主と配偶者以外にも働く人がいる二人以上世帯で借入金がある世帯は16.6%、住宅ローン残高は平均870万円・中央値250万円でした。既存(中古)住宅を取得した世帯主は40代が24.9%で最も多く、平均返済期間は29.7年です。
47歳で2500万円を30年で借りた計算例では、毎年10万円の繰り上げ返済を18回続けると、完済は77歳から74歳9か月に早まりました。毎年20万円なら72歳7か月、30万円なら70歳5か月です。
繰り上げ返済は、早い時期に返すほど1回あたりの効果が大きくなります。返済予定表で完済予定の年齢を確かめ、毎年返せる額と申し込み方を借入先に確認してから始めてみてください。




参考資料
- 国土交通省「「リフォーム促進税制」などについて新たに調査しました!~令和7年度住宅市場動向調査の結果をとりまとめ~」
- 金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」
- 金融経済教育推進機構「「家計の金融行動に関する世論調査 2025年」の訂正について」(2026年10月30日)
中本 智恵


