

40歳代で住宅を買い、30年前後の住宅ローンを組むと、完済は70歳代後半になります。まとまったお金がなくても、毎年少しずつ繰り上げ返済を続ければ、完済の時期を早められます。
国土交通省の「令和7年度住宅市場動向調査」によると、既存(中古)住宅を取得した世帯の世帯主は40代が24.9%で最も多く、住宅購入資金の平均返済期間は29.7年でした。
この記事では、世帯主と配偶者以外にも働く人がいる二人以上世帯の住宅ローン残高を確認したうえで、47歳で借りた住宅ローンを毎年10万円から30万円ずつ繰り上げ返済した場合の効果を計算例で見ていきます。
1. 世帯主と配偶者以外にも働く人がいる世帯で、住宅ローンなどの借入金がある世帯は16.6%
はじめに、金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」で、就業者数別に「その他就業者あり」の世帯の借入の状況を見ます。「世帯主のみ」「配偶者のみ」「世帯主と配偶者のみ」が働く世帯と、就業者がいない世帯のいずれにも当たらない区分で、世帯主と配偶者以外にも働く人がいる世帯です。
なお、就業者数別の数値は、2026年10月30日に金融経済教育推進機構が訂正しています。ここでは訂正後の数値を使います。
1.1 全国の18.7%を2.1ポイント下回る
その他就業者ありの二人以上世帯1178世帯のうち、借入金がある世帯は16.6%でした。全国の18.7%を2.1ポイント下回っています。
就業者数別では、世帯主と配偶者のみが働く世帯が26.7%で最も高く、就業者がいない世帯は6.2%でした。
1.2 借入の目的は、住宅の取得または増改築などの資金が40.3%
その他就業者ありで借入金がある世帯に借入の目的を3つまで聞くと、「住宅の取得または増改築などの資金」が40.3%で最も多くなりました。
次いで「日常の生活資金」が22.4%、「耐久消費財の購入資金」が19.4%です。
2. その他就業者ありの世帯の住宅ローン残高は平均870万円、中央値250万円
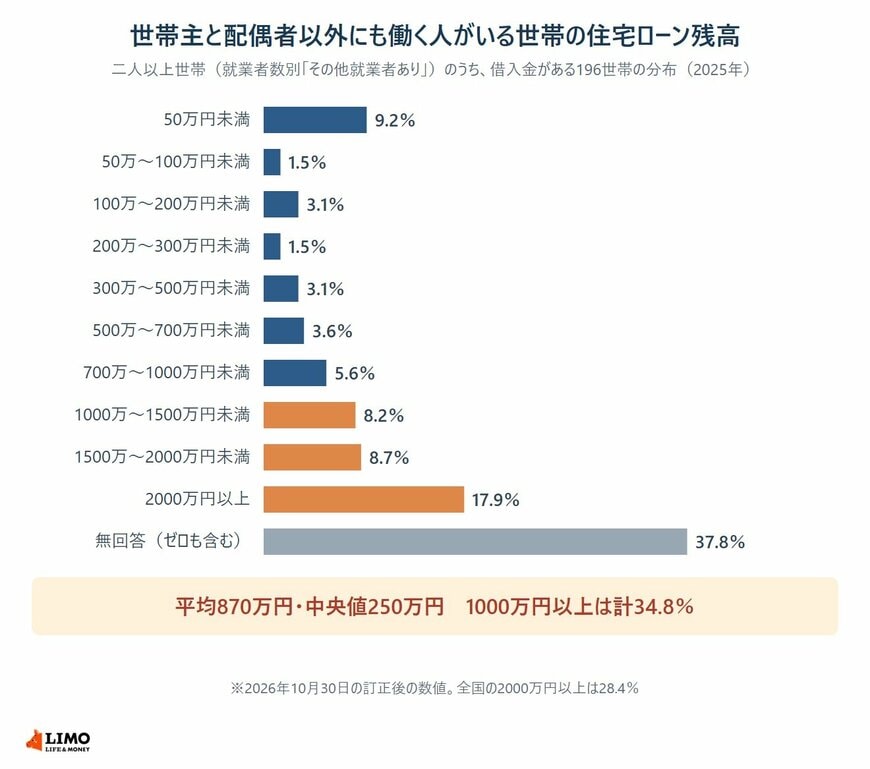
続いて、この区分で借入金がある196世帯の住宅ローン残高の分布を見ます。
住宅ローン残高は2000万円以上が17.9%、無回答(ゼロも含む)が37.8%1/3
出所:金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」をもとにLIMO編集部作成
- 50万円未満:9.2%
- 50万~100万円未満:1.5%
- 100万~200万円未満:3.1%
- 200万~300万円未満:1.5%
- 300万~500万円未満:3.1%
- 500万~700万円未満:3.6%
- 700万~1000万円未満:5.6%
- 1000万~1500万円未満:8.2%
- 1500万~2000万円未満:8.7%
- 2000万円以上:17.9%
- 無回答(ゼロも含む):37.8%
2.1 住宅ローン残高が1000万円以上の世帯は34.8%
住宅ローン残高が1000万円以上の世帯を合わせると34.8%で、2000万円以上は17.9%です。全国の2000万円以上28.4%と比べると、10.5ポイント低くなっています。
この表の分母には、残高がゼロの世帯や無回答の世帯も含まれ、その割合は37.8%です。
3. 既存(中古)住宅を取得した世帯主は40代が最も多く、平均年齢は47.7歳
40歳代で住宅ローンを組む人がどれくらいいるかを、国土交通省「令和7年度住宅市場動向調査」の既存(中古)住宅の経年変化比較表(全国)で見ます。令和6年度に住宅を取得した世帯が対象です。
3.1 世帯主の年齢は40代24.9%、30代22.5%、60歳以上20.7%
既存(中古)住宅を取得した世帯の世帯主の年齢は、40代が24.9%で最も多く、30代が22.5%、60歳以上が20.7%、50代が19.5%、30歳未満が8.2%でした。平均年齢は47.7歳です。
3.2 住宅購入資金の借入金の平均返済期間は29.7年
同じ調査で、住宅購入資金の借入金の平均返済期間は29.7年でした。47歳で30年の住宅ローンを組むと、完済は77歳になります。
4. 47歳で2500万円を30年で借りた住宅ローン、毎年20万円の繰り上げ返済で完済は72歳7か月に
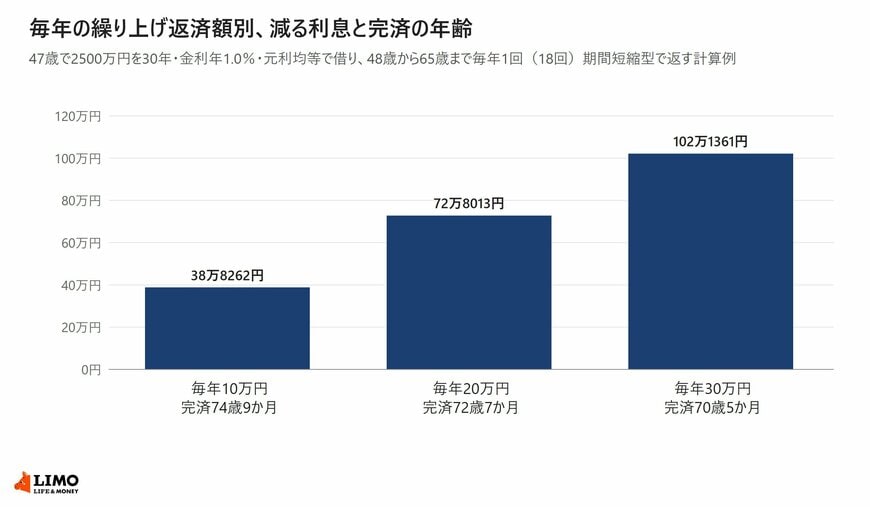
47歳で2500万円を30年・金利年1.0%・元利均等返済で借りた場合を計算しました。金利は完済まで変わらないものとし、48歳から65歳まで毎年1回、合計18回を期間短縮型で繰り上げ返済します。
4.1 毎月の返済額は8万410円、30年間の利息は約395万円
繰り上げ返済をしない場合、毎月の返済額は8万410円で、30年間に払う利息は394万7555円です。65歳になった時点でも、残高は1090万6956円残ります。
毎年20万円の繰り上げ返済を18回続けると、利息は72万8013円減り、完済は72歳7か月になる2/3
出所:LIMO編集部作成
4.2 毎年10万円でも、完済は2年3か月早まる
毎年10万円ずつ18回、合計180万円を返すと、減る利息は38万8262円で、完済は74歳9か月になります。毎年20万円なら72万8013円減って72歳7か月、毎年30万円なら102万1361円減って70歳5か月です。
利息は毎月の残高から計算して円未満を四捨五入しています。
40歳代で30年前後の住宅ローンを組むと、そのままでは完済が70歳代後半になります。毎年10万円の繰り上げ返済でも、18回続ければ完済は2年3か月早まり、利息は38万8262円減る計算でした。
まずは返済予定表で完済予定の年月を確かめ、毎年いくらなら無理なく返せるかを家計の中で決めておくと、続けやすくなります。
ここからは、繰り上げ返済を続けた場合の65歳時点の残高と、1回ごとの効果の違いを見ていきます。


