5. 65歳:年下の配偶者や子がいれば「加給年金」
65歳で老齢厚生年金の受け取りが始まるときに、家族構成によって上乗せされるのが加給年金です。
5.1 厚生年金20年以上で、65歳未満の配偶者がいる人が対象
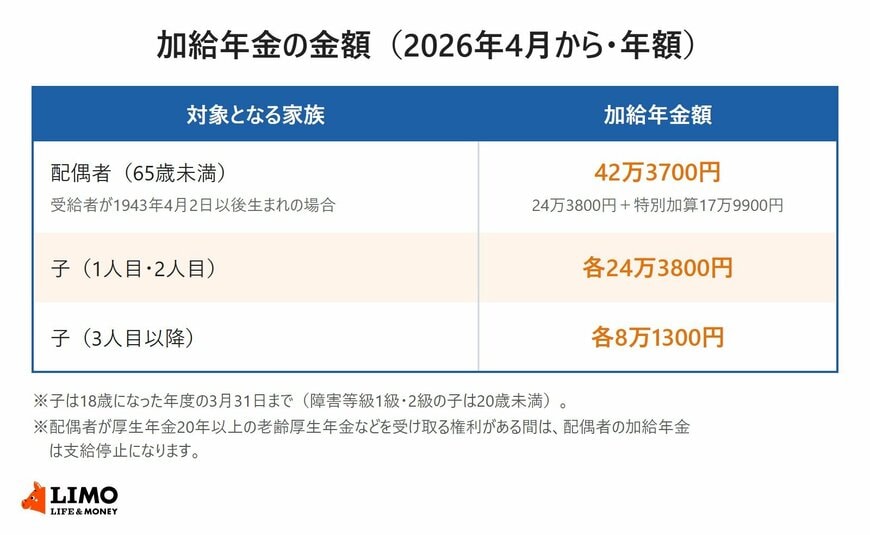
加給年金は、厚生年金保険の被保険者期間が20年以上ある人が65歳になった時点で、生計を維持している65歳未満の配偶者や、18歳になった年度の3月31日までの子がいる場合に加算されます。
2026年4月からの金額は、配偶者が年24万3800円で、1943年4月2日以後生まれの受給者には特別加算17万9900円が上乗せされ、合計で年42万3700円です。
子は1人目と2人目が各24万3800円、3人目以降が各8万1300円です。
5.2 配偶者の年金の受け取り状況によっては止まる
配偶者が厚生年金の加入期間20年以上の老齢厚生年金などを受け取る権利がある間は、配偶者の加給年金は支給停止になります。
2022年4月以降は、配偶者が在職中で年金が止まっているなど、実際には受け取っていない場合でも、受け取る権利があれば停止の対象です。
加給年金の加算や停止には届出が必要になる場合があるため、65歳の年金請求のときに配偶者の情報も確認しておきましょう。
6. 65歳から:所得が一定以下なら「年金生活者支援給付金」
年金を含めた所得が一定以下の人は、年金に上乗せして年金生活者支援給付金を受け取れます。
6.1 世帯全員が住民税非課税で、所得が82万6500円以下
老齢年金生活者支援給付金の対象は、65歳以上で老齢基礎年金を受け取っており、世帯全員の市町村民税が非課税の人です。
あわせて、前年の年金収入とその他の所得の合計が、1956年4月2日以後生まれの人は82万6500円以下、1956年4月1日以前生まれの人は82万4100円以下であることが条件です(2026年10月分から2027年9月分の場合)。
この基準を少し超える人でも、92万6500円以下(1956年4月1日以前生まれは92万4100円以下)であれば、補足的老齢年金生活者支援給付金の対象になります。
6.2 給付額は保険料を納めた期間で決まる
給付額は一律ではなく、保険料を納めた期間と免除された期間に応じて計算されます。
保険料納付済期間に基づく額は「5620円×保険料納付済期間÷480月」で、40年間すべて納めた人は月5620円です。
保険料免除期間がある人は、別の基準額をもとに計算した額が加わります。
65歳になって年金を受け取り始めるときは、年金の請求とあわせて給付金の請求手続きを行います。
7. 手続きで見落としやすい3つのポイント
5つの給付金・手当は、いずれも自分から請求や届出をして受け取るものです。
7.1 請求書が届いたら放置しない
特別支給の老齢厚生年金や65歳からの年金は、受給開始年齢が近づくと日本年金機構から年金請求書が届きます。
年金生活者支援給付金の請求も、年金の請求とあわせて行うのが基本のため、届いた書類はまとめて確認しておきましょう。
7.2 退職日は年齢と給付の関係を確かめてから決める
基本手当と高年齢求職者給付金は、退職した時点の年齢で決まります。
退職日を自分で選べる場合は、雇用保険の被保険者期間と年金の受け取り状況をあわせて確認してから決めると、後悔が少なくなります。
7.3 家族の状況が変わったら届出を確認する
加給年金は、配偶者が65歳になったり年金を受け取る権利を得たりすると、支給が止まったり終わったりします。
家族の年齢や年金の状況が変わったときは、届出が必要かどうかを年金事務所で確かめておくと安心です。
8. まとめ:60歳になったら、65歳までの給付を一度洗い出そう
60歳から65歳までの5年間には、高年齢雇用継続基本給付金、特別支給の老齢厚生年金、基本手当や高年齢求職者給付金、加給年金、年金生活者支援給付金と、時期ごとに確認したい給付が続きます。
とくに退職のタイミングは、65歳を境に雇用保険の給付が変わるうえ、年金との調整もあるため、早めに比べておくことが大切です。
まずは、ねんきん定期便や雇用保険の加入記録で自分の加入期間を確かめ、どの給付が対象になりそうかを書き出すところから始めてみましょう。

参考資料
- 厚生労働省「高年齢雇用継続給付の内容及び支給申請手続について」
- 厚生労働省「ハローワークインターネットサービス 基本手当について」
- 厚生労働省「ハローワークインターネットサービス 基本手当の所定給付日数」
- 日本年金機構「特別支給の老齢厚生年金」
- 日本年金機構「年金と雇用保険の失業給付との調整」
- 日本年金機構「年金と雇用保険の高年齢雇用継続給付との調整」
- 日本年金機構「加給年金額と振替加算」
- 日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」
和田 直子