
60代に入ると、定年や再雇用、退職、年金の受け取り開始と、お金の流れが大きく変わる節目が続きます。
この時期には、働き方や家族構成によって受け取れる給付金や手当がいくつかありますが、多くは自分で請求や届出をして初めて支給されるものです。
しかも、65歳の誕生日を境に受け取れる給付の種類が変わるものもあり、時期を逃すと選択肢が狭まることがあります。
この記事では、65歳で年金生活に入る前に確認しておきたい給付金・手当5つを、60歳から65歳までのどの時期にチェックすればよいかという順番に沿って解説します。
1. 65歳までに確認したい給付金・手当5選を時期順に整理
まずは、この記事で取り上げる5つの給付金・手当と、それぞれを確認したい時期を一覧で見ていきましょう。
65歳までに確認したい給付金・手当5選1/3
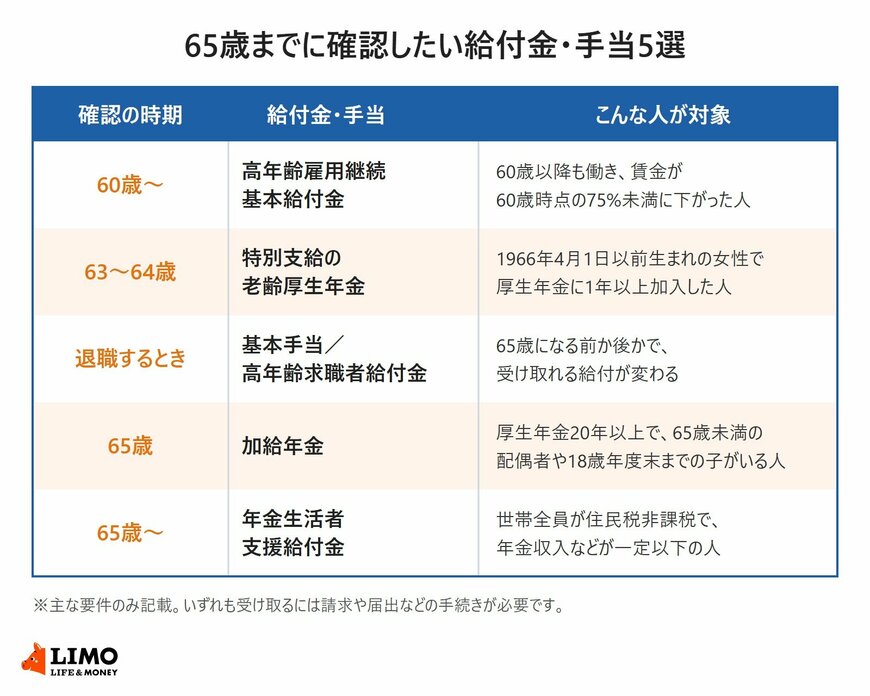
出所:厚生労働省「高年齢雇用継続給付の内容及び支給申請手続について」、厚生労働省「ハローワークインターネットサービス 基本手当について」、日本年金機構「特別支給の老齢厚生年金」、日本年金機構「加給年金額と振替加算」、日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」をもとにLIMO編集部作成
60歳から順に並べると、次のとおりです。
- 60歳から:高年齢雇用継続基本給付金(60歳以降も働き、賃金が下がった人)
- 63歳から64歳:特別支給の老齢厚生年金(1966年4月1日以前生まれの女性など)
- 退職するとき:基本手当または高年齢求職者給付金(65歳になる前か後かで変わる)
- 65歳:加給年金(年下の配偶者や18歳年度末までの子がいる人)
- 65歳から:年金生活者支援給付金(所得が一定以下の人)
いずれも雇用保険や年金の加入記録が要件にかかわるため、会社員として長く働いてきた人ほど、対象になるものが多くなりやすい点も押さえておきましょう。
2. 60歳から:賃金が下がったら「高年齢雇用継続基本給付金」
60歳の定年後も再雇用などで働き続ける人が、最初に確認したいのが雇用保険の高年齢雇用継続基本給付金です。
2.1 対象になるのは賃金が75%未満に下がった人
高年齢雇用継続基本給付金は、60歳以上65歳未満で雇用保険の被保険者期間が5年以上ある人が対象です。
60歳以降の各月の賃金が、60歳時点の賃金の75%未満に下がった場合に支給されます。
再雇用で給与が大きく下がるケースは珍しくないため、該当しないか一度確かめておくと安心です。
2.2 2025年4月以降に60歳になった人は最大10%
支給額は、賃金の低下率に応じて決まります。
60歳到達日が2025年4月1日以降の人は、賃金の低下率が64%以下になると、各月の賃金の10%が支給されます(64%超75%未満は、低下率に応じて支給率が下がります)。
2025年3月31日以前に60歳になった人は、従来どおり最大15%です。
支給は65歳に達する月までで、申請は原則として勤務先を通じてハローワークに行います。
なお、厚生年金に加入しながら特別支給の老齢厚生年金とこの給付金を両方受け取る場合は、年金の一部(最大で標準報酬月額の4%相当)が支給停止になります。
3. 63歳から64歳:1966年4月1日以前生まれの女性は「特別支給の老齢厚生年金」
65歳より前に受け取れる年金として、特別支給の老齢厚生年金があります。
3.1 女性は1966年4月1日以前生まれまでが対象
特別支給の老齢厚生年金を受け取れるのは、男性は1961年4月1日以前生まれ、女性は1966年4月1日以前生まれの人です。
男性は対象となる世代がすでに65歳を迎えているため、これから受け取り始めるのは主に女性になります。
女性の受給開始年齢は生年月日によって段階的に引き上げられており、1962年4月2日から1964年4月1日生まれは63歳、1964年4月2日から1966年4月1日生まれは64歳からです。
3.2 受け取るための3つの条件
生年月日の条件に加えて、次の条件を満たす必要があります。
- 老齢基礎年金の受給資格期間(10年)がある
- 厚生年金保険などに1年以上加入していた
- 生年月日に応じた受給開始年齢に達している
受給開始年齢になる前に日本年金機構から年金請求書が届くので、内容を確認して請求の手続きを行います。
4. 退職するとき:65歳になる前か後かで変わる雇用保険の給付
60代で退職して次の仕事を探す場合、雇用保険から受け取れる給付は、退職したときの年齢によって種類が変わります。
65歳になる前と後の退職で変わる雇用保険の給付2/3
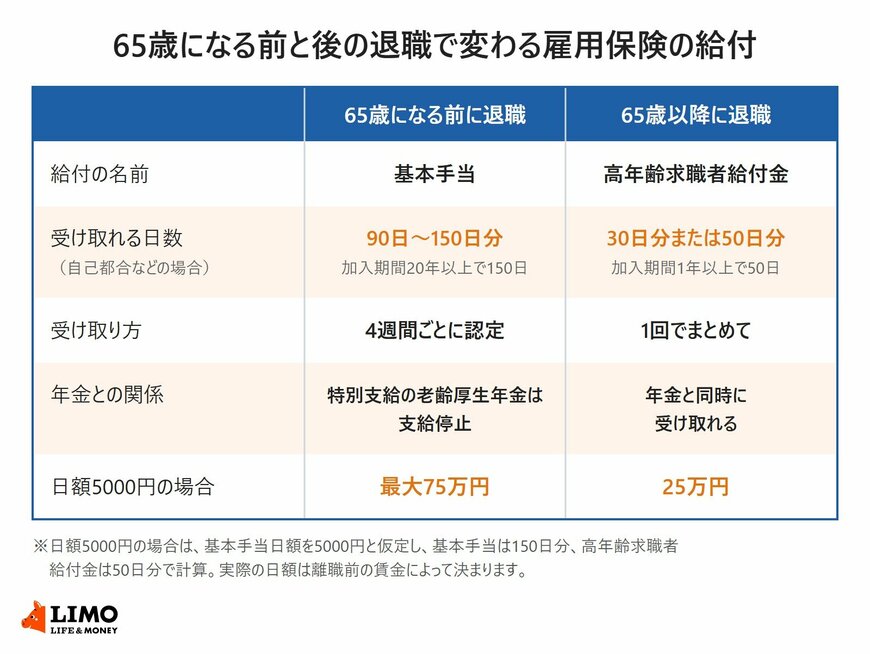
出所:厚生労働省「ハローワークインターネットサービス 基本手当の所定給付日数」、厚生労働省「ハローワークインターネットサービス 基本手当について」、日本年金機構「年金と雇用保険の失業給付との調整」をもとにLIMO編集部作成
4.1 65歳になる前の退職は「基本手当」
65歳になる前に退職した場合は、いわゆる失業保険にあたる基本手当の対象です。
自己都合などで退職した人の所定給付日数は、雇用保険の被保険者だった期間が10年未満なら90日、10年以上20年未満なら120日、20年以上なら150日です。
基本手当は、4週間に1回の失業の認定を受けながら、所定給付日数の範囲で受け取ります。
4.2 65歳以降の退職は「高年齢求職者給付金」
65歳以降に退職した場合は、基本手当ではなく高年齢求職者給付金の対象になります。
支給額は、被保険者だった期間が1年未満なら基本手当日額の30日分、1年以上なら50日分で、失業の認定は1回限りです。
4.3 日額5000円なら最大で50万円の差に
仮に基本手当日額を5000円とすると、被保険者期間20年以上で65歳前に退職した場合は150日分で75万円、65歳以降に退職した場合は50日分で25万円となり、差は50万円です。
ただし、65歳になる前にハローワークで求職の申込みをすると、その翌月から基本手当を受け終えるまで(または受給期間が過ぎるまで)、特別支給の老齢厚生年金は支給停止になります。
一方、高年齢求職者給付金は年金と同時に受け取れるため、どちらが有利かは年金の額や再就職の予定も含めて考える必要があります。
4.4 どちらが自分に合うかを考える3つの視点
退職のタイミングに迷ったときは、次の3点を比べてみると整理しやすくなります。
- 雇用保険の被保険者期間が何年あるか(基本手当の日数が決まる)
- 特別支給の老齢厚生年金を受け取っているか(基本手当との調整がある)
- 退職後すぐに次の仕事を探すつもりがあるか(どちらも求職活動が前提)
次のページでは、65歳で受け取りが始まる加給年金と年金生活者支援給付金について、手続きの注意点とあわせて見ていきます。