4. 3つのケースで、65歳の前と後の年金を試算
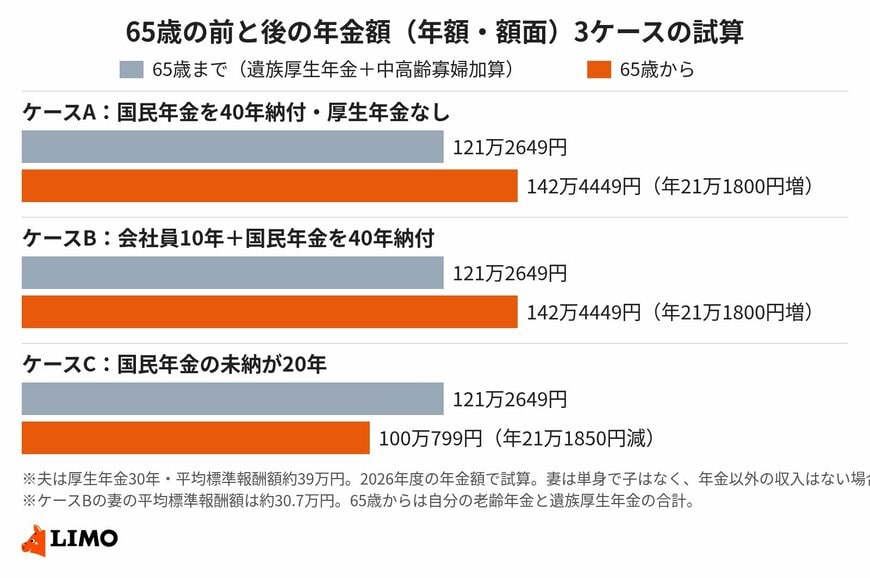
ここからは、妻自身の年金の加入歴を変えた3つのケースで、65歳の前と後の年金を比べます。試算の前提は次のとおりです。
- 夫は厚生年金に30年加入して亡くなった。平均標準報酬額は、厚生労働省「令和6年度厚生年金保険・国民年金事業の概況」の1人当たり標準報酬額(年469万1千円)を月額にした約39万円
- 妻は単身で子はなく、年金以外の収入はない(横浜市在住、国民健康保険に加入)
- 年金額は2026年度の水準。報酬比例部分は「平均標準報酬額×5.481/1000×加入月数」で計算(2003年3月以前の期間の計算式や再評価率の違いは考慮しない)
- 手取りは、国民健康保険料・介護保険料(横浜市の2026年度の料率・第9期の段階)と税を差し引いた額。今回の3ケースは、いずれも所得税・住民税はかからない
夫の報酬比例部分は年76万9532円で、遺族厚生年金はその4分の3の年57万7149円です。65歳までは、これに中高齢寡婦加算を加えた年121万2649円(月約10万1000円)を受け取ります。
遺族年金は非課税のため税はかかりませんが、国民健康保険料(40〜64歳は介護分を含む、軽減後で年2万1600円)を引くと、手取りは年119万1049円です。
4.1 ケースA:国民年金を40年納付、厚生年金の加入なし
結婚後は専業主婦(第3号被保険者)で、国民年金の加入期間をすべて納付済みにしてきたケースです。
- 老齢基礎年金:年84万7300円
- 遺族厚生年金:年57万7149円(自分の老齢厚生年金がないため全額)
- 合計:年142万4449円(月約11万8700円)
65歳前より年21万1800円増えます。介護保険料(年2万7000円)と国民健康保険料(年1万6800円)を引いた手取りは年138万649円で、65歳前より年18万9600円多くなります。
4.2 ケースB:結婚前に会社員10年、国民年金は40年納付
結婚前に10年間会社員として働き、平均標準報酬額は女性の1人当たり標準報酬額(年368万5千円)を月額にした約30.7万円とします。
- 老齢基礎年金:年84万7300円
- 自分の老齢厚生年金:年20万1975円
- 遺族厚生年金:年37万5174円(57万7149円から自分の老齢厚生年金の分が支給停止)
- 合計:年142万4449円
合計額は、厚生年金の加入がないケースAとまったく同じです。自分の老齢厚生年金が遺族厚生年金より少ない場合、その分だけ遺族厚生年金が減るためです。
4.3 ケースC:国民年金の未納が20年
国民年金の加入期間のうち、20年分が未納になっているケースです。
- 老齢基礎年金:年42万3650円(納付240月分)
- 遺族厚生年金:年57万7149円
- 合計:年100万799円(月約8万3400円)
65歳前より年21万1850円減ります。手取りは介護保険料(年1万5880円)と国民健康保険料を引いて年96万8119円となり、65歳前より年22万2930円少なくなります。
5. 65歳を迎える前に確認したいこと
3つのケースからわかるように、65歳からの年金を左右するのは、妻自身が国民年金をどれだけ納めてきたかです。65歳を迎える前に、次の点を確認しておきましょう。
5.1 夫を亡くしたあとは、60歳まで自分で国民年金保険料を納める
会社員の夫に扶養されていた間は、第3号被保険者として保険料を納めなくても納付済みの扱いでした。夫が亡くなると第3号被保険者ではなくなるため、会社員として働く場合を除き、60歳までは自分で保険料を納める第1号被保険者になります。
この期間を未納にすると、ケースCのように老齢基礎年金が少なくなります。保険料の負担が難しい場合は、未納のままにせず、市区町村の窓口で免除や納付猶予を申請しておきましょう。
5.2 納付が40年に足りない人は、60歳から任意加入で増やせる
60歳以上65歳未満で、20歳から60歳までの納付月数が480月に満たない人は、国民年金に任意加入して保険料を納められます。老齢基礎年金を繰上げ受給していないこと、厚生年金に加入していないことなども条件です。
免除や納付猶予を受けた期間は、10年以内であれば追納もできます。どちらも、65歳からの老齢基礎年金を増やす方法です。
5.3 老齢年金が少ない人は、年金生活者支援給付金の対象になることも
遺族年金は非課税で、年金生活者支援給付金の所得の判定にも含まれません。65歳からの老齢年金が少なく、世帯全員の住民税が非課税などの要件を満たせば、老齢年金生活者支援給付金を受け取れる場合があります。
ケースCの場合、納付240月分の給付金は月2810円(年3万3720円)が目安です。対象になりそうな人には、日本年金機構から請求書が届きます。
5.4 2028年4月以降に夫を亡くした場合は、加算が小さくなる
2025年の年金制度改正により、中高齢寡婦加算は2028年4月から年度ごとに段階的に縮小し、最終的に廃止される予定です。
ただし、施行日より前から加算を受け取っている人は、見直しの影響を受けません。施行日以降に受け取り始めた人も、受け取り始めた時点の加算額が65歳まで続きます。
6. まとめ
中高齢寡婦加算は65歳で終わりますが、代わりに妻自身の老齢基礎年金が始まるため、年金が必ず減るわけではありません。
増えるか減るかの境目は、国民年金の納付30年です。40年納めていれば年約21万円増え、未納が20年あれば年約21万円減るという結果でした。
まずはねんきん定期便やねんきんネットで、自分の国民年金の納付月数を確認してみましょう。60歳までの保険料の納付や免除の申請、60歳からの任意加入で、65歳からの年金を増やせる可能性があります。

参考資料
- 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」
- 日本年金機構「任意加入制度」
- 日本年金機構「国民年金保険料の追納制度」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「遺族厚生年金の見直しに対して寄せられている指摘への考え方」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 横浜市「国民健康保険料の保険料率」
- 横浜市「介護保険料」
和田 直子