4. 残高1106万円・残り20年の住宅ローンで86万円を繰り上げ返済すると、期間短縮型なら完済が1年8か月早まる
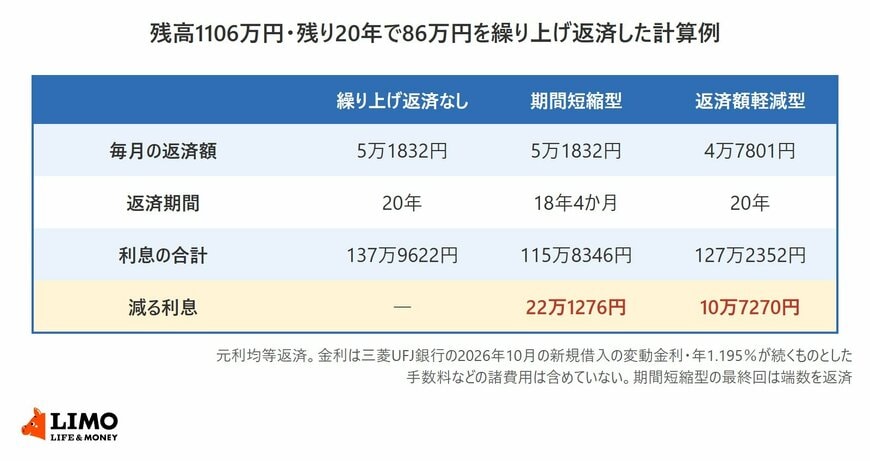
建設業の世帯の住宅ローン残高の平均1106万円を使って、繰り上げ返済の計算例を見てみます。残りの返済期間は20年、元利均等返済とし、金利は三菱UFJ銀行の2026年10月に新規で借りる場合の変動金利(ずーっと一律優遇コース)の適用金利、年1.195%が完済まで続くものとしています。手数料などの諸費用は含めていません。
4.1 繰り上げ返済をしなければ、毎月5万1832円で利息の合計は137万9622円
この条件で計算すると、毎月の返済額は5万1832円で、20年間に払う利息の合計は137万9622円です。
4.2 期間短縮型なら利息は22万1276円減り、返済額軽減型なら毎月4031円減る
建設業の平均賞与86万8000円に近い86万円を、いまの時点で繰り上げ返済した場合を比べます。
86万円を繰り上げ返済すると、期間短縮型は利息が22万1276円、返済額軽減型は10万7270円減る3/3
出所:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」、三菱UFJ銀行「住宅ローン金利」をもとにLIMO編集部作成
- 期間短縮型:毎月の返済額は5万1832円のままで、返済期間が20年から18年4か月に1年8か月短くなる。利息の合計は115万8346円で、22万1276円減る
- 返済額軽減型:返済期間は20年のままで、毎月の返済額が4万7801円に4031円減る。利息の合計は127万2352円で、10万7270円減る
期間短縮型で減る利息は、返済額軽減型のおよそ2.1倍です。一方、返済額軽減型は毎月の返済が4031円軽くなるので、年間では4万8372円、返済の負担が下がります。
変動金利は見直しで適用金利が変わるため、実際に減る利息は計算例と異なります。
5. 三菱UFJ銀行の一部繰上返済、繰上返済日に選べる日は方式によって違う
繰り上げ返済の手続きは、借入先の金融機関で申し込みます。三菱UFJ銀行の一部繰上返済の案内(2025年8月1日現在)を例に、手続きの決まりを確認します。
5.1 期間短縮は「最終返済期限繰上方式」、返済額の軽減は「返済額再計算方式」
三菱UFJ銀行では、返済期間を短くする方法を「最終返済期限繰上方式」、毎月の返済額を減らす方法を「返済額再計算方式」と呼んでいます。
繰上返済日に指定できる日は、方式によって違います。最終返済期限繰上方式は次回の毎月返済日だけ、返済額再計算方式は次回の毎月返済日までの任意の営業日を指定できます。いずれも、前回と次回の毎月返済日の間で1回だけです。
5.2 インターネットなら手数料は無料、店頭窓口は1万6500円
一部繰上返済の手数料と申込期限は、申し込み方法で分かれています。
- インターネットで申し込む場合:手数料は無料、申込期限は繰上返済日の2営業日前まで
- 店頭窓口で申し込む場合:手数料は1万6500円(消費税込)、申込期限は繰上返済日の10営業日前まで
保証会社を利用している場合は、保証会社事務手数料が必要になることがあるとされています。また、同行は最終返済期限繰上方式を選ぶと住宅借入金等特別控除(住宅ローン控除)が受けられなくなる可能性があると案内しています。控除を受けている方は、申し込む前に金融機関や税務署で確かめておくと安心です。
6. 銀行窓口で住宅ローンのご相談を受けていた頃に、賞与から繰り上げ返済に回す額を決めるときに確かめていたこと
銀行の窓口で住宅ローンのご相談をお受けしていた頃、ボーナスで繰り上げ返済をしたいという方とは、次の点を一緒に確かめていました。
6.1 賞与の額面ではなく、口座に入った手取りの額から考える
賞与からは、所得税や社会保険料が差し引かれて振り込まれます。繰り上げ返済に回す額は、賞与明細の差引支給額や、通帳に入った金額から考えると、あとで手元のお金が足りなくなるのを防げます。
6.2 年末から年明けに出ていくお金を先に分けておく
冬の賞与のあとは、年末年始の帰省や、固定資産税の納付、自動車関連の費用など、まとまった支出が続くことがあります。こうした予定の支出を先に別の口座に分けてから、残りを繰り上げ返済に回すかどうかを決める方が多くいらっしゃいました。
6.3 返済予定表で、いまの適用金利と残りの期間を見る
同じ86万円でも、金利が高いほど、また残りの期間が長いほど、減る利息は大きくなります。返済予定表で、いまの適用金利と残りの返済期間、次の金利見直しの時期を確かめてから、どちらの方式にするかを選ぶと判断しやすくなります。
7. まとめ
J-FLECの調査では、世帯主が建設業で働く二人以上世帯で借入金がある世帯は23.8%で、借入金額を回答した世帯の住宅ローン残高は平均1106万円、中央値800万円でした。令和7年分の民間給与実態統計調査では、建設業の平均給与は590万3000円、平均賞与は86万8000円です。
残高1106万円・残り20年・年1.195%の計算例では、86万円を期間短縮型で繰り上げ返済すると完済が1年8か月早まり、利息は22万1276円減ります。返済額軽減型なら毎月の返済額が4031円減ります。三菱UFJ銀行ではインターネットなら手数料は無料で、繰上返済日に選べる日は方式で違います。手取りの額と年末年始の支出を確かめてから、繰り上げ返済に回す額を決めましょう。
参考資料
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」
- 国税庁「令和7年分 民間給与実態統計調査」
- 三菱UFJ銀行「住宅ローン金利」
- 三菱UFJ銀行「一部繰上返済」
中本 智恵