3. 相続放棄の前に手を付けてはいけないお金は3つあります
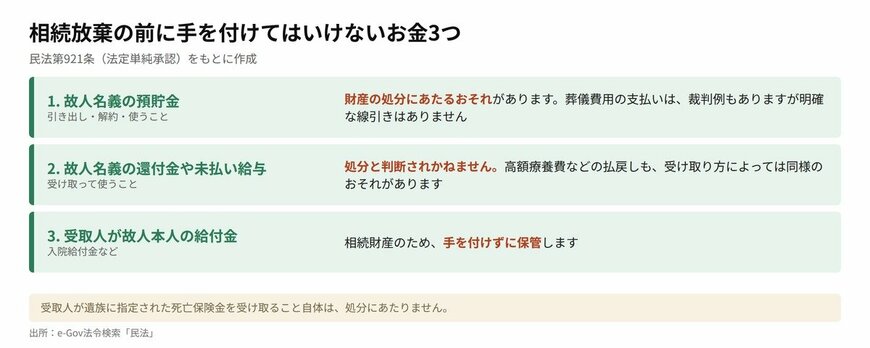
相続放棄を考えるうえで特に注意したいのが、法定単純承認です。民法第921条は、相続人が相続財産の全部または一部を処分すると、単純承認をしたものとみなすと定めています(保存行為などを除く)。
単純承認とみなされると、その後は相続放棄が認められません。なお、処分にあたるのは、自分のために相続が始まったと知りながら行った場合などとされています(最高裁判決昭和42年4月27日)。
手を付ける前に確認したい代表的なお金は、次の3つです。
3.1 1. 故人名義の預貯金(引き出しや解約)
故人の口座からお金を引き出して使うと、財産の処分にあたるおそれがあります。不相当に高額ではない葬儀費用の支払いは単純承認にあたらないとした裁判例もありますが、明確な線引きはありません。
預貯金に手を付ける前に、弁護士や司法書士などの専門家へ相談しましょう。
3.2 2. 故人名義の還付金や未払い給与の受け取り
故人に支払われるはずだった未払い給与は、故人の財産に含まれます。受け取って使ってしまうと、処分と判断されかねません。
高額療養費などの払戻しも、受け取り方によっては同じように判断されるおそれがあるため、請求する前に専門家へ確認しましょう。
3.3 3. 受取人が故人本人となっている給付金の受領
入院給付金などで受取人が故人本人になっているものは、相続財産です。受け取って使うと処分にあたるおそれがあるため、手を付けずに保管しておきましょう。
一方、受取人が遺族に指定されている死亡保険金を受け取ること自体は、処分にあたりません。処分にあたるかどうかは、行為の内容や時期によって個別に判断されます。
申述が受理される前に相続財産へ手を付けると、単純承認とみなされかねません。受理後であっても、相続財産を隠したり、私的に使ったりした場合は、単純承認とみなされることがあります(民法第921条第3号)。
口座や振込先は動かさず、現状のまま維持しておきましょう。
このほか、実家に住み続けているなど、放棄の時点で相続財産を現に占有している場合には、放棄後も注意が必要です。次に管理する人へ引き渡すまでは、自分の財産と同じ程度の注意で保存する義務が残ります(民法第940条第1項)。
4. 「受け取れる」「触れない」「引き継ぐ」の早見と実例
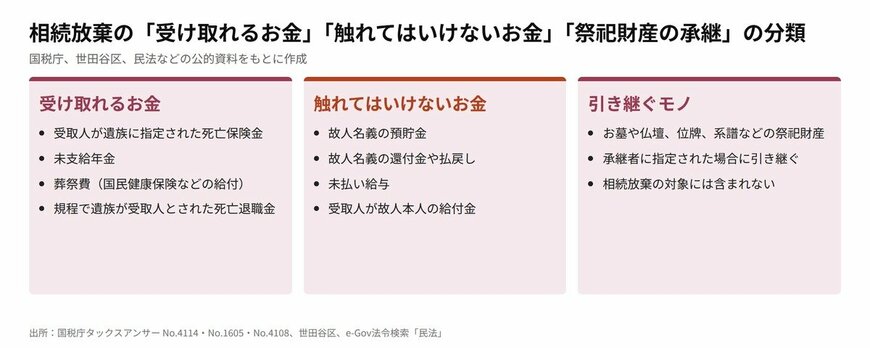
相続放棄の「受け取れるお金」「触れてはいけないお金」「祭祀財産の承継」の分類4/4
出所:国税庁「タックスアンサー No.4114 相続税の課税対象になる死亡保険金」、国税庁「タックスアンサー No.1605 遺族の方に支給される公的年金等」、国税庁「タックスアンサー No.4108 相続税がかからない財産」、世田谷区「国民健康保険 葬祭費の支給について」、e-Gov法令検索「民法」をもとにLIMO編集部作成
お金やモノは、受け取れるお金、触れてはいけないお金、引き継ぐモノの3つに分けて考えると整理しやすいでしょう。
- 受け取れるお金:受取人が遺族に指定された死亡保険金、未支給年金、葬祭費、規程で遺族が受取人とされた死亡退職金
- 触れてはいけないお金:故人名義の預貯金、故人名義の還付金や払戻し、未払い給与、受取人が故人本人の給付金
- 引き継ぐモノ:お墓や仏壇、位牌、系譜などの祭祀財産(承継者に指定された場合)
たとえば世田谷区の国民健康保険では、葬祭を行って費用を支払った人(葬祭執行人)に、申請により7万円が支給されます。葬祭費は、葬祭を行って費用を支払った人が自分で申請して受け取る給付です。
申請できる期限は、葬儀を行った日の翌日から2年間で、過ぎると時効により支給されません。亡くなった人が後期高齢者医療制度に加入していた場合は、後期高齢者医療制度の担当窓口に申請します。
職場の健康保険などに本人として加入していた人が、国民健康保険に加入してから3か月以内に亡くなり、加入していた健康保険から葬祭費や埋葬料が支給される場合は、国民健康保険からは支給されません。金額や条件は自治体や加入していた医療保険によって異なるため、各窓口での確認が必要です。
契約者と被保険者がどちらも父で、保険料も父が負担し、受取人が子Aの死亡保険金1000万円が支払われたケースで考えます。法定相続人は母、子A、子Bの3人です。
子Aが相続放棄をすると、子Aは500万円×3人の非課税枠を使えず、1000万円の全額が相続税の課税価格に加わります。一方、相続税の基礎控除額は、放棄をした子Aも含めた3人で計算し、3000万円+600万円×3人=4800万円です。
子Aが受け取る保険金も含めた課税価格の合計がこの額以下であれば、相続税はかかりません。
たとえば未支給年金を15万円受け取った場合(仮の金額)、一時所得は総収入金額から支出した金額と特別控除額(最高50万円)を差し引いて計算します。15万円であれば差引額は0円となるため、ほかに一時所得がなければ所得税はかかりません。
5. まとめにかえて
相続放棄の申述は、自己のために相続の開始があったことを知った時から3か月以内に行う必要があります(民法第915条第1項)。
また、この3カ月の間に相続財産の状況を調べても判断できないときは、家庭裁判所に「 相続の承認又は放棄の期間の伸長」の申し立てができる制度もあります。
申立てには、相続人1人につき収入印紙800円分と連絡用の郵便切手が必要となります。
また、先順位の相続人が全員放棄すると、次の順位の親族(直系尊属や兄弟姉妹など)に相続権が移るため、事前に伝えておくと安心できるでしょう。
手続きに迷う場合は、法テラスなどの公的な相談窓口や、弁護士、司法書士などの専門家に相談しながら進めましょう。
参考資料
- 最高裁判所事務総局「令和7年司法統計年報 3 家事編」(2026年6月25日掲載)
- 国税庁「タックスアンサー No.4114 相続税の課税対象になる死亡保険金」(令和8年4月1日現在法令等)
- 国税庁「タックスアンサー No.4117 相続税の課税対象になる死亡退職金」(令和8年4月1日現在法令等)
- 国税庁「タックスアンサー No.4108 相続税がかからない財産」(令和8年4月1日現在法令等)
- 国税庁「タックスアンサー No.1605 遺族の方に支給される公的年金等」
- 国税庁「タックスアンサー No.1490 一時所得」
- 裁判所「相続の放棄の申述」
- 裁判所「相続の承認又は放棄の期間の伸長」
- 世田谷区「国民健康保険 葬祭費の支給について」(最終更新日2026年7月1日)
- 横浜市「公的年金等の種類 未支給年金」(最終更新日2023年3月16日)
- 日本年金機構「年金の時効」(更新日2020年12月25日)
- 総務省東北管区行政評価局「墓じまいに関する情報収集結果」(2026年1月30日公表)
- 厚生労働省「衛生行政報告例:結果の概要」(平成26年度・令和6年度)
- 国土交通省・総務省「相続放棄者の空き家の管理責任の考え方について(情報提供)」(令和5年3月31日事務連絡)
- e-Gov法令検索「民法」(第897条、第915条、第919条、第921条、第939条、第940条)
- e-Gov法令検索「墓地、埋葬等に関する法律」