
親に借金があり相続放棄を考えたとき、「保険金や年金まで諦めなければならないのか」と悩む方は少なくありません。最高裁判所事務総局が2026年6月に公表した「令和7年司法統計年報」(家事編)によると、令和7年(2025年)の相続放棄の申述の新受件数は32万3524件で、令和6年(2024年)の30万8750件を上回りました。
ただし、相続放棄をしても、すべてのお金やモノを手放すわけではありません。受け取れるお金や引き継ぐモノについての公的な基準と、手を付ける前の注意点を整理します。
1. そもそも相続放棄とは?生命保険金と未支給年金は受け取れる?
相続放棄をしたときの保険金・年金・退職金の扱い1/4
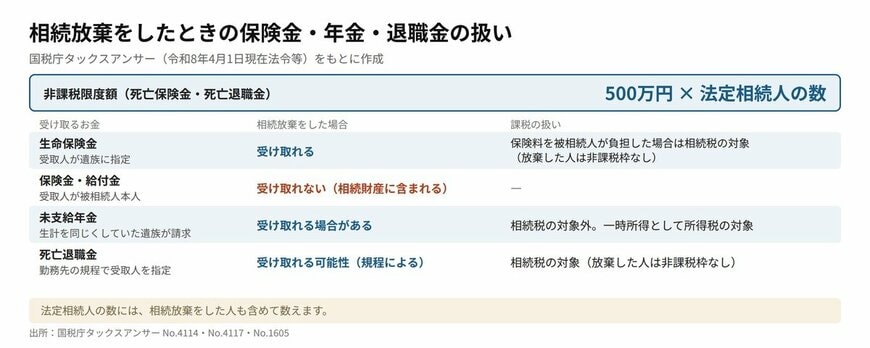
出所:国税庁「タックスアンサー No.4114 相続税の課税対象になる死亡保険金」、国税庁「タックスアンサー No.4117 相続税の課税対象になる死亡退職金」、国税庁「タックスアンサー No.1605 遺族の方に支給される公的年金等」をもとにLIMO編集部作成
相続放棄とは、家庭裁判所に申述して受理されると、初めから相続人にならなかったものとみなされる手続きです(民法第939条)。受理後は原則として撤回できないため(民法第919条)、事前の確認が欠かせません。
受取人が特定の人に指定されている生命保険金は、受取人自身の財産として扱われます。相続放棄をしても受け取れるものの、契約内容によって扱いが異なる場合もあるため、保険会社への確認もしておきましょう。
一方、受取人が被相続人本人になっている保険金や給付金は、相続財産に含まれます。この場合は、相続放棄をすると受け取れません。
国税庁の「No.4114 相続税の課税対象になる死亡保険金」(令和8年4月1日現在法令等)によると、保険料の全部または一部を被相続人が負担していた死亡保険金は、みなし相続財産として相続税の課税対象です。500万円に法定相続人の数を掛けた非課税枠は、相続放棄をした人が受け取る保険金には使えません。
ただし、非課税枠の計算に使う法定相続人の数には、放棄をした人も含まれます。
勤務先の退職金規程などで受取人が定められている死亡退職金も、受け取れる可能性が考えられるでしょう。国税庁の「No.4117 相続税の課税対象になる死亡退職金」(令和8年4月1日現在法令等)では、死亡退職金も保険金と同様に、相続放棄をした人は非課税枠を使えないとされています。
規程の内容は勤務先ごとに異なるため、事前に問い合わせておきましょう。
年金は、亡くなった月の分までが支給の対象です。亡くなった時点でまだ受け取っていない分は未支給年金と呼ばれ、生計を同じくしていた遺族が請求すると受け取れます。
請求できる順位は、配偶者、子、父母、孫、祖父母、兄弟姉妹、その他の3親等内の親族の順です。
国税庁の「No.1605 遺族の方に支給される公的年金等」によると、未支給年金は遺族自身の権利に基づいて受け取るものとされ、遺族の一時所得として所得税の対象になります。相続財産とは別の扱いとなるため、相続放棄をした人でも請求できるケースがあるでしょう。
なお、年金には5年の時効があり、請求が遅れると受け取れない分が出ることもあります。
2. 相続放棄をしても、お墓や仏壇の承継者になることはある?
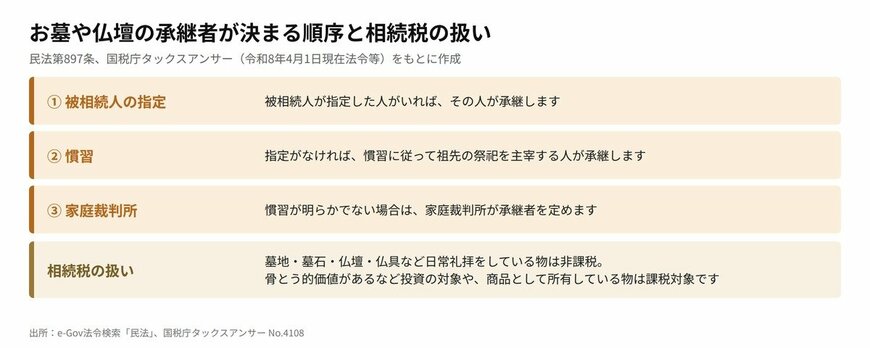
お墓や仏壇、系譜や位牌などは祭祀財産と呼ばれ、一般の相続財産とは区別して扱われる財産です。民法第897条は、系譜、祭具、墳墓の所有権について、被相続人が指定した人、指定がなければ慣習に従って祖先の祭祀を主宰する人が承継すると定めています。
慣習が明らかでない場合は、家庭裁判所が承継者を定める仕組みです。
相続人であることは承継の条件ではありません。そのため、相続放棄をした人が祭祀承継者になることもあります。
同年報によると、家庭裁判所に「祭祀の承継者の指定」の審判が新たに申し立てられた件数は、令和7年に489件でした。
お墓の管理や維持が難しい場合は、祭祀承継者の指定について、弁護士や司法書士などの専門家に相談しましょう。お墓を撤去して遺骨を別の場所へ移す改葬(墓じまい)も、件数は増えています。
総務省東北管区行政評価局が2026年1月30日に公表した「墓じまいに関する情報収集結果」によると、改葬件数は平成26年度の約8万4千件から令和6年度の約17万6千件へ倍増しました(厚生労働省「衛生行政報告例」)。遺骨を他の墓地や納骨堂へ移す場合は、墓地、埋葬等に関する法律に基づき、市区町村長の改葬許可が必要です。
遺骨を自宅で保管する場合や散骨する場合は、この改葬許可は必要ないとされています。
墓地や墓石、仏壇、仏具など、日常礼拝をしている物は、相続税がかからない財産です(相続税法第12条、国税庁「No.4108 相続税がかからない財産」)。ただし、骨とう的価値があるなど投資の対象となるものや、商品として所有しているものには相続税がかかります。
お墓の管理の問題は、相続放棄の判断とは切り離し、別の課題として備えておくことが大切です。