
入院時の食事代は、令和8年6月1日から、一般の方で1食550円になりました(協会けんぽ)。厚生労働省の資料によると、令和9年8月からは、70歳未満の高額療養費の所得区分が、いまの5段階から13段階に細分化される予定です。
「公的医療保険と高額療養費があるから、民間の医療保険はいらない」という話は、よく聞きます。ただ、高額療養費が効くのは、保険診療の自己負担分だけです。入院時の食事代や差額ベッド代、先進医療の技術料は、上限の外にあります。
この記事では、前半でこの疑問に、厚生労働省と協会けんぽの公表資料(2026年10月時点)と編集部の試算で答えます。後半では、13区分の金額、対象外の費用、収入が減るときの制度を確認します。この記事は、特定の保険商品への加入を勧めたり、やめるよう勧めたりするものではありません。
1. 公的医療保険と高額療養費があれば、民間の医療保険はいらない?うちは本当に足りる?
「会社員の夫が、『公的医療保険と高額療養費があるから、民間の医療保険はいらない』と言います。標準報酬月額は50万円ほどです。ただ、友人は、入院したら個室代や食事代で、思った以上にかかったと話していました。夫の言うことは正しいのか、うちの場合はいくらかかるのかを、知りたいです」
この疑問は、一人の事情に見えますが、同じ仕組みは、入院の備えを考える人にも当てはまりえます。答えは、次の3点です。
- 高額療養費が効くのは、保険診療の自己負担分です。入院時の食事代(一般の方は1食550円)、差額ベッド代、先進医療の技術料は、上限の外にあります(協会けんぽ)
- 令和9年8月からの13区分では、医療費(10割)100万円の月に、窓口3割の30万円から高額療養費で戻る額が、標準報酬月額103万円以上で0円、44万円から50万円で18万3280円、住民税非課税で26万3100円です(編集部試算)
- 標準報酬月額44万円から50万円で、1人室に30日入院した仮定では、自己負担は42万7520円です。高額療養費の上限11万6720円に、食事代4万9500円と、差額ベッド代の平均26万1300円が加わります(編集部試算)
2. 公的医療保険だけで足りる?区分・病室・先進医療・収入減など4つの場合を厚生労働省と協会けんぽの資料と試算で確認
読者の方が気にしそうな「もし」を、厚生労働省と協会けんぽの資料、編集部の試算で確認します。いずれも、ご自身の自己負担を確定するものではありません。
- もし、標準報酬月額44万円から50万円で、差額ベッドのない病室に30日入院したら:高額療養費の上限11万6720円と、食事代4万9500円で、合計16万6220円です(編集部試算)
- もし、同じ条件で、1人室に入ったら:差額ベッド代の平均26万1300円が加わり、合計42万7520円です。1日8710円は、令和7年8月1日現在の1人室の平均徴収額(推計)です(編集部試算)
- もし、先進医療を受けたら:技術料は、全額が自己負担です。総医療費100万円のうち先進医療が20万円なら、20万円は全額自己負担で、残りの80万円の3割24万円に、高額療養費が適用されます(協会けんぽの例)
- もし、働けない期間が続いたら:会社員の協会けんぽは、傷病手当金が標準報酬月額の平均の3分の2相当で、通算1年6か月です。国民健康保険の傷病手当金は、条例で定める任意給付です
ここからは、この答えの前提になる制度を順に確認します。公的医療保険と高額療養費、13区分の金額、対象外の費用、食事代、差額ベッド代、先進医療、入院の長さ、1か月入院の合計、収入が減るときの制度の順です。
3. 公的医療保険とは:窓口の自己負担は原則3割で、1か月の上限を高額療養費が決める
会社員などは、協会けんぽなどの健康保険に加入します。厚生労働省の「国民健康保険制度の概要」によると、国民健康保険は、原則として被用者保険等の適用者以外の国民すべてを被保険者とする制度です。これらを合わせて、公的医療保険と呼びます。
協会けんぽの案内によると、窓口での自己負担割合は、義務教育就学後から70歳未満が3割です。医療費(10割)が100万円なら、窓口の負担は30万円になります。これは、保険診療の分だけの話です。
1か月の自己負担が重くなりすぎないように、上限を設けているのが、高額療養費です。上限額は、所得区分で決まります。会社員の健康保険は標準報酬月額、国民健康保険は旧ただし書き所得で、区分を分けます。
基本の仕組みは、 【高額療養費】70歳未満の所得区分は令和9年8月から5段階が13段階に。年間の上限額は今年8月から新設されている でも整理されています。本記事は、「公的医療保険で足りるか」を数字で確かめる形で進めます。
4. 令和9年8月からの13区分:医療費100万円の月に、窓口3割から戻る額は0円から26万3100円まで違う
厚生労働省の見直し資料(令和9年8月からの表)では、70歳未満の区分が13に分かれます。月額上限の式は、標準報酬月額が28万円以上の区分で「基準の額+(医療費−一定額)×1%」、26万円以下の区分は固定の額です。
たとえば、標準報酬月額が44万円から50万円の区分は、11万400円+(医療費−36万8000円)×1%です。医療費が100万円なら、11万6720円です。窓口3割の30万円との差、18万3280円が、高額療養費で戻る額になります。
編集部が、13区分すべてを、同じ条件で計算しました。医療費(10割)が100万円、窓口の負担は3割、医療機関は1か所、直近12か月の高額療養費の該当はない、という仮定です。区分によって、戻る額が、大きく違います。
4.1 【令和9年8月からの13区分:医療費100万円の月の自己負担と、高額療養費で戻る額(編集部試算)】
前提条件:医療費(10割)100万円、窓口の負担3割(30万円)、医療機関1か所、直近12か月の高額療養費の該当なしの編集部試算。区分は厚生労働省「高額療養費制度の見直しについて(令和8年8月診療分から)」の「令和9年8月~」の表。多数回該当と年間上限は同表による1/2
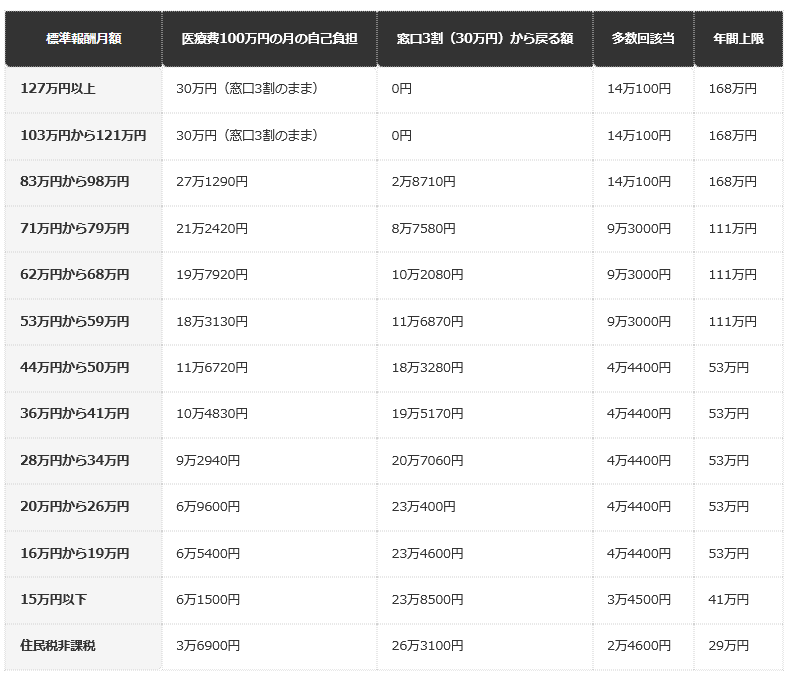
出所:厚生労働省「高額療養費制度の見直しについて(令和8年8月診療分から)」を基にLIMO編集部試算
- 標準報酬月額127万円以上:自己負担は30万円で、戻る額は0円です。多数回該当は14万100円、年間上限は168万円です。
- 103万円から121万円:自己負担は30万円で、戻る額は0円です。多数回該当は14万100円、年間上限は168万円です。
- 83万円から98万円:自己負担は27万1290円で、戻る額は2万8710円です。多数回該当は14万100円、年間上限は168万円です。
- 71万円から79万円:自己負担は21万2420円で、戻る額は8万7580円です。多数回該当は9万3000円、年間上限は111万円です。
- 62万円から68万円:自己負担は19万7920円で、戻る額は10万2080円です。多数回該当は9万3000円、年間上限は111万円です。
- 53万円から59万円:自己負担は18万3130円で、戻る額は11万6870円です。多数回該当は9万3000円、年間上限は111万円です。
- 44万円から50万円:自己負担は11万6720円で、戻る額は18万3280円です。多数回該当は4万4400円、年間上限は53万円です。
- 36万円から41万円:自己負担は10万4830円で、戻る額は19万5170円です。多数回該当は4万4400円、年間上限は53万円です。
- 28万円から34万円:自己負担は9万2940円で、戻る額は20万7060円です。多数回該当は4万4400円、年間上限は53万円です。
- 20万円から26万円:自己負担は6万9600円で、戻る額は23万400円です。多数回該当は4万4400円、年間上限は53万円です。
- 16万円から19万円:自己負担は6万5400円で、戻る額は23万4600円です。多数回該当は4万4400円、年間上限は53万円です。
- 15万円以下:自己負担は6万1500円で、戻る額は23万8500円です。多数回該当は3万4500円、年間上限は41万円です。
- 住民税非課税:自己負担は3万6900円で、戻る額は26万3100円です。多数回該当は2万4600円、年間上限は29万円です。
表を見ると、標準報酬月額127万円以上と、103万円から121万円の区分は、月額上限が30万円を超えるため、医療費100万円の月は窓口3割の30万円がそのまま自己負担です。この月は、高額療養費が出ません。
一方で、住民税非課税の区分は、自己負担が3万6900円で、窓口3割の30万円から26万3100円が戻ります。同じ医療費100万円の月でも、公的医療保険が肩代わりする割合が、区分で大きく違うことが分かります。
5. 高額療養費の対象外:食事代・差額ベッド代・先進医療の技術料は上限の外にある
協会けんぽの案内によると、標準負担額など食事療養費に要した自己負担額は、高額療養費の対象から除外されます。入院時の食事代は、上限の計算に入らず、別に払います。
差額ベッド(特別の療養環境)と先進医療は、保険外併用療養費の仕組みの対象です。協会けんぽによると、健康保険では、保険が適用されない保険外診療があると、保険が適用される診療も含めて、医療費の全額が自己負担になります。ただし、評価療養と選定療養は、保険診療との併用が認められています。
評価療養には、先進医療が含まれます。選定療養には、特別の療養環境(差額ベッド)や、180日を超える入院などが含まれます。この場合、診察・検査・投薬・入院料など、通常の治療と共通する部分は、保険診療と同じ扱いです。差額ベッド代や先進医療の技術料の部分は、全額が自己負担になります。
つまり、高額療養費の上限は、「入院の自己負担の合計の上限」ではありません。保険診療の自己負担分に対する上限です。この違いを、次の章から、数字で確かめます。
6. 入院時の食事代は1食550円:令和8年6月から上がり、1日3食まで、減額される人は別の額
協会けんぽによると、入院時の食事の標準負担額は、一般の方で、令和6年6月1日から490円、令和7年4月1日から510円、令和8年6月1日から550円と、段階的に上がってきました。1日の標準負担額は、3食に相当する額が限度です。
住民税非課税世帯の方は、令和8年6月1日から270円です。過去1年間の入院日数が90日を超える場合は、220円です。難病患者や小児慢性特定疾病患者の方は、330円です。標準負担額の軽減を受けるには、申請が必要な場合があります。
編集部の試算で、30日入院して1日3食を食べた場合を計算しました。一般の方は、550円×3食×30日で、4万9500円です。住民税非課税世帯の方は、270円×3食×30日で、2万4300円です。この額は、高額療養費の上限とは別に、払います。
7. 差額ベッド代:厚生労働省の集計で、1日の平均は1人室8710円、2人室3161円
厚生労働省が中央社会保険医療協議会に出した資料(令和8年7月22日)によると、特別の療養環境の提供に係る病床は、令和7年8月1日現在で28万7598床です。当該医療機関の総病床数の23.0%にあたります。1日当たりの平均徴収額(推計)は、病室ごとに違います。
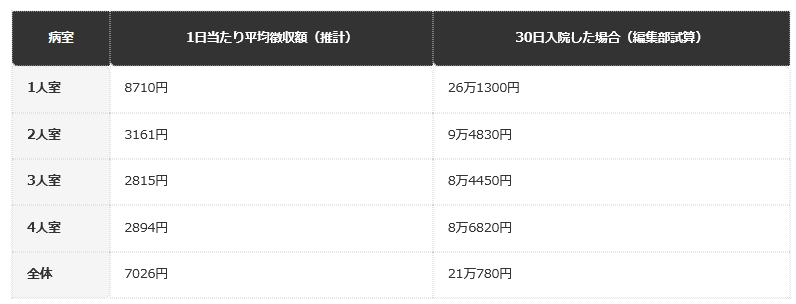
1人室は8710円、2人室は3161円、3人室は2815円、4人室は2894円です。全体の平均は7026円です。編集部の試算で、30日入院した場合を計算すると、1人室は26万1300円、2人室は9万4830円、4人室は8万6820円です。
7.1 【差額ベッド代の1日当たり平均徴収額と、30日入院した場合の額(編集部試算)】
前提条件:厚生労働省「主な選定療養に係る報告状況」(中央社会保険医療協議会 総-4-2、令和8年7月22日)の令和7年8月1日現在の1日当たり平均徴収額(推計)に30日を掛けた編集部試算。差額ベッド代は高額療養費の対象外2/2
出所:厚生労働省「主な選定療養に係る報告状況」(中央社会保険医療協議会 総-4-2、令和8年7月22日)を基にLIMO編集部試算
- 1人室:1日当たり平均徴収額は8710円で、1か月分では26万1300円です。
- 2人室:1日当たり平均徴収額は3161円で、1か月分では9万4830円です。
- 3人室:1日当たり平均徴収額は2815円で、1か月分では8万4450円です。
- 4人室:1日当たり平均徴収額は2894円で、1か月分では8万6820円です。
- 全体:1日当たり平均徴収額は7026円で、1か月分では21万780円です。
平均は、病院ごとの徴収額を病床数で重みづけした推計で、実際の額は病院によって大きく違います。差額ベッドを使うかどうかは、病室の空きや本人の希望で変わるため、入院前に病院へ確認してください。
差額ベッドと保険外併用療養費の仕組みは、 【保険外併用療養費制度】保険が「効く診療」と「効かない診療」を一緒に受けられる制度!個室入院で1日8710円?差額ベッド代や先発薬の追加料金「選定療養」の仕組み でも整理されています。
8. 【編集者の視点】
高額療養費は、入院の費用を「全部」支える制度だと思われがちです。ただ、今回の計算で分かったのは、上限が効くのは保険診療の自己負担分だけで、食事代と差額ベッド代は、区分に関係なく別にかかるという点です。
たとえば、標準報酬月額44万円から50万円の区分で、1人室に30日入院した仮定では、高額療養費の上限11万6720円に対して、上限の外にある費用が31万800円です。上限の外の費用のほうが大きくなる場合があります。
この結果は、「民間の医療保険が必要」という意味でも、「いらない」という意味でもありません。公的医療保険の外側に、どのくらいの費用があるのかを、数字で確認する材料です。
9. 先進医療:技術料は全額自己負担、診察・検査・入院料は保険診療
協会けんぽの案内には、先進医療の例が示されています。総医療費が100万円で、うち先進医療に係る費用が20万円だった場合です。先進医療に係る20万円は、全額を患者が負担します。通常の治療と共通する部分(診察、検査、投薬、入院料)は、保険診療の扱いです。
保険給付の対象になる分は80万円(10割)で、7割にあたる56万円が各健康保険から給付され、3割にあたる24万円が患者の一部負担金です。この保険診療の部分には、高額療養費が適用されます。
編集部の試算で、令和9年8月以降に、標準報酬月額44万円から50万円の人が、この例の治療を受けた場合を計算しました。保険診療80万円の月額上限は、11万400円+(80万円−36万8000円)×1%で、11万4720円です。先進医療の20万円を加えると、31万4720円です。
先進医療の費用は、技術の種類によって違います。この計算は、協会けんぽの例の金額を使った仮定です。先進医療と高額療養費の関係は、 先進医療は高額療養費の対象になる?技術料は全額自己負担でも、診察・検査・入院料は対象になるという見落としがちな仕組みを解説 でも整理されています。
10. 入院は1か月に収まるとは限らない:病院の退院患者の平均在院日数は29.3日
厚生労働省の令和5年患者調査によると、令和5年9月中の全国の退院患者の平均在院日数は、「病院」が29.3日、「一般診療所」が14.2日です。年齢階級別では、65歳以上が最も長くなっています。
この29.3日は、病院全体の平均です。病気の種類や年齢、病床の種類によって、日数は大きく違います。この記事の試算で30日入院を仮定したのは、平均に近い日数で、1か月分の自己負担を比べやすいためです。
入院や通院が長く続く場合は、高額療養費の多数回該当と年間上限が関わります。多数回該当は、直近12か月に高額療養費に該当した月が3か月以上あると、4か月目から上限が下がる仕組みです。たとえば、標準報酬月額44万円から50万円の区分は、4万4400円です。
年間上限は、8月から翌年7月までの1年間の自己負担の上限です。44万円から50万円の区分は53万円です。ただし、食事代や差額ベッド代は、上限の外にあるため、月が重なるほど、別の費用も積み上がります。
11. 1か月入院の合計を並べると:区分で上限が違っても、食事代と差額ベッド代は同じように加わる
13区分のうち、代表的な7区分で、1か月(30日)入院した場合の合計を並べました。医療費(10割)は100万円、一般の方の食事代は4万9500円、1人室の差額ベッド代は平均の26万1300円と仮定します。住民税非課税の区分は、食事代を2万4300円とします。
11.1 【1か月(30日)入院した場合の自己負担の合計:大部屋と1人室(編集部試算)】
- 標準報酬月額127万円以上:高額療養費の上限は30万円で、上限に食事代を加えた合計は34万9500円、さらに差額ベッド代を加えた合計は61万800円です。
- 83万円から98万円:上限は27万1290円で、上限に食事代を加えた合計は32万790円、さらに差額ベッド代を加えた合計は58万2090円です。
- 53万円から59万円:上限は18万3130円で、上限に食事代を加えた合計は23万2630円、さらに差額ベッド代を加えた合計は49万3930円です。
- 44万円から50万円:上限は11万6720円で、上限に食事代を加えた合計は16万6220円、さらに差額ベッド代を加えた合計は42万7520円です。
- 28万円から34万円:上限は9万2940円で、上限に食事代を加えた合計は14万2440円、さらに差額ベッド代を加えた合計は40万3740円です。
- 15万円以下:上限は6万1500円で、上限に食事代を加えた合計は11万1000円、さらに差額ベッド代を加えた合計は37万2300円です。
- 住民税非課税:上限は3万6900円で、上限に食事代を加えた合計は6万1200円、さらに差額ベッド代を加えた合計は32万2500円です。
表を見ると、1人室の合計は、住民税非課税の32万2500円から、127万円以上の61万800円まで、28万8300円の差です。一方で、上限の外にある費用(食事代と差額ベッド代)は、一般の方で31万800円と、区分が違っても同じです。
編集部の試算で、1人室の合計に占める、上限の外の費用の割合を出しました。127万円以上は約50.9%、44万円から50万円は約72.7%、15万円以下は約83.5%、住民税非課税は約88.6%です。上限が低い区分ほど、自己負担の中で、保険診療の外の費用が占める割合が高くなります。
この試算は、医療費100万円の月、1人室、30日入院という仮定です。大部屋なら、差額ベッド代は加わりません。実際の自己負担は、病気、入院日数、病室、病院によって変わります。
12. 収入が減るとき:会社員の傷病手当金は標準報酬月額の3分の2、国民健康保険は任意給付
入院や療養で働けなくなると、医療費とは別に、収入が減ります。協会けんぽの傷病手当金は、1日あたりの額を、支給開始日以前12か月間の標準報酬月額の平均額を30で割り、3分の2をかけて求めます。支給期間は、通算1年6か月です。
たとえば、標準報酬月額が44万円で12か月同じ場合、44万円を30で割って10円未満を四捨五入すると1万4670円です。3分の2をかけると、日額は9780円です。30日分は、編集部の試算で、29万3400円です。
一方、国民健康保険の傷病手当金は、仕組みが違います。厚生労働省の事務連絡(令和2年3月10日)には、国保制度等は様々な就業形態の者が加入しているため、傷病手当金は、条例を制定して支給できることとしている(いわゆる「任意給付」)、と書かれています。
自営業の方など、国民健康保険に加入している場合は、傷病手当金の有無や内容が、市町村などの条例で決まります。お住まいの自治体や、加入している保険者に、事前に確認してください。確認できた資料では、実施している自治体の一覧は分かりませんでした。
傷病手当金の詳しい金額の出し方は、協会けんぽの「傷病手当金」のページで確認できます。高額療養費とは別の制度で、手続きも別です。
13. 自分の場合を確かめる手順:区分、病室の希望、収入、貯蓄の4つ
ここまでの内容を、手順にまとめます。1つ目は、ご自身の区分の確認です。会社員は、勤務先の担当部署や加入している保険者に、標準報酬月額を確かめます。国民健康保険の方は、旧ただし書き所得で区分が決まります。
2つ目は、病室の希望と、費用の見込みです。入院前に、病院へ、食事代と差額ベッド代の額を確認します。先進医療を受ける場合は、技術料の額を、先に聞いておきます。3つ目は、収入の見込みです。会社員は傷病手当金、国民健康保険の方は市町村の条例を確認します。
4つ目は、貯蓄で何か月分を賄えるかです。この記事の試算では、標準報酬月額44万円から50万円で、1人室に30日入院すると、自己負担は42万7520円でした。この額を、貯蓄から払えるかを、一度計算してみてください。
加入している保険や勤務先の制度は、就業規則や約款で確認する必要があります。民間の医療保険に加入するかどうかは、公的医療保険の自己負担の外側にある費用の見込みと、ご自身の貯蓄や収入をあわせて、保険会社や専門家にも相談して決めてください。
14. 【編集者の視点】
「公的医療保険があれば足りるか」は、区分と、病室の希望と、収入の守り方で、答えが変わります。標準報酬月額103万円以上の区分は、医療費100万円の月、高額療養費が出ません。住民税非課税の区分は、26万3100円が戻ります。
どの区分でも、食事代と差額ベッド代は、高額療養費の外にあります。上限の低い区分ほど、自己負担の中で、保険診療の外の費用が占める割合が高くなる点は、見落としやすいところだと感じます。
この記事の数字は、「医療費100万円の月」「30日入院」「1人室」という仮定で作った試算です。実際の入院とは、違う場合があります。ご自身に当てはまる条件に置き換えて、使ってみてください。
15. まとめ
高額療養費が効くのは、保険診療の自己負担分です。入院時の食事代(一般の方は1食550円)、差額ベッド代、先進医療の技術料は、上限の外にあります。
令和9年8月からの13区分では、医療費100万円の月に、窓口3割の30万円から戻る額が、標準報酬月額103万円以上で0円、44万円から50万円で18万3280円、住民税非課税で26万3100円です(編集部試算)。
標準報酬月額44万円から50万円で、1人室に30日入院した仮定では、自己負担は42万7520円です。会社員の傷病手当金は標準報酬月額の3分の2相当で通算1年6か月、国民健康保険の傷病手当金は条例で定める任意給付です。
この記事は、特定の保険商品の加入を勧めたり、やめるよう勧めたりするものではありません。個別の自己負担は、加入している保険者や病院に確認してください。
16. よくある質問
16.1 Q. 公的医療保険があれば、民間の医療保険はいらないのですか?
この記事は、加入の要否を示すものではありません。高額療養費が効くのは保険診療の自己負担分で、食事代、差額ベッド代、先進医療の技術料は上限の外にあります。これらの費用と、ご自身の貯蓄や収入をあわせて、判断してください(協会けんぽ)。
16.2 Q. 高額療養費の対象にならない費用は何ですか?
標準負担額など食事療養費に要した自己負担額、差額ベッド代、先進医療の技術料などです。協会けんぽの案内で確認できます。
16.3 Q. 入院時の食事代は、いくらですか?
一般の方は、令和8年6月1日から1食550円です。住民税非課税世帯の方は270円(過去1年間の入院が90日を超える場合は220円)です。1日の標準負担額は、3食分が限度です(協会けんぽ)。
16.4 Q. 差額ベッド代の平均は、いくらですか?
厚生労働省の資料(令和7年8月1日現在、推計)では、1日当たりの平均徴収額は、1人室が8710円、2人室が3161円、3人室が2815円、4人室が2894円、全体が7026円です。
16.5 Q. 先進医療を受けると、費用はどうなりますか?
先進医療の技術料は、全額が自己負担です。診察、検査、投薬、入院料は保険診療で、高額療養費が適用されます(協会けんぽ)。
16.6 Q. 令和9年8月から、区分はどうなりますか?
70歳未満の区分は、5段階から13段階に細分化される予定です。標準報酬月額103万円以上の区分は、医療費100万円の月でも、高額療養費が出ません(厚生労働省、編集部試算)。
16.7 Q. 傷病手当金は、誰でもらえますか?
協会けんぽの傷病手当金は、標準報酬月額の平均の3分の2相当で、支給期間は通算1年6か月です。国民健康保険の傷病手当金は、条例で定める任意給付です(協会けんぽ、厚生労働省)。
16.8 Q. 入院は何日くらいですか?
厚生労働省の令和5年患者調査では、令和5年9月中の退院患者の平均在院日数は、病院が29.3日、一般診療所が14.2日です。病気や年齢で大きく違います。

参考資料
- 厚生労働省「高額療養費制度の見直しについて(令和8年8月診療分から)」
- 厚生労働省「高額療養費制度を利用される皆さまへ」
- 全国健康保険協会「入院時食事療養費・入院時生活療養費・保険外併用療養費・訪問看護療養費」
- 全国健康保険協会「傷病手当金」
- 厚生労働省「主な選定療養に係る報告状況」(中央社会保険医療協議会 総-4-2、令和8年7月22日)
- 厚生労働省「令和5年(2023)患者調査の概況」
- 厚生労働省保険局国民健康保険課ほか「新型コロナウイルス感染症に感染した被用者に対する傷病手当金の支給等について」(事務連絡、令和2年3月10日)
- 厚生労働省「国民健康保険制度の概要」
齊藤 慧