高額療養費制度では、1か月に支払う医療費の自己負担に上限が設けられています。この上限額は「所得区分」によって変わります。
ところが、この区分は年収で決まるわけではありません。会社員と国民健康保険の加入者とで、判定に使う数字がそもそも違います。
この記事では、全国健康保険協会などの公表情報をもとに、所得区分がどう判定されるのかを確認します。2ページ目では、国保の区分を分ける旧ただし書き所得の金額と、令和8年8月に始まった見直しの中身を見ていきます。
1. 【高額療養費】判定に使う基準は加入する保険で違う
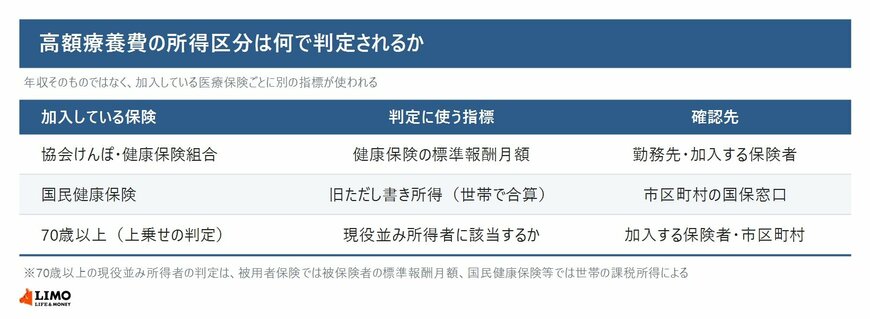
「年収いくらだからこの区分」という当てはめ方は、実は正確ではありません。加入している医療保険によって、使われる指標が別のものになります。
1.1 会社員と国保加入者で分かれる
- 協会けんぽ・健康保険組合(会社員):健康保険の標準報酬月額
- 国民健康保険:旧ただし書き所得(総所得金額等から基礎控除を引いた額)
額面の年収が同じ人同士でも、会社員か自営業者かによって算定のもとになる金額の性質が変わります。その結果、所得区分にズレが生じることがあります。
1.2 会社員は「等級」がそのまま基準になる
会社員の標準報酬月額は、事業主が提出する届書にもとづいて決定されます。実際の報酬月額を等級に当てはめたもので、この等級に該当する金額が高額療養費の判定にそのまま使われます。
70歳未満の場合は、標準報酬月額83万円以上、53万円から79万円、28万円から50万円、26万円以下、そして低所得者という形で分かれています。低所得者は、被保険者が住民税の非課税者で、かつ83万円以上と53万円から79万円の区分に該当しない人です。
自分の等級は、毎月の給与明細か、勤務先の総務・人事部門で確認できます。社会保険料の計算に使われている数字と同じものです。
1.3 国保は「旧ただし書き所得」で決まる
国民健康保険の加入者は、標準報酬月額ではなく旧ただし書き所得が基準になります。前年の総所得金額等から基礎控除43万円を差し引いた金額です。
総所得金額等には、給与所得・事業所得・不動産所得・山林所得・株式や土地の譲渡所得などが含まれます。そして同一世帯の国保加入者全員分を合算した金額で、世帯としての区分が判定されます。
世帯単位で合算されるという点は、会社員の判定にはない特徴です。家族の所得が加わることで、想定より高い区分になることもあります。なお差し引く基礎控除43万円は、合計所得金額が2400万円を超えると段階的に減ります。
1.4 申告していないと最も高い区分に入ることがある
注意したいのが、所得の申告をしていない人が世帯にいる場合です。枚方市は、所得未申告の人がいる世帯は最も高い区分アに含まれると明記しています。
収入が少なくても住民税の申告は済ませておく、というのが実務上の要点になります。申告がないだけで限度額が跳ね上がるのは、避けたい事態です。
2. 70歳以上は「現役並み所得者」の判定が加わる
70歳以上になると、標準報酬月額や旧ただし書き所得に加えて、現役並み所得者に該当するかどうかが区分を左右します。
該当すると、69歳以下と同じく窓口負担は3割になり、自己負担限度額も一般区分より高くなります。判定に使う数字は保険によって違い、協会けんぽなどの被用者保険では被保険者の標準報酬月額を見ます。
国民健康保険や後期高齢者医療制度では、同じ世帯にいる70歳以上の被保険者の課税所得で判定します。世帯の課税所得を足し上げるのではなく、該当者が複数いる場合は課税所得が最も高い人の額を使い、それが145万円以上だと現役並み所得者になります。
ただし145万円以上であっても、世帯の収入の合計額が520万円未満、70歳以上が1人の世帯では383万円未満であれば現役並み所得者に該当しません。旧ただし書き所得の合計額が210万円以下の場合も同じです。自分が該当するかどうかは、市区町村の窓口で確認してください。
年齢が上がれば自動的に負担が軽くなるわけではない、という点は押さえておきたいところです。
高額療養費の所得区分に関する詳しい解説は、下記の記事より一部を引用・参照しています。