
入院したときに「個室を希望すると1日いくらかかります」と言われたり、薬局で「ジェネリックではなく先発医薬品を選ぶと追加の料金がかかります」と説明されたりした経験はないでしょうか。こうした料金の背景にあるのが、「選定療養」という公的医療保険の仕組みです。
近年、2024年10月に先発医薬品に対する特別料金が導入され、さらに2026年6月からはその負担割合が引き上げられるなど、医療費に関する制度改正が相次いでいます。
筆者はFP(ファイナンシャルプランナー)として家計相談に携わってきましたが、「差額ベッド代はなぜ保険が効かないの」「混合診療って何」とご質問をいただくことがよくあります。病気やケガで不安なときに、思いがけない出費が重なることは避けたいものです。
この記事では、最新の厚生労働省のデータをもとに、追加料金の背景にある「選定療養」などの公的医療保険の仕組みを、できるだけかみくだいて解説します。
1. 【保険外併用療養費制度】保険が「効く診療」と「効かない診療」を一緒に受けられる
まずは、選定療養と患者申出療養が、医療保険のなかでどこに位置づけられているのかを確認しましょう。
1.1 「保険が効かない治療」を受けると、原則は全額自己負担に
病院で受ける診療の多くは、公的医療保険が使えるため、窓口では医療費の一部(原則1〜3割)を支払えば済みます。一方、国内で承認されていない薬など、保険が使えない治療を受けると、その費用は自分で支払うことになります。
厚生労働省は、保険診療と保険外の診療を一緒に受ける、いわゆる「混合診療」を無制限には認めていません。未承認薬などを使う治療は、全額が自己負担になるのが原則です。
1.2 例外として認められているのが3つの「療養」
ただし、一定のルールのもとで、保険診療と保険外の診療を一緒に受けることが認められている場合があります。これが「保険外併用療養費制度」です。
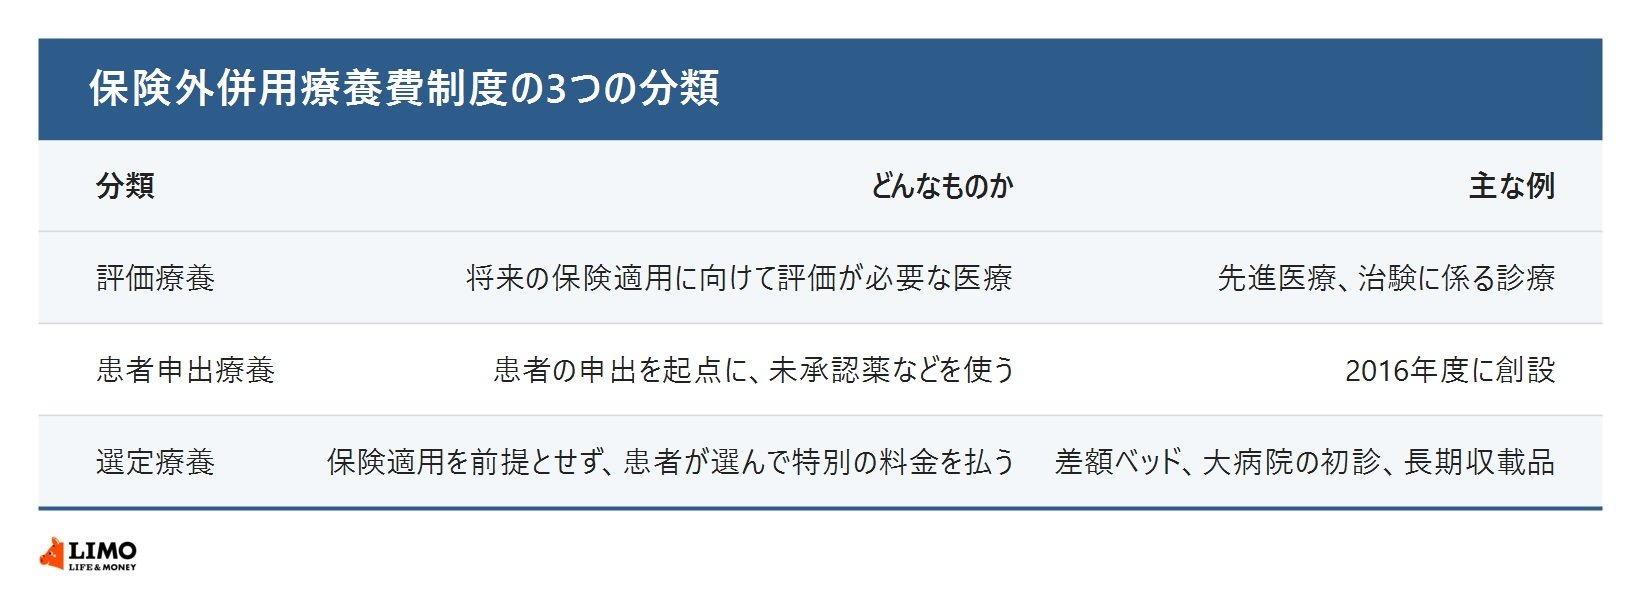
保険外併用療養費制度の3つの分類です。
出所:厚生労働省「保険外併用療養費制度について」をもとにLIMO編集部作成
この制度を使うと、保険が効く部分(診察や入院の基本的な費用など)は通常通り1割から3割の負担で済み、保険外の部分だけを特別料金として自分で支払う形になります。
保険外併用療養費制度は、大きく分けて以下の3つに分類されます。
- 評価療養:将来の保険適用に向けて医療技術の評価が必要なもの
- 患者申出療養:患者の申出から始まり、未承認薬などを使用するもの
- 選定療養:患者が自分で選んで特別の料金を払うもの
2. 【選定療養】差額ベッドや大病院の初診など、患者が「選んで」払う特別の料金
選定療養は、3つのなかでも私たちにとって最も身近な仕組みです。
2.1 将来も保険の対象になることを前提としない
厚生労働省によると、選定療養は、将来的に保険の対象にすることを前提としないもので、患者が自分で選んで特別の料金を支払うことで、保険診療と一緒に受けられるものです。たとえば、個室などに入院したときの差額ベッド代は、患者が希望して選んだ場合に支払う料金です。
2.2 身近な例は差額ベッド、大病院の初診、長期収載品
選定療養には、差額ベッドのほかに、予約診療や時間外診療、紹介状を持たずに大きな病院で初診・再診を受けた場合、180日を超える入院、後発医薬品(ジェネリック)がある先発医薬品を希望した場合などがあります。
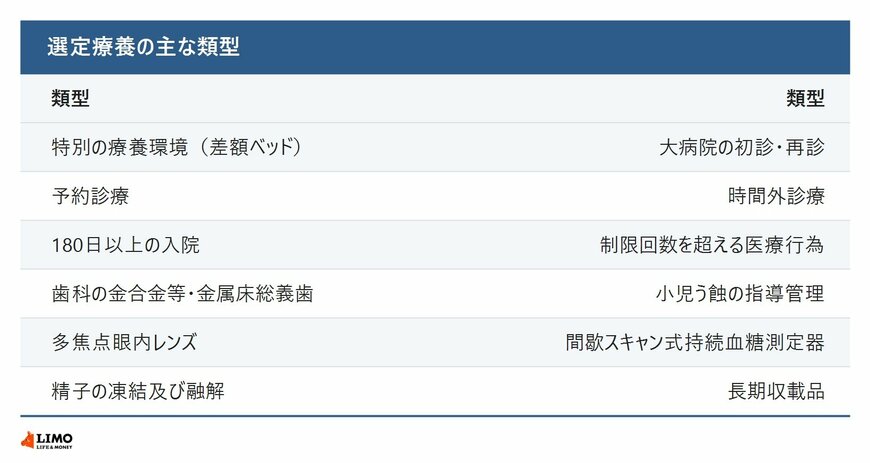
中央社会保険医療協議会(中医協)に報告された資料によると、2025年8月1日現在で、大病院の初診について特別の料金を報告した病院は全国で1132か所にのぼります。その料金は最低で250円、最高で1万3200円となっており、平均すると6770円です。紹介状を持たずに大病院を受診すると、初診料とは別にこれだけの追加費用がかかる点には注意が必要です。