

4. 43歳で3000万円を35年で借りた計算例、65歳時点の住宅ローン残高は約1590万円
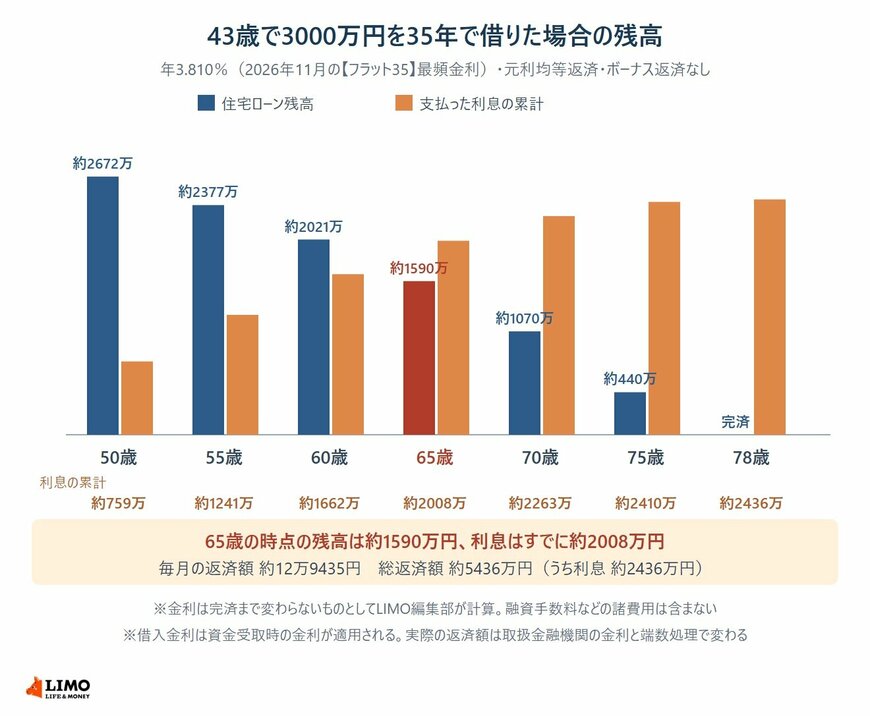
43歳で3000万円を35年、元利均等返済で借りた場合の残高を計算しました。金利は、2026年11月の【フラット35】(買取型・借入期間21年以上35年以下・融資率9割以下)で最も多い年3.810%を使い、完済まで変わらないものとしています。
65歳の時点でも、借りた額の半分を超える約1590万円が残る計算です2/2
出所:住宅金融支援機構「最新の金利情報:長期固定住宅ローン【フラット35】」(2026年11月の金利)をもとにLIMO編集部作成
4.1 毎月の返済額は約12万9435円、35年間の総返済額は約5436万円
この条件で毎月の返済額は約12万9435円になり、35年間の総返済額は約5436万円、そのうち利息は約2436万円です。ボーナス返済はなく、融資手数料などの諸費用は含めていません。
4.2 65歳の時点で残高は約1590万円、利息はすでに約2008万円を支払っている
借りてから22年たった65歳の時点で、残高は約1590万円です。それまでに支払った利息の累計は約2008万円で、35年間で支払う利息の8割を超えています。元利均等返済では返済の前半ほど利息の割合が大きいためです。
5. 65歳までに住宅ローンを完済するには、55歳で約1087万円の繰り上げ返済が必要な計算
毎月の返済額を変えずに、返済期間を縮める繰り上げ返済(期間短縮型)で、完済を78歳から65歳に早める場合を計算しました。
5.1 55歳で約1087万円を返すと、残りの返済期間は10年になる
55歳の時点の残高は約2377万円です。ここで約1087万円を繰り上げ返済すると、残高は約1290万円になり、毎月約12万9435円の返済を続けて10年、65歳で完済できる計算になります。
5.2 減る利息は約932万円、総返済額は約4504万円に
繰り上げ返済をしない場合の総返済額は約5436万円、この計算例では約4504万円になり、差の約932万円が減る利息です。一方で、55歳の時点で約1087万円の手元資金を住宅ローンに回すことになります。
繰り上げ返済の最低金額や手数料は、金融機関や申し込み方法によって決まっています。実際に返す前に、取扱金融機関で条件を確かめておきましょう。
6. 住宅ローンの完済予定の年齢を確かめるときに見ておきたいこと
銀行で住宅ローンのご相談をお受けしていた頃、繰り上げ返済の額を先に決めてしまい、手元のお金が少なくなって困ったというお話を伺うことがありました。完済の年齢を早めたいときも、順番を決めておくと考えやすくなります。
6.1 返済予定表で、完済予定の年月とそのときの年齢を書き出す
まずは返済予定表で、完済予定の年月と、そのときのご自身の年齢を書き出してみてください。あわせて、退職を予定している年齢の時点で残高がいくらになるかも返済予定表から拾っておくと、繰り上げ返済で縮めたい年数が見えてきます。
6.2 繰り上げ返済の前に、手元に残しておくお金の額を決める
繰り上げ返済で返したお金は、あとから引き出すことはできません。教育費や住まいの修繕、急な出費に備えるお金をいくら残すかを先に決め、そのうえで返せる額を考えると、家計に無理が出にくくなります。
7. まとめ
世帯主が公務・教育・電気水道業で働く世帯のうち、住宅ローンなどの借入金がある世帯は20.9%で、残高は平均1380万円、中央値1000万円でした。【フラット35】の利用者の平均年齢は43.3歳で、43歳から35年で借りると完済の予定は78歳になります。
年3.810%・3000万円の計算例では、65歳の時点で約1590万円が残り、65歳で完済するには55歳で約1087万円の繰り上げ返済が必要でした。返済予定表で完済の年齢を確かめ、手元に残すお金とあわせて、繰り上げ返済の時期と額を考えてみてはいかがでしょうか。



参考資料
- 金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」
- 住宅金融支援機構「2025年度【フラット35】利用者調査」
- 住宅金融支援機構「【フラット35】ご利用条件」
- 住宅金融支援機構「最新の金利情報:長期固定住宅ローン【フラット35】」
中本 智恵


