
2027年3月31日は、令和6年4月1日より前の相続にも適用される、相続登記の申請の期限です。残りは約半年で、法務省の案内でも、期限が近づいています。登記の前提になるのが、相続人の確定です。
相続人の確認では、迷いやすい点が2つあります。子が先に亡くなっている場合や、相続を放棄した人がいる場合の数え方と、同じ「法定相続人」でも、民法と相続税で数え方が違う点です。
この記事では、前半でこの疑問に、民法の条文と国税庁などの公表資料(2026年10月時点)と編集部の試算で答えます。後半では、法定相続人の範囲、代襲相続、法定相続分を順に確認します。個別の判断は、家庭裁判所や税務署、専門家に確認してください。
1. 孫を養子にすれば基礎控除は増える?孫3人全員を養子にしたら?
「私は70歳で、妻と子2人、孫が3人います。相続税の対策で、孫を養子にすると基礎控除が増えると聞き、気になって夜も調べています。孫3人を全員養子にしたら、その分だけ増えるのでしょうか。子の1人が将来、相続放棄をしたら、その人は数えないのですか」。
この疑問は、一人の事情に見えますが、同じ仕組みは、相続の人数を数える人にも当てはまりえます。答えは、次の3点です。
- 基礎控除の人数に含める養子は、実子がいる場合は1人まで、実子がいない場合は2人までです(国税庁)
- 相続の放棄をした人がいても、放棄がなかったものとした場合の人数で数えます(国税庁)
- 基礎控除額は、3000万円+600万円×法定相続人の数です。配偶者と子2人(3人)なら4800万円、孫を養子1人加えて4人なら5400万円です(編集部試算)
2. 法定相続人の数と基礎控除はどう変わる?養子や放棄など4つの場合を国税庁と民法の資料で確認
読者の方が気にしそうな「もし」を、国税庁と民法の資料、編集部の試算で確認します。いずれも、ご自身の相続人や基礎控除を確定するものではありません。
- もし、実子がいて、孫3人を全員養子にしたら:基礎控除の人数に含められる養子は1人までです。配偶者と子2人なら、基礎控除は4800万円から5400万円です(編集部試算)
- もし、実子がいなければ:養子は2人まで、人数に含められます
- もし、子の1人が相続放棄をしたら:放棄がなかったものとして、基礎控除の人数に数えます。民法では、放棄した人は初めから相続人でなかったものとみなされます
- もし、養子にした孫の税額の扱い(相続税の2割加算など)が気になるなら:本記事の確認範囲では分かりませんでした。税務署や税理士に確認してください
ここからは、この答えの前提になる制度を順に確認します。法定相続人の順番、代襲相続、相続人になれない場合、民法と相続税の数え方の違い、法定相続分の順です。
3. 法定相続人とは:配偶者は常に相続人、子・親・兄弟姉妹の順番で決まる
法定相続人は、民法で、相続人になると決められた人です。民法890条は、被相続人の配偶者は、常に相続人になると定めています。配偶者のほかに、子や親などの相続人がいる場合は、その人たちと同順位になります。
配偶者以外の相続人には、順位があります。第1順位は、被相続人の子です(887条)。子がいない場合に、第2順位の直系尊属、つまり父母や祖父母が相続人になります。直系尊属は、親等の近い人が先です(889条1項1号)。
第1順位の子と、第2順位の直系尊属がいない場合に、第3順位の兄弟姉妹が相続人になります(889条1項2号)。先の順位の人がいれば、後の順位の人は、相続人になりません。
同じ順位の人が複数いるときは、その全員が相続人です。たとえば、子が3人いれば、3人とも相続人になります。長男だけ、といった決め方は、民法にありません。
まだ生まれていない胎児も、相続については、すでに生まれたものとみなされます(886条1項)。ただし、胎児が死体で生まれたときは、この規定は適用されません(886条2項)。
4. 代襲相続:子が先に亡くなっていれば孫、兄弟姉妹が先なら甥や姪が相続する
相続人になるはずの人が、すでに亡くなっている場合に、その子が代わりに相続人になる仕組みを、代襲相続といいます。民法887条2項は、被相続人の子が、相続の開始以前に死亡したとき、その者の子が代襲して相続人になると定めています。
代襲の原因は、条文で、3つに限られています。相続の開始以前の死亡、相続人の欠格、廃除のいずれかです。相続の放棄は、代襲の原因として挙げられていません。
つまり、子が相続を放棄しても、その子(被相続人の孫)が代わりに相続人になることは、ありません。民法939条は、放棄をした人は、初めから相続人とならなかったものとみなすと定めています。
代襲した人(孫)が、すでに亡くなっている場合は、さらにその子(ひ孫)が相続人になります。887条3項が、同じ規定を準用しているためです。直系卑属であれば、世代を下って代襲が続きます。
兄弟姉妹が先に亡くなっている場合は、その子(甥や姪)が代襲します。889条2項が、887条2項を準用しているためです。ただし、準用されているのは、2項のみで、3項は準用されていません。兄弟姉妹の場合は、甥や姪で止まる、という読み方になります。
5. 相続人になれない場合:欠格と廃除
民法は、相続人になれない場合も定めています。891条の「欠格」は、故意に被相続人などを死亡させ、または死亡させようとして、刑に処せられた人などが、相続人になれないという決まりです。
被相続人が殺されたことを知って、告発や告訴をしなかった人も、欠格にあたります。ただし、是非の弁別がない場合や、殺害者が自分の配偶者や直系血族だった場合は、除かれます。
詐欺や強迫によって、被相続人が相続に関する遺言をすることなどを妨げた人も、欠格です。欠格に当たる人は、相続人になれません。その人の子は、代襲して相続人になれます。
892条の「廃除」は、遺留分を有する推定相続人が、被相続人に虐待や重大な侮辱を加えた場合などに、被相続人が、家庭裁判所に廃除を請求できる制度です。遺言で廃除の意思を示すこともできます(893条)。
欠格と廃除は、どちらも、相続人としての権利を失う仕組みですが、手続きが違います。欠格は、条文の事由に当たれば当然に相続人になれず、廃除は、家庭裁判所への請求が必要です。実際に当たるかどうかは、個別の事情で変わります。
6. 民法と相続税で数え方が違う:放棄した人は、民法では相続人にならず、基礎控除では数える
ここで注意が必要なのが、相続放棄をした人の扱いです。民法939条は、放棄をした人は、初めから相続人とならなかったものとみなすと定めています。放棄した人は、遺産を受け継ぐ権利も、義務も、持ちません。
一方、国税庁のNo.4152は、相続税の基礎控除に使う法定相続人の数について、相続の放棄をした人がいても、その放棄がなかったものとした場合の相続人の数をいう、と案内しています。同じ「法定相続人」でも、数え方が違います。
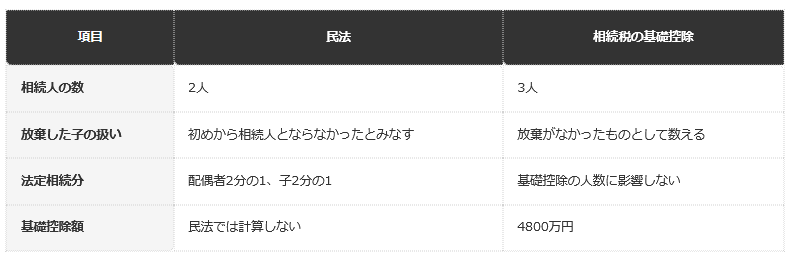
たとえば、配偶者と子2人が相続人で、子の1人が相続放棄をしたとします。民法では、相続人は配偶者と、放棄しなかった子の2人です。相続税の基礎控除では、3人として数えるため、基礎控除額は、3000万円+600万円×3人の、4800万円です。
6.1 【子の1人が放棄した場合の、民法と相続税の数え方の違い】
前提条件:配偶者と子2人が相続人で、子の1人が相続放棄をした例。民法939条(e-Gov法令検索)と国税庁No.4152を基にした編集部の整理1/2
出所:e-Gov法令検索「民法」、国税庁「No.4152 相続税の計算」を基にLIMO編集部作成
相続人の数と放棄した子の扱い
- 相続人の数:民法では2人、相続税の基礎控除では3人です。
- 放棄した子の扱い:民法では初めから相続人とならなかったとみなし、相続税の基礎控除では放棄がなかったものとして数えます。
法定相続分と基礎控除額
- 法定相続分:民法では配偶者2分の1、子2分の1です。基礎控除の人数には影響しません。
- 基礎控除額:民法では計算せず、相続税では4800万円です。
相続税の数え方は、基礎控除のほか、生命保険金の非課税限度額や、相続税の総額の計算にも使われます。民法で相続人が減っても、これらの人数は減りません。相続人の確認と、相続税の人数の確認は、別の作業として行います。
7. 法定相続分:配偶者と子は2分の1ずつ、配偶者と親は3分の2と3分の1、兄弟姉妹は4分の1
法定相続分は、民法900条が定めています。配偶者と子が相続人のときは、配偶者と子の相続分が、各2分の1です。配偶者と直系尊属のときは、配偶者が3分の2、直系尊属が3分の1です。
配偶者と兄弟姉妹のときは、配偶者が4分の3、兄弟姉妹が4分の1です。子、直系尊属、兄弟姉妹が複数いるときは、各自の相続分は等しくなります。
ただし、兄弟姉妹の中に、父母の一方のみが同じ人がいる場合は、その人の相続分は、父母の双方が同じ人の2分の1です。条文のただし書きにある決まりです。
代襲相続人の相続分は、民法901条により、本来相続人になるはずだった人が受けるはずの分と、同じです。代襲した人が複数いるときは、その分を、法定相続分の決まりに従って分けます。
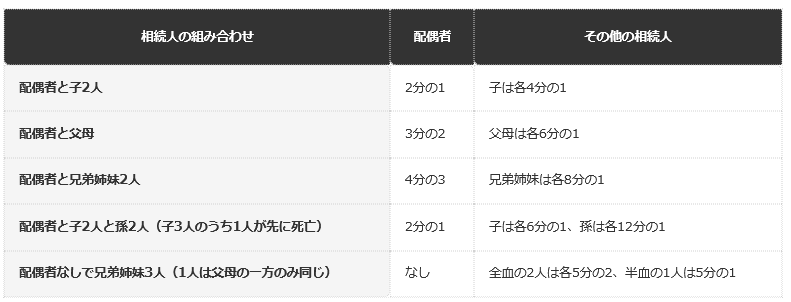
5つの組み合わせを、条文に当てはめて、分数に置き換えました。配偶者と子2人なら、子の相続分は、2分の1を2人で分けて、各4分の1です。配偶者と父母なら、父母の相続分は、3分の1を2人で分けて、各6分の1です。
配偶者と兄弟姉妹2人なら、4分の1を2人で分けて、各8分の1です。子3人のうち1人が先に亡くなり、孫が2人いる場合は、子の相続分2分の1を3人で分けると各6分の1で、孫は亡くなった子の6分の1を2人で分けて、各12分の1です。
7.1 【相続人の組み合わせ別の、法定相続分】
前提条件:民法900条・901条(e-Gov法令検索)に当てはめた編集部試算。配偶者がいる場合はいる前提、孫の例は子3人のうち1人が先に死亡し孫が2人2/2
出所:e-Gov法令検索「民法」を基にLIMO編集部試算
配偶者がいる場合
- 配偶者と子2人:配偶者は2分の1、子は各4分の1です。
- 配偶者と父母:配偶者は3分の2、父母は各6分の1です。
- 配偶者と兄弟姉妹2人:配偶者は4分の3、兄弟姉妹は各8分の1です。
- 配偶者と子2人と孫2人(子3人のうち1人が先に死亡):配偶者は2分の1、子は各6分の1、孫は各12分の1です。
配偶者がいない場合
- 配偶者なしで兄弟姉妹3人(1人は父母の一方のみ同じ):全血の2人は各5分の2、半血の1人は5分の1です。
この相続分は、遺言や遺産分割協議で、別の割合に決めることもできます。民法902条は、被相続人が遺言で相続分を指定できると定めています。法定相続分は、決まりがない場合の目安です。
8. 【編集者の視点】
放棄をめぐる数え方の違いは、家族の話し合いで、混乱の元になりやすいと思います。「放棄した人はいないものとして計算」と言われる場面と、「放棄した人も数える」と言われる場面が、別々に出てくるためです。どの計算の話なのかを、先に確かめるのが大切です。
代襲相続は、孫が相続人になる場合の決まりですが、放棄では代襲しません。子が放棄を考えるときは、孫が相続人にならないことも、あわせて、家族に伝えておくとよいと思います。
相続人を確認するときは、被相続人の出生から死亡までの戸籍が、手がかりになります。戸籍の集め方や、法定相続情報一覧図については、法務局の案内で確認できます。個別の判断は、専門家に相談してください。
9. 【編集者の視点】
表の最後の行は、兄弟姉妹の中に、父母の一方のみが同じ人がいる例です。実際の家族では、再婚などで、この関係が生じる場合があります。戸籍を見るまで気づかないことも多いため、相続人の確認は、戸籍の確認から始めてください。
民法は、相続人と相続分の決まりを、細かく定めています。一方で、家族の事情に合わせて、遺言や遺産分割協議で、別の分け方にすることも認めています。法定相続分は、話し合いの出発点として使い、無理にそれに合わせる必要はありません。
数え方が、民法と相続税で違う点は、混同しやすい部分です。誰かの説明を聞くときは、民法の話なのか、相続税の話なのかを、先に確認してみてください。
10. 相続人が決まったあとの手続き:登記の期限は2027年3月31日、相続税の申告は10か月以内
相続人が確定したら、遺産の分け方を、話し合います。不動産を相続した場合は、相続登記が必要です。相続登記の義務化については、放置すると最大10万円の過料?【相続登記義務化】過去に相続したものも対象に。猶予期限は約半年《2027年3月31日まで》で整理されています。
相続税の申告が必要な場合は、被相続人が亡くなったことを知った日の翌日から10か月以内に、申告と納税をします。基礎控除を超えるかどうかの判定には、法定相続人の数が使われます。
亡くなった人の預貯金の払い戻しについては、【相続】死亡届を出しても銀行口座は凍結されない。遺産分割前にいくらまで払い戻せる?2019年7月からの制度で上限は「150万円」で整理されています。
相続の放棄や、限定承認をする場合は、自己のために相続の開始があったことを知った時から3か月以内に、家庭裁判所で手続きをします(民法915条1項)。この期間は、家庭裁判所で伸長できる場合があります。期限が短いため、相続人の確認と並行して、早めに動きます。
※本記事は、編集部が国税庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
11. まとめ
- 法定相続人は、配偶者が常に相続人で、子、直系尊属、兄弟姉妹の順番です。先の順位の人がいれば、後の順位の人は相続人になりません。
- 代襲相続の原因は、死亡、欠格、廃除で、放棄は含まれません。兄弟姉妹の代襲は、甥や姪で止まる読み方です。
- 民法では、放棄した人は初めから相続人とならなかったとみなしますが、相続税の基礎控除では、放棄がなかったものとして数えます。
- 法定相続分は、配偶者と子が各2分の1、配偶者と親が3分の2と3分の1、配偶者と兄弟姉妹が4分の3と4分の1です。
- 相続登記の申請の期限は2027年3月31日、相続放棄は3か月以内です。相続人の確認から始めます。
法定相続人の確認は、相続のすべての手続きの出発点です。順位と代襲の決まりを、条文でたどると、迷いが減ります。まずは、家族の関係を紙に書き出してみてください。
相続人の範囲や相続分、手続きの期限は、個別の事情で変わります。判断に迷う場合は、家庭裁判所、法務局、弁護士、税理士に相談してください。
12. よくある質問
12.1 Q. 法定相続人とは、誰のことですか?
A. 民法で、相続人になると決められた人です。配偶者は常に相続人で、子、直系尊属、兄弟姉妹の順番で、先の順位の人がいなければ、後の順位の人が相続人になります。
12.2 Q. 子がいない場合は、誰が相続人になりますか?
A. 配偶者は常に相続人です。子や孫(代襲)がいない場合は、直系尊属(父母や祖父母)が相続人になり、いなければ、兄弟姉妹が相続人になります。
12.3 Q. 子が先に亡くなっている場合は、孫が相続しますか?
A. 子が相続の開始以前に死亡していた場合は、その子(孫)が代襲して相続人になります。孫も亡くなっていれば、ひ孫が代襲します。ただし、子が相続を放棄した場合は、孫は代襲しません。
12.4 Q. 兄弟姉妹が先に亡くなっている場合は、甥や姪が相続しますか?
A. 兄弟姉妹が先に亡くなっていれば、その子(甥や姪)が代襲します。民法889条2項が887条2項を準用しているため、甥や姪で止まる、という読み方になります。
12.5 Q. 相続放棄をした人は、法定相続人ですか?
A. 民法では、放棄した人は初めから相続人とならなかったものとみなされます。一方、相続税の基礎控除では、放棄がなかったものとして人数を数えます。計算によって、扱いが違います。
12.6 Q. 配偶者と子がいる場合の法定相続分は、どうなりますか?
A. 配偶者と子の相続分は、各2分の1です。子が複数いるときは、子の相続分を、人数で等しく分けます。配偶者と子2人なら、子は各4分の1です。
12.7 Q. 相続人になれない場合はありますか?
A. 民法に、欠格と廃除があります。欠格は、故意に被相続人などを死亡させたために刑に処せられた場合などです。廃除は、虐待や重大な侮辱があった場合などに、家庭裁判所に請求します。
12.8 Q. 相続放棄は、いつまでにしますか?
A. 自己のために相続の開始があったことを知った時から3か月以内です。この期間は、家庭裁判所で伸長できる場合があります。個別の期限は、家庭裁判所に確認してください。

参考資料
- e-Gov法令検索「民法」
- 国税庁「No.4152 相続税の計算」(令和8年4月1日現在法令等)
- 国税庁「No.4170 相続人の中に養子がいるとき」(令和8年4月1日現在法令等)
- 法務省「相続登記の申請の義務化について」
- 国税庁「No.4102 相続税がかかる場合」(令和8年4月1日現在法令等)
齊藤 慧