

5. 住宅ローン残高1443万円・残り25年の計算例では、金利が年2.5%になると返済額が毎月1万353円増える
近畿の二人以上世帯の住宅ローン残高の平均1443万円を使って、金利が上がると毎月の返済額がどれだけ増えるかを計算します。残り25年(300回)・元利均等返済・ボーナス返済なしで、いまの金利を年1.0%とした計算例です。
住宅ローン残高1443万円・残り25年で金利が上がった場合の計算例2/2
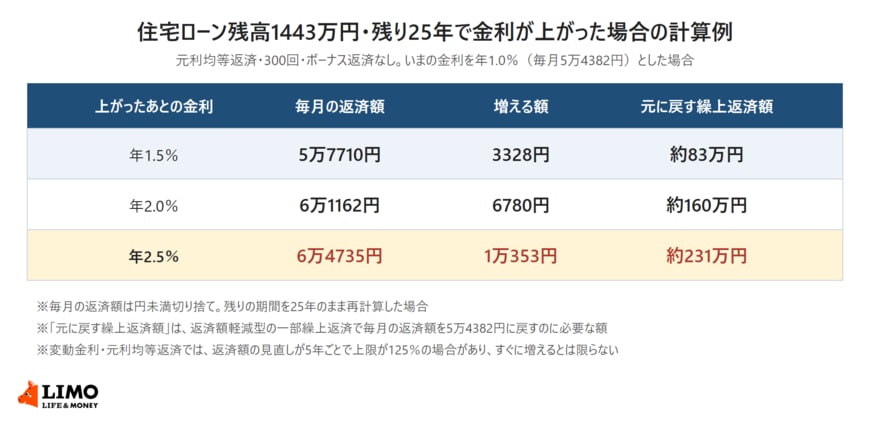
出所:金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」、三菱UFJ銀行「返済方法の選び方(住宅ローン)」をもとにLIMO編集部作成
5.1 年1.5%で3328円、年2.0%で6780円、年2.5%で1万353円増える
年1.0%のときの毎月の返済額は5万4382円です。残りの期間を25年のままとして、金利が上がった場合の毎月の返済額を計算すると次のとおりです。
- 年1.5%:5万7710円(3328円増)
- 年2.0%:6万1162円(6780円増)
- 年2.5%:6万4735円(1万353円増)
この計算例では、毎月の返済額が1万円増えるのは、金利が1.5ポイント上がって年2.5%になったときです。調査で尋ねていた「3万円増えた場合」は、残高がもっと多い世帯や、金利がさらに大きく上がった場合にあたります。
5.2 変動金利の元利均等返済は、返済額の見直しが5年ごとで、上限は125%
変動金利で元利均等返済の住宅ローンは、金利が変わってもすぐには返済額が変わらないことがあります。三菱UFJ銀行の説明では、返済額は5年ごとに見直され、見直し後の返済額はそれまでの125%を超えないとしています。
返済額が変わらない間は、毎月の返済額のうち利息に回る分が増え、元金の減り方が遅くなります。利息が返済額を上回ると、上回った分は未払利息として翌月以降に繰り延べられます。元金均等返済には、この5年ごと・125%のルールはありません。
6. 増えた返済額を返済額軽減型の一部繰上返済で元に戻すには、年2.5%なら約231万円
調査で選択肢になっていた「繰上返済」で、増えた返済額を元に戻すにはいくら必要かも計算します。
6.1 返済額軽減型は、残りの返済期間を変えずに毎月の返済額を下げる
一部繰上返済には、返済期間を短くする期間短縮型と、返済期間を変えずに毎月の返済額を下げる返済額軽減型があります。増えた返済額を元に戻したい場合は、返済額軽減型を使うことになります。
6.2 年2.0%なら約160万円、年1.5%なら約83万円
金利が上がった時点で、残高1443万円のうち一部を返済額軽減型で繰り上げ返済し、毎月の返済額を年1.0%のときの5万4382円に戻すのに必要な額は、次のとおりです。
- 年1.5%に上がった場合:約83万円
- 年2.0%に上がった場合:約160万円
- 年2.5%に上がった場合:約231万円
毎月の返済額が1万円増える年2.5%の場合、元に戻すには残高の16%ほどにあたる約231万円を一度に返す必要があります。返済額を元に戻すことにこだわらず、増えた分の一部だけを繰り上げ返済で抑える考え方もあります。
7. 住宅ローンの繰り上げ返済で確かめたいこと
住宅ローンの繰り上げ返済については、次の点を確認しましょう。
7.1 繰り上げ返済に使うお金と、手元に残しておくお金を分けておく
繰り上げ返済に回したお金は、あとから引き出すことができません。病気や失業など急な出費に備える生活費と、教育費のように使う時期が決まっているお金を先に分け、残りから繰り上げ返済に使える額を考えましょう。
7.2 「見当がつかない」を減らすには、適用金利と次の見直し時期を確かめる
調査では、返済額が3万円増えた場合に「見当がつかない、わからない」と答えた人が27.2%いました。いまの適用金利と、返済額が次に見直される時期は、返済予定表や「ご返済のお知らせ」、金融機関のウェブサービスで確かめられます。
変動金利で元利均等返済の場合、金利が見直されても返済額が変わるのは5年ごとの見直しのときです。次の5年ごとの見直しがいつかを知っておくと、増えた返済額に備える時間がどれだけあるかがわかります。
この2つがわかれば、上の計算例のように、金利が何ポイント上がると返済額がいくら増えるかを自分の残高で計算できます。
8. まとめ
J-FLECの調査では、近畿の二人以上世帯で借入金がある世帯は16.3%で、借入金額を回答した世帯の住宅ローン残高は平均1443万円、中央値900万円でした。2000万円以上が残っている世帯は28.6%です。
住宅金融支援機構の調査では、返済額が毎月1万円増えた場合は58.8%が返済を続けると答え、3万円増えた場合は44.1%が繰上返済か借換えを選ぶと答えました。残高1443万円・残り25年の計算例では、年1.0%から年2.5%に上がると返済額は毎月1万353円増え、返済額軽減型で元に戻すには約231万円が必要です。返済予定表でいまの金利と次の見直し時期を確かめ、増えたときに使えるお金を先に考えておきましょう。
参考資料
- 金融経済教育推進機構「家計の金融行動に関する世論調査2025年」
- 住宅金融支援機構「住宅ローン利用者の実態調査(2026年1月調査)」
- 三菱UFJ銀行「返済方法の選び方(住宅ローン)」
- 三菱UFJ銀行「変動金利で借入中だが、金利の見直し時期を知りたい。」
- 三菱UFJ銀行「【住宅ローン】変動金利の基準金利見直しについて」
和田 直子


