
新NISAで投資信託を積み立てていると、ほかの人の損益がどうなっているのかは気になるところです。
金融庁が2026年9月18日に公表した投資信託の共通KPIの分析結果によると、2026年3月末時点で運用損益がプラスの顧客の割合は、報告のあった金融事業者244者の単純平均で85.5%でした。
この記事では、新NISAのしくみと、金融機関の業態別に見た運用損益がプラスの顧客の割合、つみたて投資枠でインデックス投信を選ぶときに避けたいことを確認します。
なお、新NISAの積立投資に関する詳しい解説は、下記の記事より一部を引用・参照しています。
1. 新NISAのつみたて投資枠は年120万円、非課税保有限度額は1800万円
はじめに、新NISAのしくみを確認します。新NISAは、NISA口座で買った株式や投資信託の売却益や配当金・分配金が非課税になる制度です。
NISA口座は、日本国内に住んでいる人が、利用する年の1月1日時点で18歳以上であれば開設できます。年間投資枠はつみたて投資枠が120万円、成長投資枠が240万円で、合わせて360万円です。
生涯の非課税保有限度額は1800万円で、このうち成長投資枠で使えるのは1200万円までです。非課税で保有できる期間に期限はありません。
ただし、投資信託は元本が保証された商品ではなく、値下がりすれば買った金額を下回ることもあります。値下がりへの備えについて、LIMOの記事「【新NISAシミュレーション】月10万円×15年積立+放置で資産はどう化ける?月3万円の少額戦略も公開」では次のように説明しています。
リスク許容度とは、保有している資産が一時的に値下がりした際に、家計面や精神面でどの程度まで耐えられるかを示す目安です。
出所:【新NISAシミュレーション】月10万円×15年積立+放置で資産はどう化ける?月3万円の少額戦略も公開
2. 投資信託の共通KPI、運用損益がプラスの顧客の割合は2026年3月末に85.5%
投資信託の共通KPIは、金融庁が金融事業者に公表を促している統一的な指標です。リスクや販売手数料などのコストに見合ったリターンを確保できているかを、利用者が金融機関どうしで比べられるようにする目的があります。
このうち「投資信託の運用損益別顧客比率」は、基準日に投資信託を持っている顧客ごとに購入時以降のリターンを計算し、全顧客を100%としたときの分布を示したものです。リターンは、基準日の評価金額に受け取った分配金と売却した金額を足し、手数料込みの買付金額を差し引いて計算します。
2.1 全事業者の単純平均は71.5%から85.5%に上がった
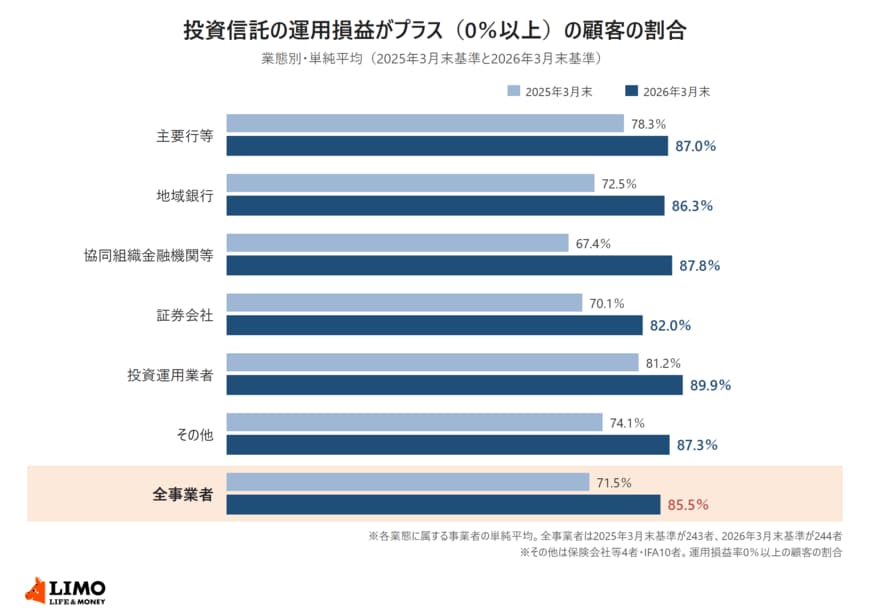
2026年3月末基準の共通KPIを公表し、金融庁に報告した金融事業者は244者でした。運用損益率が0%以上の顧客の割合は、244者の単純平均で85.5%です。
このうち2025年3月末基準も報告した243者で見ると、2025年3月末時点の割合は71.5%でした。金融庁は、運用損益がプラスの顧客の割合が「7割強」から「9割弱」に上昇したとしています。
2.2 業態別では全ての業態で上がり、業態ごとの差は縮まった
業態別の割合は次のとおりです。左が2026年3月末、かっこ内が2025年3月末の値です。
- 主要行等:87.0%(78.3%)
- 地域銀行:86.3%(72.5%)
- 協同組織金融機関等:87.8%(67.4%)
- 証券会社:82.0%(70.1%)
- 投資運用業者:89.9%(81.2%)
- その他:87.3%(74.1%)
- 全事業者:85.5%(71.5%)
上がり幅が最も大きいのは協同組織金融機関等で、67.4%から87.8%へ20.4ポイント上昇しました。業態の中で最も高い割合と最も低い割合の差は、2025年3月末の13.8ポイントから、2026年3月末は7.9ポイントに縮まっています。
その他は保険会社等4者とIFA(金融商品仲介業者)10者です。業態の数字は、各業態に属する事業者の割合をそのまま平均した単純平均です。
2.3 預り残高上位20銘柄の過去5年間のリターンは下がった
共通KPIでは、各金融機関で預り残高が多い上位20銘柄について、コストやリスクとリターンの関係も示しています。コストは販売手数料率の5分の1と信託報酬率の合計、リターンは過去5年間のトータルリターンを年率に換算したものです。
金融庁は、2026年3月末時点は2025年3月末時点に比べて、リターンは低下し、コストは小幅ながら低下、リスクは小幅ながら上昇したとしています。運用損益がプラスの顧客の割合が上がった一方で、上位20銘柄の過去5年間のリターンは下がっている点も押さえておきます。
3. つみたて投資枠のインデックス投信選びで避けたい5つのこと
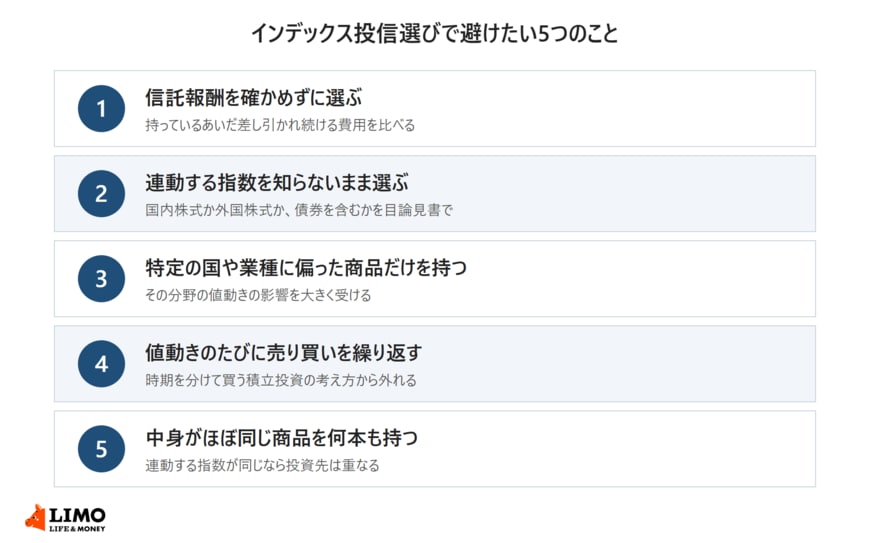
新NISAのつみたて投資枠でどの投資信託を買うかは、自分で決めます。インデックス投信を選ぶときに避けたいのは、次の5つです。
インデックス投信選びで避けたい5つのこと2/2
出所:LIMO編集部作成
3.1 信託報酬を確かめずに選ぶ
信託報酬は、投資信託を持っているあいだ毎日差し引かれる費用です。同じ指数に連動する商品なら、運用の中身は近いので、信託報酬の差がそのまま手元に残る金額の差になります。
3.2 連動する指数を知らないまま選ぶ
インデックス投信の投資先は、連動する指数で決まります。国内株式なのか外国株式なのか、債券を含むのかは、目論見書の「ファンドの目的・特色」の欄で確かめられます。
3.3 特定の国や業種に偏った商品だけを持つ
ひとつの国や業種に絞った商品だけを積み立てると、その分野の値動きが資産全体にそのまま表れます。
3.4 値動きのたびに売り買いを繰り返す
下がったときに売り、上がってから買い直すことを繰り返すと、購入の時期を分けて平均の買付価格をならす積立投資の考え方から外れてしまいます。
3.5 中身がほぼ同じ商品を何本も持つ
商品名が違っても、連動する指数が同じなら投資先はほぼ重なります。複数の商品を積み立てる前に、指数が重複していないかを確かめます。
投資信託の共通KPIでは、運用損益がプラスの顧客の割合が、2026年3月末に金融事業者244者の単純平均で85.5%となり、2025年3月末の71.5%から上がりました。業態別でも、証券会社の82.0%から投資運用業者の89.9%まで、全ての業態で上昇しています。
口座を開いている金融機関の数字は、金融庁が公表している共通KPIのデータベースで確かめられます。
ここからは、新NISAで損失が出たときの扱いと、共通KPIの割合を読むときの前提、自分の口座の損益の確かめ方を見ていきます。