5. 貯蓄4000万円以上の世帯の世帯主は平均66.5歳、持家率は93.5%
家計調査の同じ表には、貯蓄現在高の階級ごとに世帯の姿も載っています。2025年平均の貯蓄4000万円以上の世帯は、世帯主の平均年齢が66.5歳、世帯人員が2.59人、持家率が93.5%でした。
5.1 65歳以上の世帯員は1世帯あたり1.14人
貯蓄4000万円以上の世帯の65歳以上の世帯員は、1世帯あたり1.14人です。二人以上の世帯全体の0.83人より多くなっています。世帯主の平均年齢66.5歳も、二人以上の世帯全体の60.1歳より6.4歳高い年齢です。年金型貯蓄(再掲)は314万円でした。
5.2 負債は408万円、貯蓄から差し引くと6504万円
貯蓄4000万円以上の世帯の平均の負債現在高は408万円で、二人以上の世帯全体の675万円を下回ります。貯蓄6912万円から負債408万円を差し引くと6504万円です。
外貨預金・外債(再掲)は205万円で、2024年平均の181万円から増えました。再掲の項目は、通貨性預貯金や有価証券などにすでに含まれている金額を取り出して示したものなので、内訳に足し合わせることはできません。
6. 2026年8月の家計調査、勤労者世帯の金融資産純増20万209円のうち預貯金は17万7206円
総務省が2026年10月9日に公表した家計調査(家計収支編)2026年8月分から、毎月の家計の黒字がどこへ向かっているかも見ておきます。対象は二人以上の世帯のうち勤労者世帯で、貯蓄の階級は分けていません。
6.1 可処分所得51万3617円のうち、有価証券純購入は9771円で1.9%
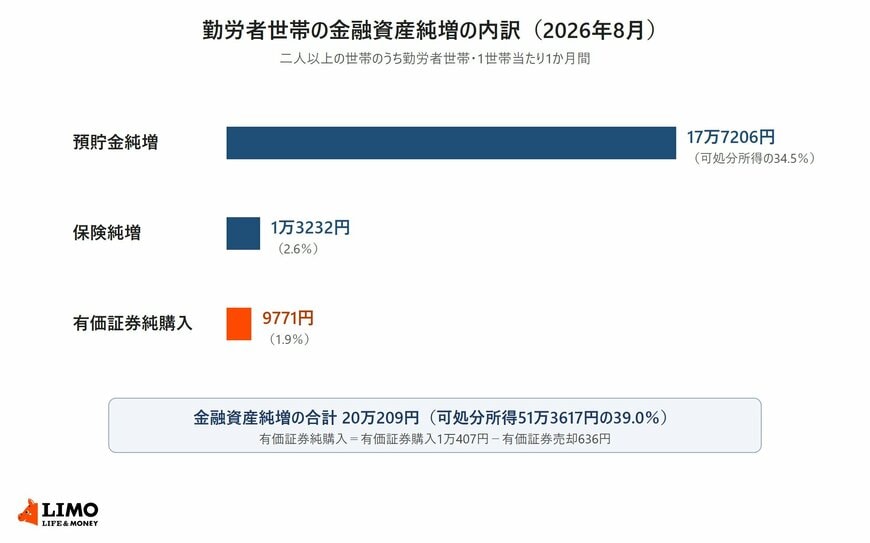
2026年8月の勤労者世帯の可処分所得は51万3617円、黒字は18万2483円でした。金融資産純増は20万209円で、内訳は預貯金純増が17万7206円、保険純増が1万3232円、有価証券純購入が9771円です。
可処分所得に対する割合は、預貯金純増が34.5%、有価証券純購入が1.9%でした。有価証券純購入は、有価証券の購入1万407円から売却636円を差し引いた額です。
6.2 毎月の流れは預貯金、積み上がった貯蓄は有価証券の割合が高い
勤労者世帯の毎月の黒字は、多くが預貯金に回っています。一方で、貯蓄4000万円以上の世帯では、積み上がった貯蓄の28.2%が有価証券でした。対象の世帯も集計の単位も違う2つの統計ですが、並べると、毎月のお金の流れと、長い年月で積み上がった貯蓄の中身は同じではないことが分かります。
7. 元銀行員として、定期預金の満期が来たときに確かめたいこと
銀行の窓口では、定期預金の満期のご案内をきっかけに、預け先を見直したいというご相談をよく受けました。そのときにお伝えしていたことを2つ挙げます。
7.1 満期後に自動継続になるか、普通預金に入るかを確かめる
定期預金は、契約によって満期後に同じ期間で自動継続されるものと、元利金が普通預金に入るものがあります。通帳や取引明細、銀行から届く満期のお知らせで、どちらになっているかを先に確かめておくと、次の預け先を落ち着いて考えられます。
7.2 数年のうちに使う予定のお金は、値動きのない預金に残しておく
投資信託や株式は値動きがあり、元本は保証されません。住宅の修繕や車の買い替え、家族の行事など、数年のうちに使う予定のあるお金は預貯金に残し、当面使う予定のないお金と分けて置き場所を考えると、相場が下がった時期に取り崩す心配が減ります。
8. まとめ
家計調査(貯蓄・負債編)2025年平均では、貯蓄4000万円以上の二人以上の世帯は15.2%で、2024年の13.9%から上がりました。平均貯蓄は6912万円で、内訳は定期性預貯金が1545万円に減り、有価証券は1949万円に増えています。有価証券の増加は主に投資信託によるものでした。
2026年8月の勤労者世帯では、金融資産純増の多くが預貯金に回っていました。定期預金の満期など、預け先を見直す機会には、使う時期の決まっているお金とそうでないお金を分けて考えておきましょう。
参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-(二人以上の世帯)」
- 総務省「家計調査 貯蓄・負債編 第8-11表 貯蓄・純貯蓄・負債現在高階級別」(e-Stat)
- 総務省統計局「家計調査(家計収支編)」
中本 智恵