4. 住宅ローンの借り換えにかかる諸費用は、事務手数料・印紙税・登録免許税
住宅ローンの借り換えは、新しい銀行で住宅ローンを借り、そのお金でいまの住宅ローンを全額返す手続きです。新しく借りる分の費用が、あらためてかかります。
4.1 三菱UFJ銀行の事務手数料は借入金額の2.2%
三菱UFJ銀行の金利一覧では、借入時に借入金額の2.2%を銀行に支払うとしています。1300万円を借りるなら28万6000円です。
保証料は不要とされています。銀行によっては、事務手数料が定額で、代わりに保証料がかかる場合もあります。
4.2 抵当権設定登記の登録免許税は、債権金額の0.4%
新しい銀行の抵当権を設定する登記には、登録免許税がかかります。法務局の案内では、抵当権設定登記の課税標準は債権金額で、税率は原則1000分の4です。1300万円なら5万2000円になります。
国税庁の税額表では、住宅用家屋の新築や取得のための借入れに係る抵当権の設定登記に、1000分の1の軽減税率があります。ただし、新築または取得後1年以内の登記であること等の要件があります。計算例では、税率を1000分の4としています。
いまの住宅ローンの抵当権を消す抹消の登記も必要です。登録免許税は不動産1個につき1000円で、土地と建物なら2000円です。
4.3 金銭消費貸借契約書の印紙税は、1000万円超5000万円以下なら2万円
新しい銀行と結ぶ金銭消費貸借契約書には、印紙税がかかります。国税庁の印紙税額の一覧表では、消費貸借に関する契約書は、契約金額が1000万円を超え5000万円以下なら2万円です。
このほか、いまの銀行に払う全額繰上返済の手数料や、登記を司法書士に頼む場合の報酬もかかります。
5. 住宅ローン残高1300万円・残り20年で借り換えると、総返済額はどれだけ減るか
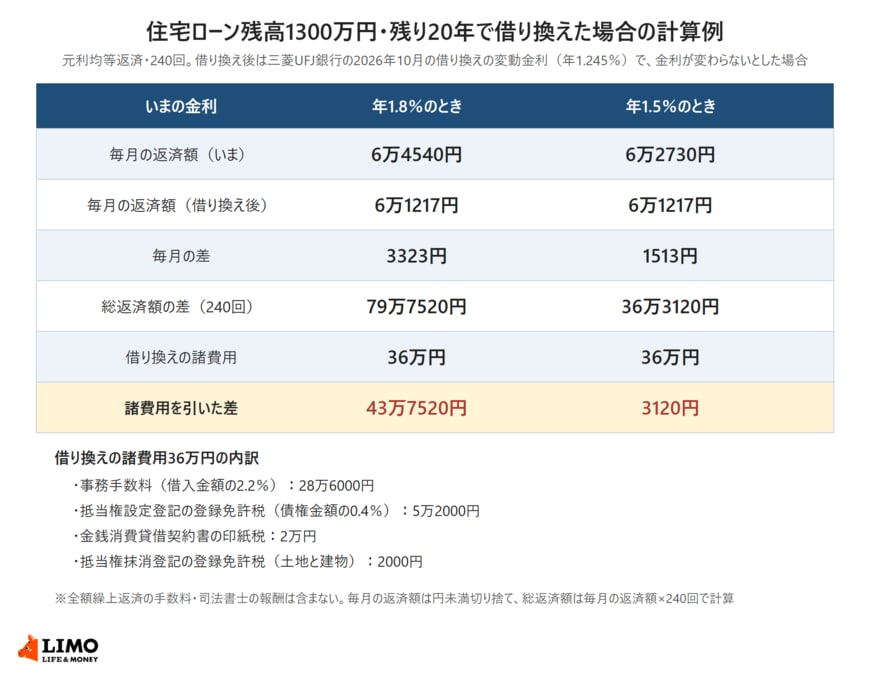
持家の世帯の住宅ローン残高の中央値1300万円を使って、借り換えで総返済額がどれだけ変わるかを計算します。残り20年(240回)・元利均等返済で、借り換えたあとの金利は三菱UFJ銀行の10月の借り換えの変動金利年1.245%とし、金利がこのまま変わらないとした場合の計算例です。
住宅ローン残高1300万円・残り20年で借り換えた場合の計算例2/2
出所:三菱UFJ銀行「住宅ローン金利」、国税庁「No.7140 印紙税額の一覧表」、法務局「登録免許税はどのように計算するのですか?」を参考にLIMO編集部作成
5.1 いまの金利が年1.8%なら、総返済額は約80万円減る
いまの金利が年1.8%の場合、毎月の返済額は6万4540円です。年1.245%に借り換えると6万1217円になり、毎月3323円減ります。
240回分の総返済額は、1548万9600円から1469万2080円になり、差は79万7520円です。
5.2 諸費用36万円を差し引くと、減る額は約44万円
この計算例で、借り換えの諸費用を足し上げると次のとおりです。
- 事務手数料(1300万円×2.2%):28万6000円
- 抵当権設定登記の登録免許税(1300万円×0.4%):5万2000円
- 印紙税:2万円
- 抵当権抹消登記の登録免許税(土地と建物):2000円
- 合計:36万円
総返済額の差79万7520円から36万円を差し引くと、43万7520円です。全額繰上返済の手数料と司法書士の報酬は、この合計に入っていません。
5.3 いまの金利が年1.5%なら、総返済額の差は諸費用とほぼ同じ
いまの金利が年1.5%の場合、毎月の返済額は6万2730円で、借り換えると毎月1513円減ります。240回分の差は36万3120円です。
諸費用の36万円とほとんど変わらず、司法書士の報酬などを足すと、借り換えで総返済額は減らない計算になります。金利の差が0.255ポイントでは、費用を回収しきれません。
6. 銀行窓口で住宅ローンの借り換えのご相談を受けていた頃に、一緒に確かめていたこと
銀行の窓口で住宅ローンのご相談をお受けしていた頃、借り換えを考えている方とは、金利のほかに次の点を一緒に確かめていました。
6.1 借り換えで返済期間を延ばすと、総返済額は増えやすい
借り換えのときに返済期間を長くすると、毎月の返済額は下がりますが、利息を払う期間も長くなります。計算例のように、いまの残りの期間と同じ年数で比べることをおすすめします。
6.2 変動金利への借り換えは、借りたあとの金利の動きも見ておく
計算例は、借り換えたあとの金利が変わらないとした場合です。変動金利は、店頭表示金利が上がれば適用金利も上がります。
いま固定金利で返している方が変動金利に借り換えるなら、金利が上がったときの返済額もあわせて計算しておいていただきたいところです。
6.3 団体信用生命保険には、新しい住宅ローンで入り直す
借り換えると、いまの住宅ローンの団体信用生命保険(団信)は、全額返済とともに終わります。新しい住宅ローンで団信に入り直すため、健康状態によっては希望どおりに入れないこともあります。
いまの住宅ローンを返してしまう前に、新しい銀行の審査が通ることを確かめておく順番が大切です。
7. まとめ
J-FLECの調査では、住居が持家の二人以上世帯で借入金がある世帯は19.9%で、借入金額を回答した世帯の住宅ローン残高は平均1654万円、中央値1300万円でした。2000万円以上が残っている世帯は36.9%です。
三菱UFJ銀行の2026年10月の借り換えの変動金利は年1.245%でした。残高1300万円・残り20年の計算例では、いまの金利が年1.8%なら諸費用36万円を差し引いても約44万円減りますが、年1.5%なら諸費用とほぼ同じになります。返済予定表でいまの金利と残りの期間を確かめ、諸費用まで含めて計算してから借り換えを決めましょう。

参考資料
- 金融経済教育推進機構「家計の金融行動に関する世論調査2025年」
- 三菱UFJ銀行「住宅ローン金利」
- 国税庁「No.7140 印紙税額の一覧表(第1号文書から第4号文書まで)」
- 国税庁「No.7191 登録免許税の税額表」
- 法務局「登録免許税はどのように計算するのですか?」
- e-Gov法令検索「登録免許税法」
中本 智恵