
住宅ローンの金利が上がるなか、いま借りている住宅ローンをほかの銀行に借り換えたほうがよいのか、気になっている方もいるのではないでしょうか。
借り換えると金利が下がる場合でも、新しく借りるための事務手数料や登記の費用がかかります。金利の差で減る返済額が、その費用を上回るかどうかが判断の分かれ目です。
この記事では、住居が持家の二人以上世帯の住宅ローン残高を金融経済教育推進機構(J-FLEC)の調査で確認したうえで、三菱UFJ銀行が公表している2026年10月の借り換えの金利を見ていきます。
1. 持家の二人以上世帯で、住宅ローンなどの借入金がある世帯は19.9%
まずは、住宅ローンなどの借入金がある世帯の割合を、住居が持家かどうかで分けて確認します。使うのは、J-FLECの「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」です。
1.1 持家は19.9%、持家ではない世帯は16.6%
同調査の各種分類別データ(表29「借入金の有無」)によると、全国の二人以上世帯5000世帯のうち、借入金がある世帯は18.7%でした。住居が持家かどうかで分けると、次のとおりです。
- 持家(3215世帯):19.9%
- 持家ではない世帯(1785世帯):16.6%
この「借入金」は住宅ローンに限らず、ほかのローンも含んだ割合です。持家の世帯のおよそ5世帯に1世帯に、なんらかの借入金があります。
2. 持家の二人以上世帯の住宅ローン残高は平均1654万円、中央値1300万円
次に、住宅ローンの残高を見ます。同調査の表32「住宅ローン残高(借入金額回答世帯)」は、借入金があり、その金額を回答した世帯を分母にしています。持家の世帯では640世帯です。
2.1 持家の世帯の36.9%は、住宅ローン残高が2000万円以上
借入金額を回答した持家の世帯の住宅ローン残高は、平均1654万円、中央値1300万円でした。二人以上世帯全体の平均1295万円、中央値900万円より多くなっています。
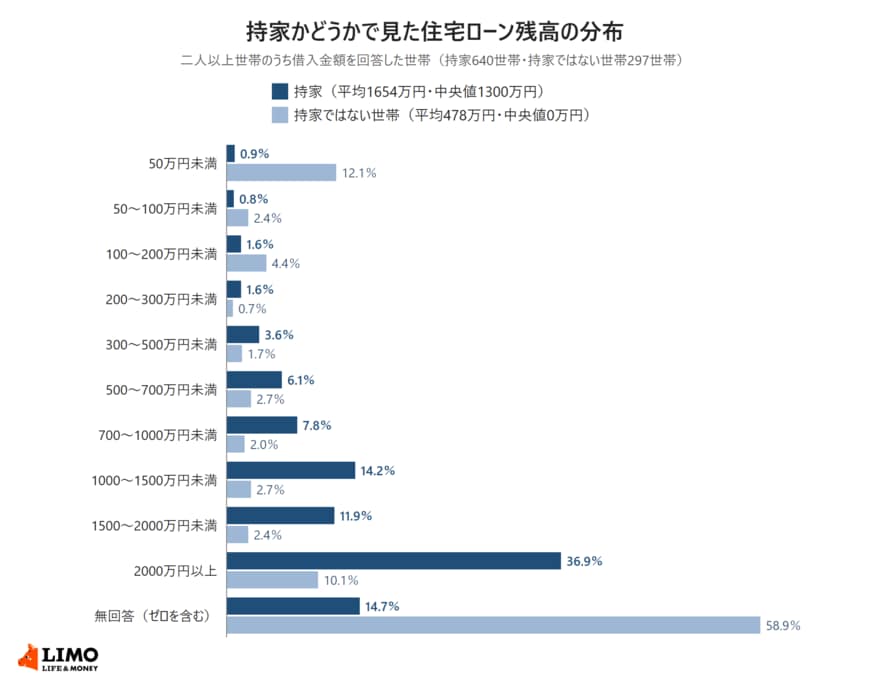
【持家の世帯の住宅ローン残高】
- 50万円未満:0.9%
- 50万円以上100万円未満:0.8%
- 100万円以上200万円未満:1.6%
- 200万円以上300万円未満:1.6%
- 300万円以上500万円未満:3.6%
- 500万円以上700万円未満:6.1%
- 700万円以上1000万円未満:7.8%
- 1000万円以上1500万円未満:14.2%
- 1500万円以上2000万円未満:11.9%
- 2000万円以上:36.9%
- 無回答(ゼロを含む):14.7%
1000万円以上の3区分を合わせると63.0%で、借入金額を回答した持家の世帯の6割を超えます。
2.2 持家ではない世帯の住宅ローン残高は平均478万円、中央値0万円
持家ではない世帯(297世帯)は、平均478万円、中央値0万円でした。「無回答(ゼロを含む)」が58.9%を占めており、借入金はあっても住宅ローンの残高はない世帯が多く含まれています。
【持家ではない世帯の住宅ローン残高】
- 50万円未満:12.1%
- 50万円以上100万円未満:2.4%
- 100万円以上200万円未満:4.4%
- 200万円以上300万円未満:0.7%
- 300万円以上500万円未満:1.7%
- 500万円以上700万円未満:2.7%
- 700万円以上1000万円未満:2.0%
- 1000万円以上1500万円未満:2.7%
- 1500万円以上2000万円未満:2.4%
- 2000万円以上:10.1%
- 無回答(ゼロを含む):58.9%
3. 三菱UFJ銀行の住宅ローンの借り換えは、2026年10月の変動金利が年1.245%
残高が多いほど、金利の差が返済額に与える影響も大きくなります。三菱UFJ銀行の住宅ローン金利の一覧(2026年10月1日現在・10月にお借り入れの場合)で、借り換えの金利を確認します。
3.1 借り換えの変動金利は、店頭表示金利3.375%から年2.13%の引き下げ
三菱UFJ銀行の変動金利(ずーっと一律優遇コース)は、借り換えの場合、店頭表示金利の年3.375%から完済まで年2.13%を引き下げ、適用金利は年1.245%です。
新しく借りる場合は引き下げ幅が年2.18%で、適用金利は年1.195%です。同じ月に借りても、借り換えは新規より0.05ポイント高くなっています。
3.2 固定3年・固定10年・固定20年と全期間固定は、新規と同じ金利
固定金利は、借り換えでも新規と同じ金利が示されています。
- 固定3年:年2.95%
- 固定10年:年3.75%
- 固定20年:年4.46%
- 全期間固定(21〜25年):年4.18%
- 全期間固定(26〜30年):年4.28%
- 全期間固定(31〜35年):年4.35%
- 全期間固定(36〜40年):年4.40%
同行の一覧では、借入時に借入金額の2.2%を銀行に支払い、保証料は不要としています。金利だけでなく、こうした借入時の費用も含めて比べることになります。
持家の二人以上世帯の住宅ローン残高は平均1654万円、中央値1300万円で、36.9%は2000万円以上が残っています。
三菱UFJ銀行の2026年10月の借り換えの変動金利は年1.245%で、新規の年1.195%とは引き下げ幅が違います。自分の住宅ローンの金利は、返済予定表や銀行から届く金利の通知で確かめられます。
ここからは、借り換えにかかる諸費用の内訳と、金利の差でどれだけ返済額が減るのかを計算例で確かめ、銀行窓口で借り換えのご相談を受けていた頃に確かめていたことを見ていきます。
借り換えの相談では、金利の差だけを見て決めてしまう方が少なくありませんでした。新しく借りるための費用を差し引いても返済額が減るのかを、先に計算しておいていただきたいところです。