5. 取得費が分からない金地金を10月14日の買取価格で売ると、40グラムで所得金額は18万9147円
親から受け継いだ金地金や、ずいぶん前に買った金地金では、買ったときの代金が分からないこともあります。その場合の計算方法と、10月14日の店頭買取価格で売ったときの所得金額を見ていきます。
5.1 取得費は、売った金額の5%で計算することも認められている
国税庁の所得税基本通達38-16では、土地建物等以外の資産を売ったとき、収入金額の100分の5に相当する金額を取得費として譲渡所得の金額を計算しているときは、これを認めて差し支えないとしています。金地金もこの扱いを使えます。
ただし、5%を取得費にすると、売った金額の95%が利益として扱われます。実際の購入代金が売った金額の5%より多ければ、購入代金を取得費にしたほうが利益は小さくなります。
5.2 所有期間5年超なら40グラムで18万9147円、50グラムでは29万8934円
所有期間が5年を超え、取得費を売った金額の5%とし、譲渡費用やほかの譲渡所得はないものとして計算しました(1円未満切り捨て・LIMO編集部が計算)。
取得費が分からない金地金を売ったときの所得金額(10月14日の店頭買取価格)2/2
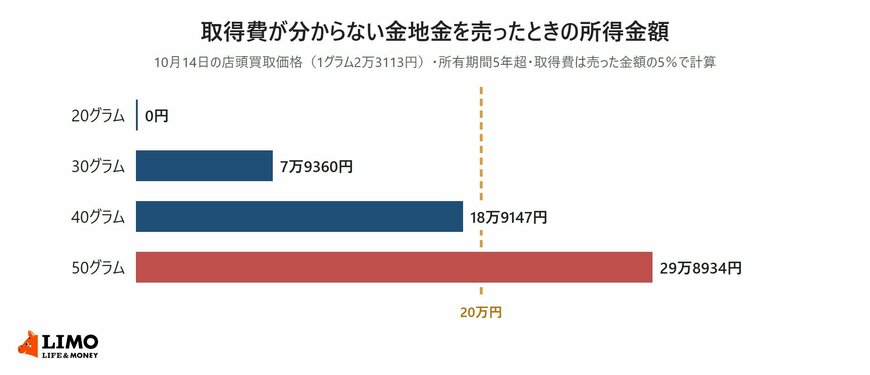
出所:田中貴金属工業「日次金価格推移」、国税庁「所得税基本通達 法第38条《譲渡所得の金額の計算上控除する取得費》関係」をもとにLIMO編集部作成
- 30グラム:69万3390円-取得費3万4669円-50万円=15万8721円、2分の1で7万9360円
- 40グラム:92万4520円-取得費4万6226円-50万円=37万8294円、2分の1で18万9147円
- 50グラム:115万5650円-取得費5万7782円-50万円=59万7868円、2分の1で29万8934円
20グラム(46万2260円)は、取得費を差し引いた利益が50万円に届かないため、所得金額は0円です。40グラムまでは20万円以下に収まり、50グラムでは20万円を超えます。
6. 所得税の確定申告が不要でも、住民税の申告は必要になる
20万円以下で確定申告がいらないのは、所得税の話です。住民税には同じ扱いがありません。
6.1 住民税は所得の多少にかかわらず、給与所得と合算して計算される
横浜市は、給与以外の所得がある会社員について、住民税は所得税と異なり、所得の多少にかかわらず給与所得と合算して税額を計算すると案内しています。所得税の確定申告をしていない場合は、お住まいの市区町村に住民税の申告をする必要があります。
所得税の確定申告をすれば、住民税の申告もしたものとみなされます。申告の時期や方法は市区町村ごとに案内されているので、金地金を売った翌年の2月から3月ごろに確かめておくと安心です。
7. 医療費控除などで確定申告をする年は、金地金の所得も合わせて申告する
20万円以下で確定申告がいらない人でも、医療費控除などを受けるために確定申告をすることがあります。その場合の扱いも、国税庁が案内しています。
7.1 20万円以下の規定は「申告しなくてよい」規定ではない
国税庁は「No.1900」のQ&Aで、20万円以下の規定は確定申告を要しない場合を定めたもので、確定申告をする場合にこの所得を申告しなくてよいという規定ではないとしています。医療費控除の還付申告をするときは、給与所得だけでなく、20万円以下の所得も合わせて申告する必要があります。
金地金を売った年に医療費がかさんだり、ふるさと納税でワンストップ特例を使わずに申告したりする場合は、金地金の譲渡所得も申告書に書くことになります。
8. 金地金を売る前に、購入時の記録とその年のほかの所得を確かめておく
売る前に次の2つを整理しておくと、計算も申告の判断もしやすくなります。
8.1 購入時の明細書や保証書で、取得費と所有期間を確かめる
購入時の明細書や保証書、買取店の取引記録があれば、取得費と買った日が分かります。所有期間が5年を超えるかどうかで計算が変わるので、買った日はとくに大切です。
8.2 同じ年に売るほかの資産と、副業などの所得を書き出す
特別控除の50万円と20万円の基準は、どちらもその年の合計で考えます。同じ年に金のアクセサリーやほかの資産を売る予定がある場合や、副業の所得がある場合は、合わせた金額を書き出してから売る量を考えると、あとで慌てずに済みます。判断に迷うときは、税務署の相談窓口に確かめておくとよいでしょう。
9. まとめ
2026年10月14日の金の店頭買取価格は1グラム2万3113円でした。金地金を売った利益は総合課税の譲渡所得で、特別控除50万円を差し引き、所有期間が5年を超えればさらに2分の1にします。
年末調整を受けている会社員は、給与以外の所得金額が20万円以下なら所得税の確定申告は原則不要です。ほかに所得がなければ、金地金の利益が5年超なら90万円、5年以内なら70万円までが目安になります。所得税の確定申告をしない場合でも住民税の申告は必要になるので、売る前に購入時の記録と、その年のほかの所得を確かめておきましょう。

参考資料
- 田中貴金属工業「日次金価格推移」
- 国税庁「No.3161 金地金の譲渡による所得」
- 国税庁「No.1900 給与所得者で確定申告が必要な人」
- 国税庁「No.1490 一時所得 Q&A」
- 国税庁「確定申告が必要な方」
- 国税庁「所得税基本通達 法第38条《譲渡所得の金額の計算上控除する取得費》関係」
- e-Gov法令検索「所得税法」
- 横浜市「給与以外に副収入がある場合の住民税の申告は…」
中本 智恵