金の価格が高い水準にあるなか、以前に買った金地金を手放すかどうか考えている人もいるのではないでしょうか。売ったときに気になるのが、確定申告をする必要があるかどうかです。
田中貴金属工業が2026年10月14日9時30分に公表した金の店頭買取価格は、1グラムあたり2万3113円でした。国税庁によると、金地金を売った利益は原則として譲渡所得になり、給与所得など他の所得と合わせて総合課税の対象になります。
一方で、勤め先で年末調整を受けている会社員は、給与以外の所得金額が20万円以下なら、原則として確定申告をしなくてよいとされています。この記事では、金地金の利益がいくらまでなら「20万円以下」に収まるのかを、所有期間5年以内と5年超に分けて計算します。
1. 金の店頭買取価格、2026年10月14日は1グラム2万3113円
金の値段の目安として、田中貴金属工業が毎営業日9時30分に公表している店頭価格を使います。2026年10月14日の店頭小売価格は1グラムあたり2万3469円、店頭買取価格は2万3113円でした(いずれも税込)。
1.1 100グラムの金地金を店頭買取価格で計算すると231万1300円
店頭買取価格に重さを掛けると、売ったときの金額の目安になります。100グラムの金地金なら231万1300円、50グラムなら115万5650円です(LIMO編集部が計算)。
この店頭価格には、売買のときにかかる別途手数料は含まれていません。重さによって手数料がかかる場合は、その分だけ受け取る金額が少なくなります。
2. 金地金を売った利益は総合課税の譲渡所得。特別控除は50万円、所有期間5年超は2分の1
国税庁の「No.3161 金地金の譲渡による所得」では、金地金の所得の計算方法を所有期間で2つに分けています。売った金額から、買ったときの代金などの取得費と、売るためにかかった譲渡費用を差し引いた額が「金地金の譲渡益」です。
2.1 所有期間5年以内は特別控除50万円を差し引いた額、5年超はさらに2分の1
所有期間が5年以内なら短期譲渡所得で、譲渡益から特別控除50万円を差し引いた額が課税される譲渡所得の金額です。5年を超えると長期譲渡所得になり、特別控除後の金額をさらに2分の1にした額が課税される譲渡所得の金額になります。
- 短期(5年以内):金地金の譲渡益-特別控除50万円
- 長期(5年超):(金地金の譲渡益-特別控除50万円)×2分の1
特別控除の50万円は、その年に売った金地金の譲渡益と、それ以外の総合課税の譲渡益を合わせた額に対して1回だけ差し引けます。なお、金地金の売買を営利目的で継続的に行っている場合は、譲渡所得ではなく事業所得や雑所得になります。
3. 会社員は給与所得と退職所得以外の所得金額が20万円以下なら、確定申告は原則不要
国税庁は「No.1900 給与所得者で確定申告が必要な人」で、給与の収入金額が2000万円以下で、1か所から給与を受けて源泉徴収や年末調整が行われている人は、給与所得と退職所得以外の所得金額の合計額が20万円以下なら、原則として確定申告を要しないと案内しています。
同じ「20万円」の基準は、公的年金等を受け取っている人にもあります。公的年金等の収入金額が400万円以下で、公的年金等に係る雑所得以外の所得金額が20万円以下なら、所得税等の確定申告は必要ありません(公的年金等の全部が源泉徴収の対象となる場合)。
3.1 一時所得は2分の1にした金額で判定。合計90万円を超えなければ申告は不要
判定に使う所得金額について、国税庁は「No.1490 一時所得 Q&A」で、一時所得は50万円を差し引いた残りに2分の1を掛けて計算するため、一般的な給与所得者は一時所得の合計額が90万円を超えない限り確定申告をする必要はないと説明しています。
所得税法第22条では、所有期間5年超の総合課税の譲渡所得も、一時所得と同じく2分の1にした金額を総所得金額に入れると定めています。そのため金地金の長期譲渡所得も、2分の1にした後の金額で20万円と比べることになります。
4. 金地金の利益が5年超なら90万円、5年以内なら70万円までが「20万円以下」の目安
会社員(給与1か所・年末調整あり)で、金地金のほかに所得がない場合を計算すると、所得金額が20万円以下に収まる利益の上限は所有期間で変わります(LIMO編集部が計算)。
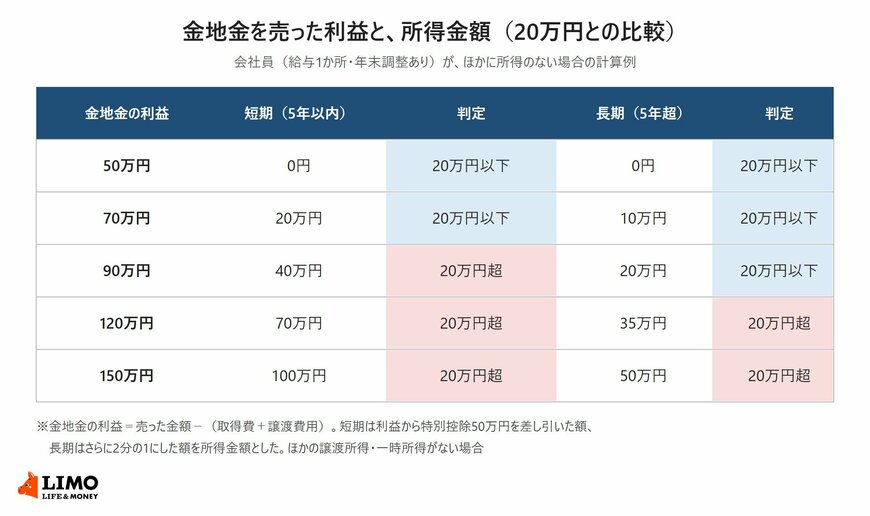
【金地金の利益と所得金額(ほかの譲渡所得・一時所得がない場合)】
- 利益70万円:5年以内なら20万円、5年超なら10万円
- 利益90万円:5年以内なら40万円、5年超なら20万円
- 利益120万円:5年以内なら70万円、5年超なら35万円
4.1 5年超は「(利益-50万円)×2分の1」が20万円以下なら、利益90万円まで
所有期間が5年を超える金地金なら、利益から50万円を差し引いて2分の1にした金額が20万円以下であればよいため、利益90万円までが目安です。5年以内なら2分の1にならないので、利益70万円までになります。
同じ利益90万円でも、5年以内に売れば所得金額は40万円で20万円を超え、5年を超えてから売れば20万円に収まります。所有期間は買った日から数えるため、手元の金地金をいつ買ったかが分かれ目になります。
4.2 副業の所得など、ほかの所得がある人は合計で判定する
20万円の基準は、給与所得と退職所得以外の所得の「合計額」で判定します。副業の所得や、同じ年に売ったほかの資産の譲渡益がある人は、それらを合わせた金額で考える必要があります。
金地金を売った会社員が所得税の確定申告をしなくてよいのは、ほかに所得がなければ、所有期間5年超で利益90万円まで、5年以内で利益70万円までが目安です。10月14日の店頭買取価格は1グラム2万3113円で、100グラムなら231万1300円になります。
利益は売った金額から取得費と譲渡費用を差し引いて計算するため、買ったときの代金が分かるかどうかで結果が変わります。手元の金地金を売る前に、購入時の記録と所有期間を確かめておくことが出発点になります。
ここからは、取得費が分からない金地金を売る場合の計算例と、確定申告をしない年に気をつけたいことを見ていきます。