4. 親から繰り上げ返済の資金をもらうと、1年間で110万円を超えた分に贈与税がかかる
住宅ローンの返済に充てるお金を親からもらった場合、暦年課税では、ほかの贈与と合わせて1年間に受け取った額から基礎控除の110万円を引いた残りに贈与税がかかります。国税庁の「No.4402 贈与税がかかる場合」と「No.4408 贈与税の計算と税率(暦年課税)」で確認します。
4.1 1年間の合計が110万円以下なら贈与税はかからず、申告も要らない
暦年課税の贈与税は、その年の1月1日から12月31日までに受け取った財産の合計額から、基礎控除の110万円を差し引いた残りにかかります。合計が110万円以下なら贈与税はかからず、申告も必要ありません。
110万円を超えた場合は、贈与を受けた年の翌年2月1日から3月15日までに、受け取った人が申告と納税をします。
4.2 18歳以上の子が父母からもらう場合は「特例税率」で計算する
贈与を受けた年の1月1日に18歳以上の人が、父母や祖父母などの直系尊属から受け取った財産には、「特例税率」を使います。特例税率で、繰り上げ返済の資金を1年間にまとめてもらった場合の贈与税を計算すると、次のとおりです。ほかに贈与がない場合の計算例です。
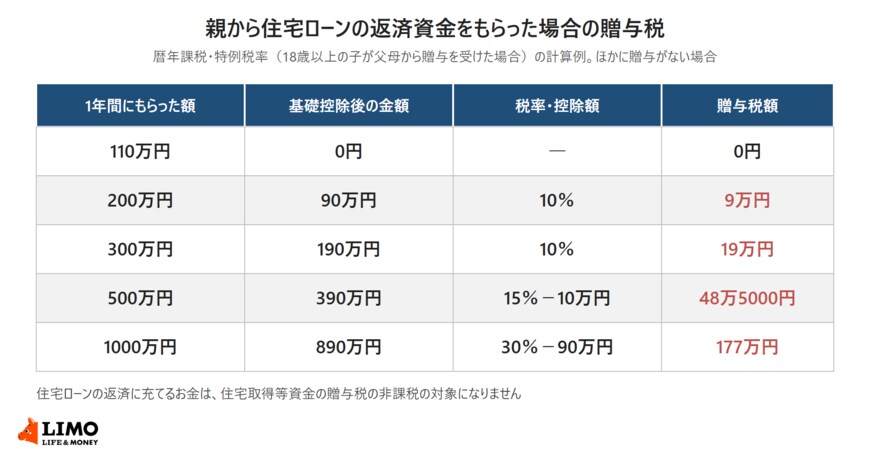
たとえば300万円をもらうと、110万円を引いた190万円に10%をかけて、贈与税は19万円です。500万円なら、390万円に15%をかけた58万5000円から控除額10万円を引いて、48万5000円になります。
銀行の窓口でご相談を受けていた頃も、親御さんからの援助をそのまま繰り上げ返済に回したあとで、贈与税の申告が必要だと知って驚かれる方がいらっしゃいました。繰り上げ返済の申し込みをする前に、受け取る額が110万円を超えるかどうかを確かめておくと安心です。
5. 親が子の住宅ローンを直接返済した場合も、贈与を受けたものとみなされる
親が子の口座にお金を振り込むのではなく、親が子の住宅ローンを直接返済した場合も、贈与税の対象になります。
5.1 対価を払わずに債務を弁済してもらった利益は、贈与とみなされる
相続税法第8条は、対価を支払わないで債務の免除や引受け、第三者のためにする債務の弁済による利益を受けた場合、その債務の金額に相当する額を贈与により取得したものとみなすと定めています。親が子の住宅ローンを代わりに返済すれば、子は返済した額の贈与を受けたものとして扱われます。
ただし同じ条文では、債務者が資力を喪失して債務を弁済することが困難な場合に、扶養義務者が債務を引き受けたり弁済したりしたときは、その困難な部分の金額については贈与とみなさないとしています。
また、国税庁の「No.4402 贈与税がかかる場合」も、債務の免除などにより利益を受けた場合は贈与を受けたものとみなされて贈与税がかかると案内しています。親からお金を借りて繰り上げ返済し、あとで返済を免除してもらった場合も、免除された額は贈与の対象になります。
5.2 相続時精算課税を選ぶと、特別控除額2500万円まで贈与税はかからない
暦年課税のほかに、一定の要件にあてはまれば「相続時精算課税」を選ぶこともできます。贈与者ごとに、1年間に受け取った額から基礎控除の110万円と特別控除額2500万円(前年までに使った分を除く残額)を差し引いた残りに贈与税がかかります。
初めて選ぶときは、贈与税の申告期間内に贈与者ごとの「相続時精算課税選択届出書」を出す必要があります。親が亡くなったときの相続税の計算にも関わるため、選ぶ前に税務署や税理士に相談しておきましょう。
6. 繰り上げ返済で住宅ローンの年末残高が減ると、住宅ローン控除の額も減る
住宅ローン控除(住宅借入金等特別控除)を受けている期間中に繰り上げ返済をすると、控除額にも影響があります。
6.1 住宅ローン控除は年末残高等の0.7%で計算する
国税庁によると、令和4年以降に入居した場合の住宅ローン控除の額は、年末残高等に0.7%をかけて計算し、100円未満は切り捨てます。年末残高等は、住宅ローンの年末残高と住宅の取得対価の額のうち少ないほうです。
6.2 300万円を繰り上げ返済すると、控除額は1年あたり最大2万1000円減る
たとえば300万円を繰り上げ返済して年末残高が300万円減ると、0.7%にあたる2万1000円分、その年の控除額が少なくなります。控除限度額や、納める税額の範囲で控除が頭打ちになっている場合は、減る額はこれより小さくなります。
親の援助で300万円を繰り上げ返済すると、贈与税19万円に加えて、控除期間中は控除額も減ります。返済で減る利息の額は金利と残りの期間で変わるため、金融機関の試算で減る利息を確かめ、贈与税と控除の減少分と並べてから決めると判断しやすくなります。
7. まとめ
夫婦と子のみの世帯の住宅ローン残高は平均1649万円、中央値1500万円で、38.8%が2000万円以上を抱えています。親から援助を受けて繰り上げ返済をする場合、住宅ローンの返済に充てるお金は住宅取得等資金の贈与税の非課税の対象にならず、暦年課税では1年間の合計が110万円を超えた分に贈与税がかかります。
親が直接返済した場合や、借りたお金の返済を免除された場合も贈与とみなされます。援助を受ける前に、受け取る額と時期、贈与税と住宅ローン控除への影響を確かめておきましょう。
参考資料
- 金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」
- 国税庁「No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税」
- 国税庁「No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税(Q&A)」
- 国税庁「No.4402 贈与税がかかる場合」
- 国税庁「No.4408 贈与税の計算と税率(暦年課税)」
- 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
- e-Gov法令検索「相続税法」
中本 智恵