
こどもの教育費がかさむ時期に、住宅ローンを少しでも早く減らしたいと考える子育て世帯は少なくありません。親から「繰り上げ返済に使って」とまとまったお金を援助してもらう話が出ることもあるでしょう。
ただし、親から住宅ローンの返済に充てるお金をもらった場合、住宅を買うときに使える「住宅取得等資金の贈与税の非課税」は使えません。国税庁は、住宅ローンを返済するための金銭の贈与は非課税の特例の対象にならないと示しています。
この記事では、金融経済教育推進機構(J-FLEC)の調査で夫婦と子の世帯の住宅ローン残高を確認したうえで、親の援助で繰り上げ返済をするときの贈与税の扱いを見ていきます。
1. 夫婦と子のみの世帯で、住宅ローンなどの借入金がある世帯は24.2%
金融経済教育推進機構の「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」で、まず世帯類型別に、住宅ローンなどの借入金がある世帯の割合を確認します。
1.1 夫婦のみの世帯14.6%に対し、夫婦と子のみの世帯は24.2%
二人以上世帯全体で、住宅ローンなどの借入金が「ある」と答えた世帯は18.7%でした。世帯類型別に見ると、次のとおりです。
- 世帯主夫婦のみ:14.6%
- 世帯主夫婦と子のみ:24.2%
- 世帯主夫婦と親のみ:14.6%
- その他・類型不能:15.9%
世帯主夫婦と子のみの世帯は24.2%で、ほかの世帯類型よりも借入金がある割合が高くなっています。
2. 夫婦と子のみの世帯の住宅ローン残高は平均1649万円、中央値1500万円
次に、同じ調査で、借入金がある世帯のうち借入金額を回答した世帯の住宅ローン残高を見ます。世帯主夫婦と子のみの世帯では485世帯でした。
2.1 夫婦と子のみの世帯の38.8%は、住宅ローン残高が2000万円以上
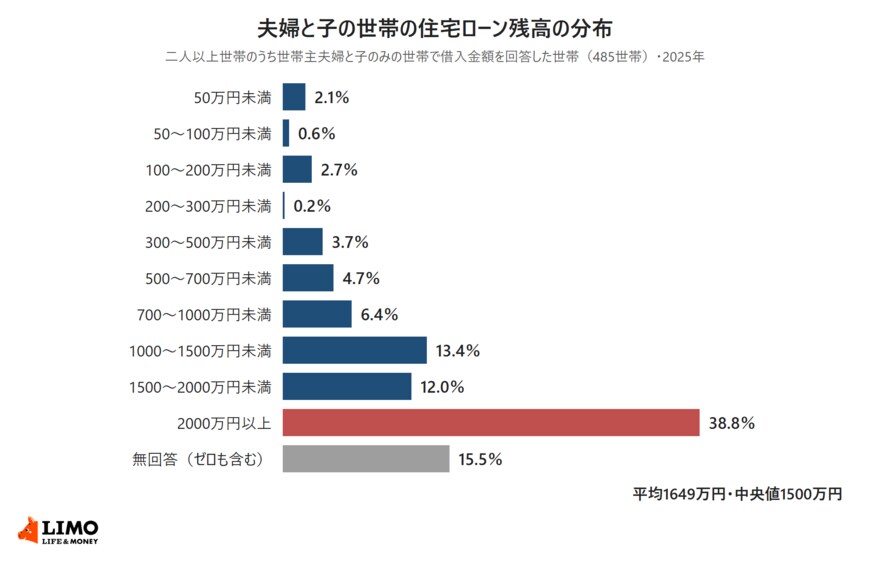
- 50万円未満:2.1%
- 50万円以上100万円未満:0.6%
- 100万円以上200万円未満:2.7%
- 200万円以上300万円未満:0.2%
- 300万円以上500万円未満:3.7%
- 500万円以上700万円未満:4.7%
- 700万円以上1000万円未満:6.4%
- 1000万円以上1500万円未満:13.4%
- 1500万円以上2000万円未満:12.0%
- 2000万円以上:38.8%
- 無回答(ゼロも含む):15.5%
1000万円以上の3つの区分を合わせると64.2%で、借入金額を回答した夫婦と子のみの世帯の6割強に、1000万円以上の住宅ローンが残っています。この割合の分母の485世帯には、住宅ローン残高が無回答(ゼロも含む)の15.5%も含まれています。
2.2 夫婦のみの世帯は平均1023万円、中央値300万円
世帯主夫婦のみの世帯(274世帯)の住宅ローン残高は、平均1023万円、中央値300万円でした。2000万円以上の割合は19.0%です。
夫婦と子のみの世帯と比べると、平均は626万円、中央値は1200万円少なくなっています。二人以上世帯全体の住宅ローン残高は、平均1295万円、中央値900万円でした。
3. 親から住宅ローンの返済資金をもらっても、住宅取得等資金の贈与税の非課税は使えない
住宅ローンの残高が大きい時期に、親から資金を援助してもらって繰り上げ返済をする場合、気をつけたいのが贈与税です。国税庁の「No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税」(令和8年4月1日現在法令等)で、非課税になる範囲を確認します。
3.1 非課税になるのは、住宅の新築・取得・増改築等の対価に充てるお金
令和6年1月1日から令和8年12月31日までの間に、父母や祖父母などの直系尊属から、自分が住む住宅の新築、取得または増改築等の対価に充てるための金銭(住宅取得等資金)の贈与を受けた場合、一定の要件を満たせば、次の額まで贈与税が非課税になります。
- 省エネ等住宅:1000万円まで
- それ以外の住宅:500万円まで
受け取る人は、贈与を受けた年の1月1日に18歳以上で、その年の合計所得金額が2000万円以下(床面積40㎡以上50㎡未満の住宅は1000万円以下)であることなどが要件です。
3.2 国税庁は、住宅ローンを返済するための贈与は対象にならないと明示している
国税庁のタックスアンサーには、いま住んでいる住宅のローンを返すために父から金銭の贈与を受けた場合の質問が載っています。回答は、非課税の特例は住宅の新築や取得、増改築等の対価に充てるための金銭に限られるため、住宅ローンを返済するための金銭の贈与は対象にならない、というものです。
住宅を買うときに親から援助を受けるなら非課税の特例を使える場合がありますが、買ったあとの住宅ローンの繰り上げ返済に充てるお金は、通常の贈与として扱われます。
夫婦と子のみの世帯の住宅ローン残高は平均1649万円で、38.8%が2000万円以上を抱えています。親からの援助で残高を減らす場合も、その年に受け取った額によっては贈与税の申告が必要になります。
援助を受ける前に、受け取る額と時期を親と話し合っておくことが大切です。
ここからは、元銀行員として家計のご相談を受けてきた立場から、親の援助で繰り上げ返済をするときの贈与税の計算例と、住宅ローン控除への影響を見ていきます。
住宅を買うときの援助と、買ったあとの返済への援助では、贈与税の扱いが変わります。親から「繰り上げ返済に使って」と言われたときは、受け取る前に金額と時期を決めておくと、申告の手間や税金で慌てずにすみます。