3. 財産債務調書に書く財産の価額は、12月31日の「時価」か「見積価額」
財産債務調書には財産の価額を書きますが、すべてを鑑定して時価を出す必要はありません。国税庁の「財産債務調書制度(FAQ)」(令和8年8月)で、価額の決め方を確認します。
3.1 時価の算定が難しい財産は「見積価額」で書いてよい
同FAQによると、財産債務調書に記載する財産の価額は、12月31日時点の「時価」か、時価に準ずるものとしての「見積価額」によることとされています。国税庁は、時価ではなく見積価額を算定して記載しても差し支えないと説明しています。
時価とは、不特定多数の当事者の間で自由な取引が行われる場合に通常成立すると認められる価額です。たとえば上場株式等では、金融商品取引所などが公表する12月31日の最終価格が時価になります。
3.2 土地は固定資産税評価額、預貯金は12月31日の預入高
見積価額は、財産の種類ごとに算定方法の例が示されています。主なものは次の図のとおりです。
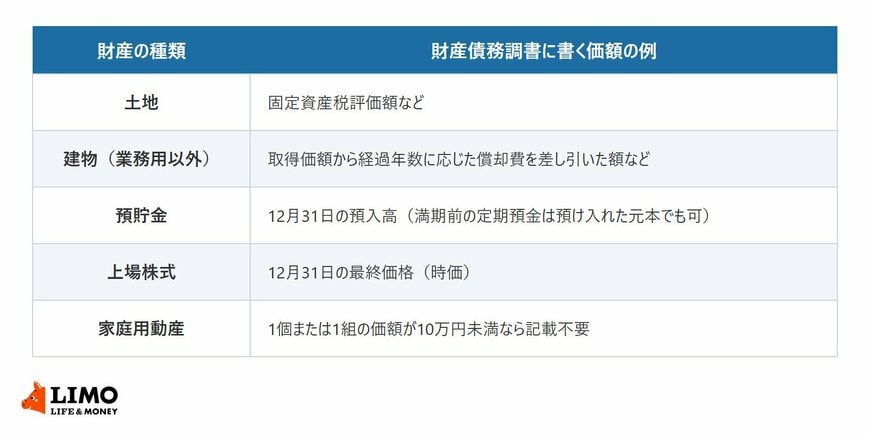
土地は、その年に課された固定資産税の計算のもとになる固定資産税評価額などで見積もれます。業務に使っていない建物は、取得価額から、経過年数に応じた償却費の額を差し引いた金額でもよいとされています。
定期預金で、12月31日の時点で預入期間が満了していないものは、預け入れたときの元本の金額を書いて差し支えありません。
4. 財産債務調書の記載を省略・簡略化できるもの
財産債務調書は、財産の種類別・用途別・所在別に書くのが原則です。ただし、令和4年度税制改正の見直しで、記載を簡略化できる範囲が広がっています。
4.1 一口50万円未満の預貯金は、口座番号を書けば預入高を省略できる
12月31日時点の預入高が一口50万円未満の預貯金は、金融機関の名称・支店名・所在地に加えて口座番号を書けば、預入高の記載を省略できます。この場合、提出義務の判定に使う財産の合計額にも、省略した預貯金を含めなくて差し支えないとされています。
少額の口座は口座番号だけ控えておけばよいので、まず一口50万円以上の口座の年末残高をそろえると整理しやすくなります。
4.2 NISAの非課税口座の株式・投資信託は、銘柄ごとに分けずに一括で書ける
証券会社の非課税口座で持っている上場株式等は、銘柄ごとに分けず、株式、投資信託などの別に、それぞれ一括して価額と取得価額を書いて差し支えないとされています。
4.3 国外財産調書も出す人は、国外財産の価額の合計額だけを書く
国外財産調書を出す人が財産債務調書の提出義務者にも当てはまる場合は、財産債務調書も出す必要があります。この場合、財産債務調書には、国外財産調書に記載した国外財産の価額の合計額を書けば、国外財産の内訳を重ねて書く必要はありません。
ただし、国外にある債務は財産債務調書に記載する必要があります。
5. 財産債務調書の加算税の特例、軽減は所得税と相続税、加重は所得税だけ
財産債務調書には、適正な提出を確保するための加算税の特例があります。軽減と加重で、対象になる税目が違う点に注意が必要です。
5.1 期限内に出して記載があれば、過少申告加算税等が5%軽減される
提出期限内に出した財産債務調書に記載がある財産や債務について、所得税や相続税の申告漏れが生じた場合は、その財産や債務に係る過少申告加算税や無申告加算税が5%軽減されます。
5.2 期限内に出していない場合などは、所得税の加算税が5%加重される
提出期限内に財産債務調書を出していない場合や、記載すべき財産・債務の記載がない場合に、その財産や債務に関して所得税の申告漏れが生じると、過少申告加算税等が5%加重されます。死亡した人に係る申告漏れは、加重の対象から除かれています。
5.3 相続があった年は、相続した財産を書かずに財産債務調書を出せる
相続が始まった年の財産債務調書は、相続や遺贈で取得した財産・債務を記載しないで提出できます。この場合、提出義務があるかどうかも、相続や遺贈で取得した財産を除いた合計額で判定します。
相続財産債務について、本人の責めに帰すべき事由がなく期限内に提出や記載ができなかった場合は、加重措置の対象になりません。
6. 財産債務調書は12月31日の財産で判定、翌年6月30日までに提出 確かめ先と準備
財産債務調書の提出は令和6年分で8万3427件、記載された財産総額は142兆2965億円で、どちらも平成30年分以降で最も多くなりました。財産総額は6年で約1.6倍に増えています。
財産債務調書を出すのは、所得2000万円超で財産3億円以上か有価証券等1億円以上を持つ人と、令和5年分から加わった財産10億円以上の居住者です。財産の価額は時価のほか見積価額で書くことができ、一口50万円未満の預貯金のように記載を省略できるものもあります。期限内に出していれば加算税が軽減され、出していなければ所得税の加算税が加重されます。
財産債務調書が必要かどうかは、毎年12月31日時点の財産の価額と、その年の所得で決まります。年末が近づいたら、12月31日時点の残高をどの書類で確かめるかを決めておくと、翌年6月30日の提出期限に向けた準備が進めやすくなります。様式やFAQは国税庁の「財産債務調書制度に関するお知らせ」のページにまとめられているので、自分が当てはまるか迷うときは、所轄の税務署や税理士に確認してみてください。
参考資料
- 国税庁「国税庁レポート2026」
- 国税庁「No.7457 財産債務調書の提出義務」
- 国税庁「財産債務調書制度に関するお知らせ」
- 国税庁「財産債務調書制度(FAQ)」
- 国税庁「財産債務調書制度等の見直しについて」
中本 智恵