【業種別の貯蓄】公務、教育、電気水道業で働く二人以上世帯は金融資産の中央値「969万円」。宿泊業、飲食サービス業は300万円で、業種によって中央値が変わる


目次[開く][閉じる]
- 1. 世帯主の就業先産業別の二人以上世帯の金融資産、公務、教育、電気水道業は平均1929万円・中央値969万円
- 1.1 中央値は公務、教育、電気水道業の969万円がもっとも高く、宿泊業、飲食サービス業の300万円がもっとも低い
- 1.2 金融資産を保有していない世帯は、宿泊業、飲食サービス業で24.0%、公務、教育、電気水道業で11.7%
- 2. 家計調査の世帯主の職業別の貯蓄、民間職員の世帯は2046万円・官公職員の世帯は1777万円
- 2.1 法人経営者の世帯は貯蓄3671万円で、二人以上の世帯の平均を1612万円上回る
- 2.2 民間職員と官公職員の貯蓄の差269万円、有価証券は民間職員が283万円多い
- 3. 世帯主の職業別の負債、官公職員の世帯は1205万円で民間職員の世帯を67万円上回る
- 3.1 貯蓄から負債を引くと、民間職員の世帯は908万円・官公職員の世帯は572万円
- 3.2 官公職員の世帯の持家率は84.7%、世帯主の平均年齢は48.6歳
- 4. J-FLECの「就業先産業」と家計調査の「職業」は分け方が違う
- 4.1 J-FLECは世帯主の勤め先の業種で9つに分けている
- 4.2 家計調査は勤労者世帯を労務作業者と職員に分け、職員を民間と官公に分けている
- 4.3 J-FLECの金融資産には日常的に出し入れする預貯金が入らない
- 5. 職業別の貯蓄が年間収入の何年分にあたるかの計算例
- 5.1 年間収入600万円の世帯で民間職員の世帯と同じ2.2年分なら1320万円
- 5.2 わが家の倍率は貯蓄と年間収入を同じ時点でそろえて出す
- 6. まとめ
- 参考資料
2. 家計調査の世帯主の職業別の貯蓄、民間職員の世帯は2046万円・官公職員の世帯は1777万円
総務省統計局の「家計調査(貯蓄・負債編)2025年」では、二人以上の世帯を世帯主の職業で分けて、貯蓄と負債を公表しています。家計調査の貯蓄には、J-FLECの調査では除かれている普通預金などの通貨性預貯金も含まれます。
世帯主の職業別の貯蓄は、法人経営者の世帯が3671万円、民間職員の世帯が2046万円、官公職員の世帯が1777万円でした2/2
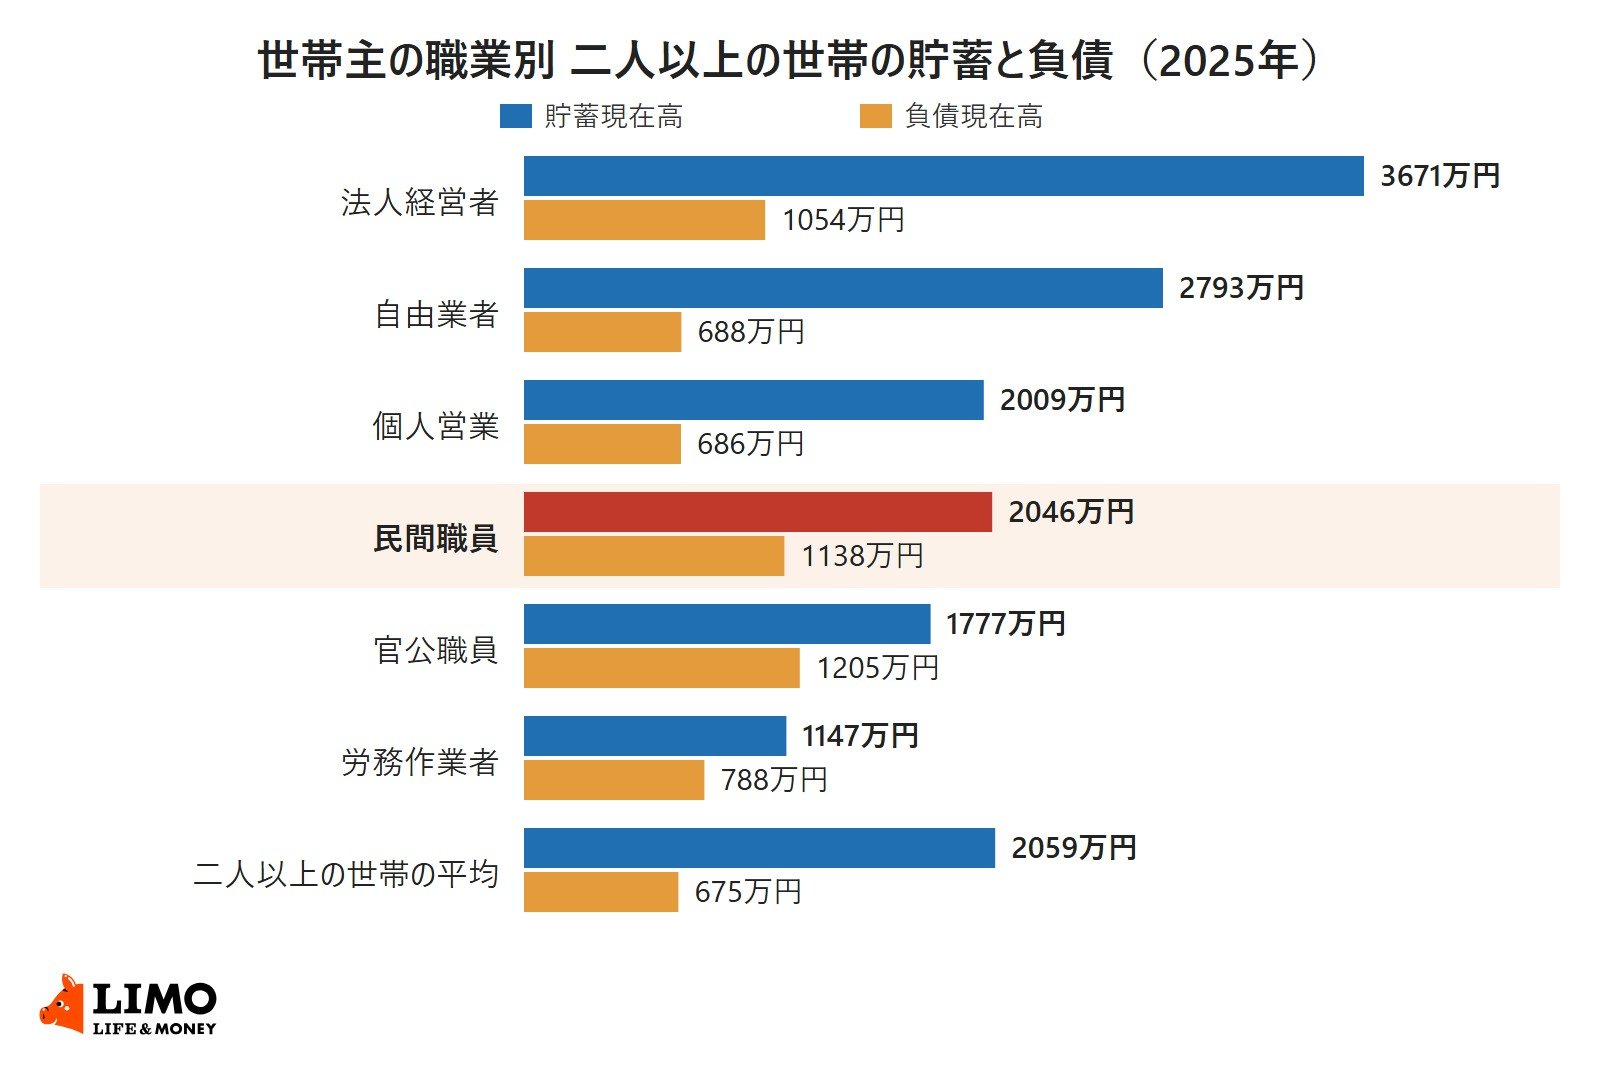
出所:総務省統計局「家計調査(貯蓄・負債編)2025年 詳細結果表 第8-4表」をもとにLIMO編集部作成
二人以上の世帯の、世帯主の職業別の1世帯当たりの貯蓄・負債・年間収入は次のとおりです。
【勤労者世帯】
- 勤労者世帯全体:貯蓄1717万円・負債1034万円・年間収入824万円
- 労務作業者:貯蓄1147万円・負債788万円・年間収入643万円
- 民間職員:貯蓄2046万円・負債1138万円・年間収入913万円
- 官公職員:貯蓄1777万円・負債1205万円・年間収入898万円
【勤労者以外の世帯】
- 個人営業:貯蓄2009万円・負債686万円・年間収入718万円
- 法人経営者:貯蓄3671万円・負債1054万円・年間収入1283万円
- 自由業者:貯蓄2793万円・負債688万円・年間収入795万円
- 無職:貯蓄2504万円・負債69万円・年間収入404万円
二人以上の世帯の平均は、貯蓄2059万円・負債675万円・年間収入681万円です。
2.1 法人経営者の世帯は貯蓄3671万円で、二人以上の世帯の平均を1612万円上回る
職業別でもっとも貯蓄が多いのは法人経営者の世帯の3671万円で、二人以上の世帯の平均2059万円を1612万円上回りました。年間収入も1283万円と、職業別でもっとも高い水準です。
次いで多いのは自由業者の世帯の2793万円でした。世帯主の平均年齢は法人経営者の世帯が60.0歳、自由業者の世帯が57.7歳で、勤労者世帯全体の50.7歳より高くなっています。
2.2 民間職員と官公職員の貯蓄の差269万円、有価証券は民間職員が283万円多い
民間職員の世帯の貯蓄2046万円と官公職員の世帯の1777万円の差は269万円です。内訳では有価証券が民間職員542万円・官公職員259万円で、差の283万円は貯蓄全体の差を上回っています。
一方、定期性預貯金は官公職員の世帯が411万円で、民間職員の世帯の362万円を49万円上回りました。年間収入は民間職員913万円・官公職員898万円で、差は15万円にとどまります。
J-FLECの業種別では、金融資産保有額の中央値が宿泊業、飲食サービス業の300万円から公務、教育、電気水道業の969万円まで開いていました。家計調査の職業別では、民間職員の世帯の貯蓄が2046万円、官公職員の世帯が1777万円で、差の多くは有価証券の保有額によるものです。
同じ業種や職業でも、世帯主の年齢や住宅ローンの有無によって金額は変わります。自分の世帯と比べるときは、預貯金・保険・証券口座の残高を同じ日付で書き出し、調査の内訳と同じ形で並べると違いが見えやすくなります。
ここからは、職業別の負債と、2つの調査の分け方の違いを整理します。
関連記事
貯蓄の平均はいくら?二人以上世帯は平均1940万円・中央値720万円、単身は中央値130万円【年代別】
「貯金の平均」として紹介されることの多いJ-FLECの調査は、預貯金だけでなく株式や投資信託、保険なども含む金融資産の額です。2025年調査では二人以上世帯の平均は1940万円、中央値は720万円。20〜70代の年代別の数字と、貯め方を解説します。
70代の貯蓄の平均はいくら?二人以上世帯は平均2416万円・中央値1178万円、約1割は金融資産を持たない
金融経済教育推進機構の2025年の調査によると、70歳代・二人以上世帯の金融資産の平均は2416万円となっています。しかし、この金額は一部の高額資産保有世帯に引き上げられており、より生活実態に近いとされる中央値は1178万円でした。長引く物価高で現金の価値が目減りする中、月々の赤字以外に発生する特別支出への備えも必要とされています。同世代の年金や家計の実態と、確実な防衛策を確認していきます。
【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説
75歳以上の無職・二人以上世帯における保健医療費は、総務省の「家計調査(2025年平均結果)」によると月平均1万7213円で、消費支出全体の約7%を占めているとされています。さらに2025年9月には、窓口負担が2割となる世帯を対象とした、外来負担の増加を月3000円までに抑える配慮措置も終了しました。年齢とともに変化する医療費の自己負担割合について、ご自身やご家族がどの区分に該当するかを確かめていきましょう。