3. 【編集長の視点】国債に移す割合は「何年使わないお金か」から決める
ここからは、質問の「資産のどれくらいの割合を国債にしても大丈夫か」について、筆者の考えをお伝えします。何割までなら大丈夫という決まった正解はなく、割合から先に決めるよりも、手元のお金を使う時期で分けてみるほうが判断しやすいでしょう。
まず、生活費や急な出費に備えるお金は、いつでも引き出せる普通預金などに残しておきましょう。個人向け国債は発行から1年間は原則として換金できないため、このお金を回すのは向いていないでしょう。
次に、数年のうちに使う予定が決まっているお金です。教育費や車の買い替えなど、使う時期が見えているなら、その時期に満期が来る定期預金や、固定3年・固定5年の国債を選ぶと、途中で換金して利子が差し引かれる心配を減らしやすくなります。
そして、当面使う予定のないお金です。国債に移すのは、主にこの部分から考えるのがよいでしょう。資産全体のうちこのお金がどれくらいあるかは家庭によって違うため、国債の割合も人それぞれ変わってきます。
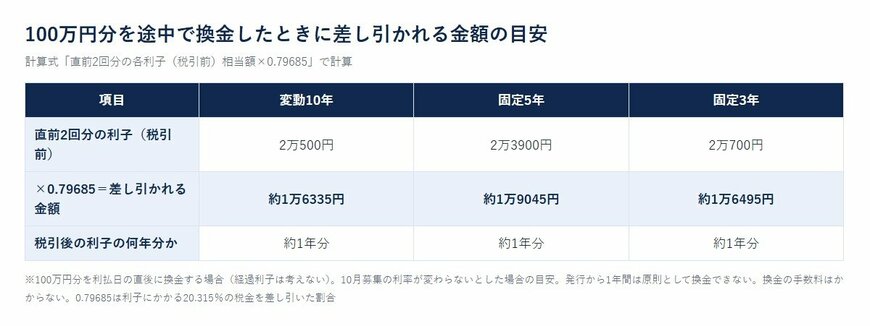
100万円分を途中で換金したときに差し引かれる金額の目安2/2
出所:財務省「個人向け国債についてのよくある質問(中途換金について)」・財務省「現在募集中の個人向け国債・新窓販国債」をもとにLIMO編集部作成
図のとおり、100万円分を途中で換金すると、税引後の利子の約1年分にあたる金額が差し引かれます。持っている期間が短いほど定期預金との差は小さくなり、発行から1年を過ぎてすぐに換金すると、受け取った利子とほぼ同じ金額が差し引かれて、定期預金の利子を下回ることもあるため、使う時期が早まりそうなお金は国債に移さないほうが落ち着いて考えられます。
4. まとめにかえて
「定期預金の一部を国債に移したほうがいいか」という質問への答えをまとめます。10月募集の個人向け国債は、固定5年が2.39%、固定3年が2.07%です。一方で、発行から1年間は、原則として途中で現金に換えることができず、それ以降に換金した場合も、直前2回分の利子(税引後に相当する金額)が差し引かれます。
定期預金は1つの金融機関ごとに元本1000万円まで預金保険で守られ、国債は元本と利子の支払いを国が行います。移すかどうかも割合も、これから先の家計の計画と合わせて、そのお金をいつまで使わずにおけるかで考えてみてはいかがでしょうか。個人向け国債は毎月発行されており、買う前には財務省のページでその月の利率を確かめておきましょう。
5. 編集部よりコメント
そのうえで差が出やすいのは、急にお金が必要になったときです。国債はしばらくは原則として換金できず、換金しても利子の一部が差し引かれます。利率の高さに目が向きやすい時期だからこそ、家計の中で「すぐ使うお金」「時期が決まっているお金」「当面使わないお金」を分けてみることが、置き場所を選ぶ近道になるでしょう。
国債は毎月発行され、定期預金の金利も見直されることがあります。一度決めた置き場所でも、満期や募集のたびに見直してみるとよいでしょう。
利率は募集のたびに変わります。この記事の数字は2026年10月時点のものです。
6. 免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の金融商品の購入や預け入れについて助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 購入や預け入れの判断は、財務省や各金融機関の最新の情報をご自身でご確認の上、自己責任で行ってください。
- 個人向け国債の利率や預金の金利、商品の条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
参考資料
- 財務省「現在募集中の個人向け国債・新窓販国債」
- 財務省「「変動10年」商品概要」
- 財務省「個人向け国債についてのよくある質問(中途換金について)」
- 財務省「個人向け国債」
- ゆうちょ銀行「金利一覧」
- ゆうちょ銀行「定期貯金(商品概要説明書)」
- ゆうちょ銀行「貯金金利の引き上げのお知らせ」
- 金融庁「預金保険制度」
宮野 茉莉子