
財務省によると、10月30日まで募集している個人向け国債の利率は、固定5年で年2.39%です。ゆうちょ銀行も11月9日から通常貯金の金利を0.500%への引き上げ、三井住友銀行も11月2日より普通預金金利を0.500%への引き上げなどと発表しており、金利の上がる今は預けている「お金の置き場所」を見直しやすい時期です。
お金の置き場所を探す中で、「国債と定期預金どっちがいい?」「定期預金に置いているお金の一部を利率の高い国債に移そうか」と迷っている方もいるのではないでしょうか。
今回は読者から寄せられた質問に対し、野村證券で個人顧客の資産運用のコンサルティングを担当し、現在はくらしとお金の経済メディア『LIMO』の編集長を務める筆者が答えます。
【執筆者】宮野茉莉子:野村證券で個人の資産運用のコンサルティングを担当し、現在はくらしとお金の経済メディア「LIMO」編集長。2級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)合格。
1. 【個人向け国債の10月募集】固定5年は2.39%、同じ期間の定期貯金と比べると…
1.1 【読者の悩み】国債と定期預金ならどっち?安全性は?
「国債の金利が上がってきたので、定期預金の一部を国債に移すか悩んでいます。ただ、国債にはどんなリスクがあるか気になります。また、資産のうち、どれくらいの割合を国債にしても大丈夫なのでしょうか」。
ご質問ありがとうございます。今回は国債か、定期預金かに悩む読者の方のご相談に答えていきます。
1.2 宮野編集長の答え
先に答えの要点をお伝えすると、国債に移すかどうかは「そのお金を何年使わないか」で考えるのがひとつの方法です。定期預金と国債は、どちらが安全というよりも、元本の守られ方と途中で使うときの扱いが違います。割合に決まった正解はなく、当面使う予定のないお金の範囲で、家計に合わせて考えることになります。
1.3 国債と定期預金の金利は
では、まずは10月募集の個人向け国債の条件から確かめていきましょう。
財務省の「現在募集中の個人向け国債・新窓販国債」(令和8年10月7日現在)によると、10月募集の個人向け国債の利率(税引前・年率)は、変動10年が2.05%、固定5年が2.39%、固定3年が2.07%です。募集期間は2026年10月8日から30日まで、発行日は11月16日で、次の募集は11月9日から30日までと案内されています。
同じ期間の定期預金と比べてみます。今回は例としてゆうちょ銀行の「金利一覧」(2026年10月13日現在)を確認すると、定期貯金の利率は3年が0.800%、5年が1.000%です。国債の固定3年・固定5年は、同じ期間の定期貯金よりも高い利率になっています。
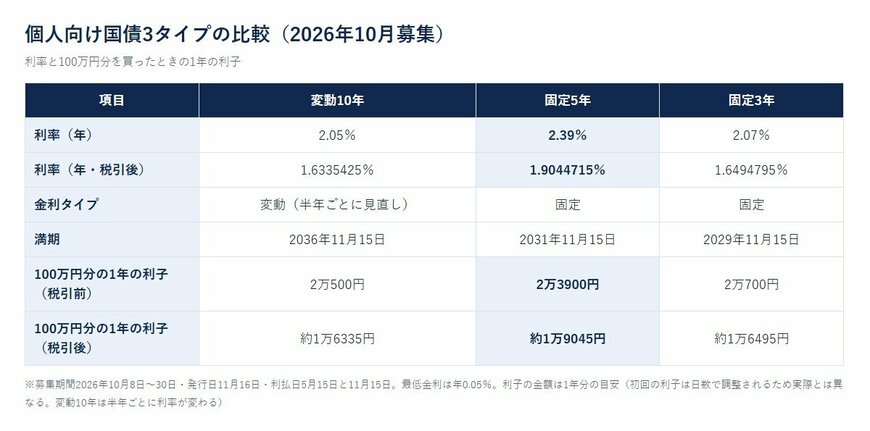
100万円分を買った場合の1年の利子は、税引後で変動10年※が約1万6335円(2.05%が1年続いた場合)、固定5年が約1万9045円、固定3年が約1万6495円です。※変動は半年ごとに適用利率が変わる
ゆうちょ銀行の1年の定期貯金(0.500%)に100万円を預けた場合の利子は、税引後で約3984円です。利率の違いが、受け取る利子の金額にもはっきり表れているといえるでしょう。
2. 【定期預金と国債、どちらが安全?】元本の守られ方と、途中で使うときの扱いが違う
まず元本の守られ方です。定期預金は預金保険制度の対象で、金融庁の「預金保険制度」によると、「預金者1人当たり、1金融機関ごとに合算され、元本1,000万円までと破綻日までの利息等が保護されます」。一方、財務省は個人向け国債について、「満期時の元本のお返しも、半年毎の利子の支払いも、国が責任を持って行います」としています。
次に、途中で使いたくなったときの扱いです。ゆうちょ銀行の定期貯金は、預けた期間のうちに払い戻すこともでき、その場合は約束した利率ではなく「預入期間内払戻利率」が使われます。個人向け国債は、発行から1年がたつまでは原則として換金できません。1年がたったあとは、それまでの利子の一部を差し引いた金額で払い戻されるしくみで、差し引かれるのは「直前2回分の各利子(税引前)相当額×0.79685」です。財務省は、中途換金でも元本割れのリスクはないと案内しています。
金利の動きにも違いがあります。変動10年は半年ごとに利率が見直され、世の中の金利が下がれば受け取る利子も減りますが、年0.05%の最低金利が決められています。固定5年と固定3年は満期まで利率が変わらないため、そのあと世の中の金利が上がっても受け取る利子は増えません。
こうして並べると、どちらを安全と感じるかは、何を避けたいかによって答えが変わるといえます。金融機関の破綻に備える点では、国債は1000万円という区切りを気にせずに考えやすい一方、すぐに使えるかどうかでは定期預金に分があるといえるでしょう。ただし、国債の元本と利子の支払いは国の信用によって支えられているため、国の財政が大きく揺らぐような場合に、まったく影響がないとまではいえないと考えられます。ふだんの使い方で気をつけたいのは、元本が減ることよりも「しばらく使えない」「途中で使うと利子が減る」という点でしょう。
ここまでをまとめると、10月募集の個人向け国債は同じ期間の定期貯金より利率が高い一方、発行から1年は原則として換金できず、そのあとも換金すると利子の一部が差し引かれます。いずれにせよリスクはあり、定期預金から移すなら、しばらく使う予定のないお金から考えるとよいでしょう。