

3. 「貯蓄が増えた」の数字を読むときの注意点が3つあります
平均値の動きだけで判断すると、実態を取り違えるおそれがあります。見落としやすい点を3つ、順に確認しましょう。
3.1 注意点1|前年との差は「同じ世帯の増減」ではない
総務省統計局の解説によると、家計調査では1つの世帯を6か月間調査し、毎月6分の1の世帯が入れ替わります。貯蓄・負債の額は、調査開始から3か月目の1日現在の回答が6か月間続くものとみなす集計方法です。
このため、2020年から2025年への268万円の増加も、2024年から2025年への75万円の増加も、同じ世帯の貯蓄がその分だけ増えたことを示す数字ではありません。調査の対象が入れ替わったうえでの、平均値どうしの比較です。
3.2 注意点2|有価証券は値動きがあり、増加が「買い増し」とは限らない
総務省統計局の同報告書は、2025年の主な動きとして、日経平均株価が10月27日に終値で初めて5万円を突破したことを挙げています。有価証券は価格が変動するため、家計調査の数字だけでは、増加が買い増しによるものか、値上がりによるものかは判別できません。
金融経済教育推進機構(J-FLEC)が2025年12月18日に公表した「家計の金融行動に関する世論調査(2025年)」では、金融資産が1年前より増えた二人以上世帯に理由を尋ねています。最も多かったのは株式や債券の価格上昇による評価額の増加で38.7%、続いて配当や金利収入が35.0%、定例的な収入の増加が31.7%でした(複数回答)。
値動きのある資産は、価格次第で評価額が下がり、元本割れとなる可能性もあります。使う予定が近いお金と、長く置いておけるお金は、分けて考えることが大切です。
3.3 注意点3|有価証券を多く持つのは、貯蓄の多い一部の層
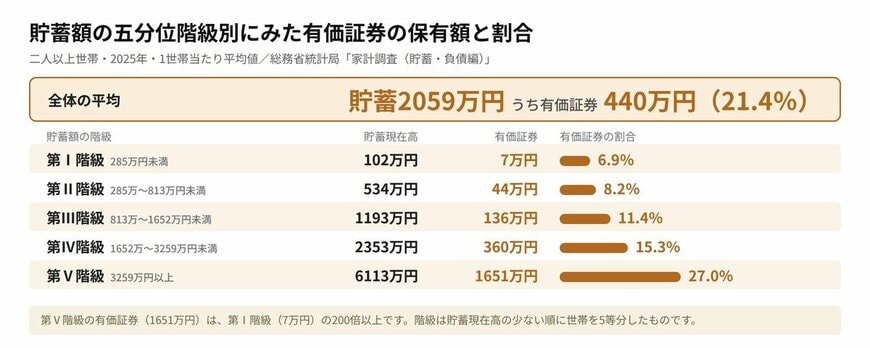
貯蓄の多さで世帯を5等分した「五分位階級」でみると、貯蓄が多い層ほど有価証券の割合が高くなります。2025年の有価証券の保有額と、貯蓄に占める割合は次のとおりです。
- 第Ⅰ階級(貯蓄285万円未満):7万円(6.9%)
- 第Ⅱ階級(285万円以上813万円未満):44万円(8.2%)
- 第Ⅲ階級(813万円以上1652万円未満):136万円(11.4%)
- 第Ⅳ階級(1652万円以上3259万円未満):360万円(15.3%)
- 第Ⅴ階級(3259万円以上):1651万円(27.0%)
貯蓄が最も多い第Ⅴ階級の有価証券は1651万円で、最も少ない第Ⅰ階級の7万円の200倍以上に上ります。
5つの階級の保有額を足すと2198万円で、うち第Ⅴ階級が約75%を占める計算になります(LIMO編集部の計算)。全体の平均である440万円は、貯蓄の多い層の保有に大きく引き上げられている点に注意が必要です。
4. NISAの口座数は3048万口座、累計買付額は85兆円。半年での広がりは?
4.1 2025年12月末からの半年で、口座数は227万口座増加
NISA口座数と累計買付額の推移(2024年12月末〜2026年6月末)3/3
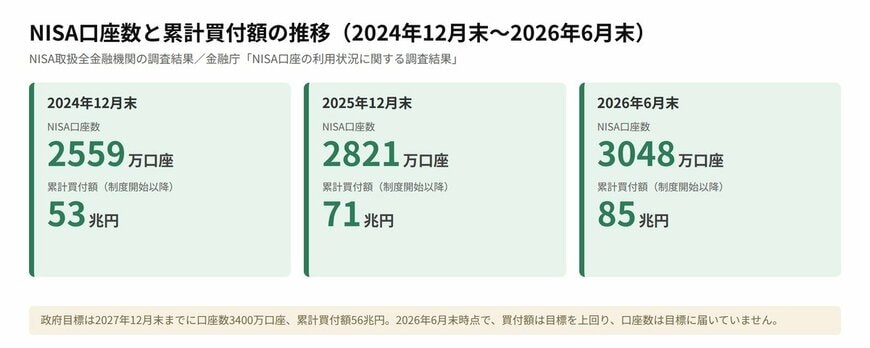
出所:金融庁「NISA口座の利用状況に関する調査結果(令和8年6月末時点)」別紙3 NISAの利用状況の推移(グラフ)をもとにLIMO編集部作成
2026年10月2日に金融庁が公表した「NISA口座の利用状況に関する調査結果(令和8年6月末時点)」によると、2026年6月末のNISA口座数は3048万口座、制度開始以降の累計買付額は85兆円でした。
- 2024年12月末:2559万口座・累計買付額53兆円
- 2025年12月末:2821万口座・累計買付額71兆円
- 2026年6月末:3048万口座・累計買付額85兆円
2025年12月末からの半年間で、口座数は227万口座、累計買付額は約14兆円増えました(LIMO編集部の計算)。政府は2027年12月末までに口座数3400万口座、累計買付額56兆円を目標としています。買付額はすでに目標を上回り、口座数は目標まで約352万口座です。
ただし、NISAの利用が広がっていることは、利用した世帯の資産が増えたことを意味しません。投資には元本割れのリスクがあり、制度を使えば損失を避けられる、という仕組みではない点にも留意が必要です。
4.2 中央値は1264万円ではなく720万円? 調査で数字が異なる理由
J-FLECの同調査では、二人以上世帯の金融資産保有額は平均1940万円、中央値720万円でした。家計調査の貯蓄現在高(平均2059万円、貯蓄保有世帯の中央値1264万円)と並べると、中央値には大きな開きがあります。
理由は、調査の対象と定義が異なるためです。J-FLECの「金融資産」は、日常的な出し入れや引き落としに備えている預貯金を含まず、調査もインターネットモニターへのアンケート方式で行われています。一方の家計調査は、家計簿をつけてもらう調査です。2つの調査の数字を直接比べて、わが家の多寡を判断することはできません。
なお、J-FLECの同調査では、元本割れの可能性があっても収益性の高い金融商品を積極的または一部保有しようと思う二人以上世帯が53.9%でした。
5. まとめにかえて|2059万円という数字より、わが家の貯蓄の中身を確認する
二人以上世帯の貯蓄は2025年に2059万円と過去最多になりました。ただ、2020年からの5年間で増えた268万円のうち200万円は有価証券で、預貯金の増加は合計58万円にとどまっています。同じ2025年には消費者物価が3.2%上昇し、食品の値上げも2026年は秋口に集中しました。
平均値の動きは、入れ替わる世帯どうしの比較にすぎません。有価証券の増加は貯蓄の多い層に偏り、値動きの影響も受けます。数字を見て焦ったり安心したりする前に、わが家の貯蓄が「すぐ使える預貯金」「値動きのある有価証券」「保険など」にどう分かれているか、書き出してみましょう。
そのうえで、近く使う予定のお金と長く置いておけるお金を分けて考えれば、物価高が続く局面でも家計の見通しを立てやすくなります。


参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」(2026年5月19日公表)
- 総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果<要約>(二人以上の世帯)」(2026年5月19日公表)
- 総務省統計局「第3 家計調査の貯蓄・負債編の見方」
- 総務省統計局「消費者物価指数(全国)2025年平均」(2026年1月23日公表)
- 帝国データバンク「「食品主要195社」価格改定動向調査 ― 2026年10月」(2026年9月30日公表)
- 金融庁「NISA口座の利用状況に関する調査結果(令和8年6月末時点)の公表について」(2026年10月2日公表)
- 金融庁「NISAの利用状況の推移(グラフ)」(令和8年6月末時点)
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査[二人以上世帯調査]2025年」(2025年12月18日公表)
- 金融経済教育推進機構(J-FLEC)「家計と金融行動に関する世論調査(2025年)のポイント」(2025年12月18日公表)
池上 翠


