

10月に入り、スーパーの棚に並ぶ身近な食品の値上がりにため息をつく機会が増えていないでしょうか。記録的な秋の値上げラッシュが続く一方で、世間では「家計の貯蓄が過去最多になった」という話題を耳にします。
2026年5月に総務省統計局が公表した「家計調査報告(貯蓄・負債編)」によれば、二人以上世帯の貯蓄現在高は2059万円と、比較可能な2002年以降で最多となりました。日々のやりくりの実感とはかけ離れた数字に感じますが、注目したいのはその「中身」です。
2020年からの5年間で増えた貯蓄268万円のうち、実に200万円を占めたのは有価証券でした。その一方で、定期性預貯金は96万円も減っています。
秋の物価高を乗り切るための「いざという時にすぐ引き出せる預貯金」はどう変わったのか、最新の値上げ動向と貯蓄の種類別データから実態に迫ります。
1. 【2026年10月】食品値上げは9月が4965品目、10月も3153品目。物価高はいつまで続く?
2026年9月30日に帝国データバンクが公表した「食品主要195社」価格改定動向調査(2026年10月)によると、2026年10月の飲食料品の値上げは3153品目で、1回あたりの平均値上げ率は10%でした。
2026年内では、9月の4965品目に次ぐ2番目の多さです。9月と10月の2か月だけで8000品目を超え、年間の判明分(2万187品目)のおよそ4割が秋口に集中しました。
- 2026年9月の値上げ:4965品目
- 2026年10月の値上げ:3153品目
- 2026年の累計(1〜12月の判明分):2万187品目
値上げの背景として、同社は中東情勢の悪化に伴う原油・ナフサ価格の高騰に加え、人件費や物流費、円安などを挙げています。11月の判明分は1469品目にとどまり、年内の値上げラッシュは10月をピークに一旦は収束する見通しです。ただ、2027年にかけても断続的な値上げが続くと予想されています。
では、この物価高のなかで「過去最多」となった貯蓄は、どのような形で増えたのでしょうか。
2. 貯蓄は5年で268万円増。定期性預貯金は96万円減り、有価証券が200万円増
貯蓄の種類別にみた2020年と2025年の変化(二人以上世帯)1/3
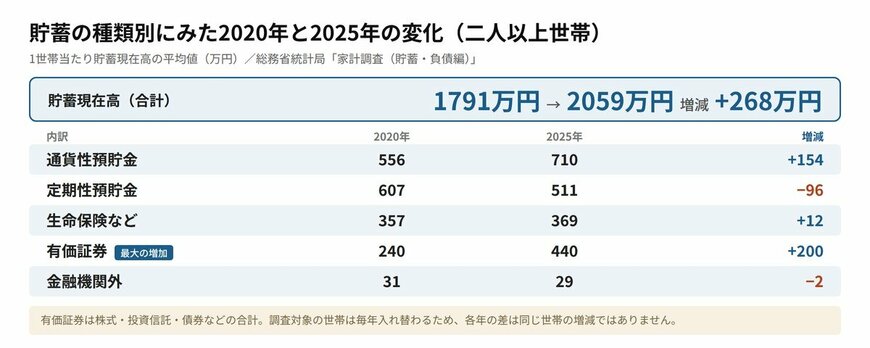
出所:総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」表Ⅰ-2-1をもとにLIMO編集部作成
家計調査の貯蓄現在高は、預貯金や生命保険など、有価証券といった貯蓄の合計を、貯蓄ゼロの世帯も含めて平均した1世帯当たりの金額です。二人以上世帯の貯蓄現在高は、2020年の1791万円から2025年の2059万円へ、268万円増えました。
- 通貨性預貯金:556万円 → 710万円(154万円増)
- 定期性預貯金:607万円 → 511万円(96万円減)
- 生命保険など:357万円 → 369万円(12万円増)
- 有価証券:240万円 → 440万円(200万円増)
- 金融機関外:31万円 → 29万円(2万円減)
増えた268万円のうち200万円は有価証券で、定期性預貯金は96万円減っています。
貯蓄に占める割合でみると、定期性預貯金は33.9%から24.8%へ低下し、有価証券は13.4%から21.4%へ上昇しました。通貨性預貯金も31.0%から34.5%へ上がっています。
たとえば預貯金だけを取り出し、通貨性預貯金と定期性預貯金を合わせると、2020年の1163万円から2025年の1221万円へ58万円の増加です(LIMO編集部の計算)。同じ5年間で有価証券が200万円増えたことと比べると、増え方の差は大きいといえるでしょう。
2.1 2025年の1年間で増えた75万円の内訳は?
前年の2024年と比べると、貯蓄現在高は1984万円から2059万円へ75万円(3.8%)増えました。種類別の変化は次のとおりです。
- 通貨性預貯金:692万円 → 710万円(18万円増・2.6%増)
- 定期性預貯金:538万円 → 511万円(27万円減)
- 生命保険など:347万円 → 369万円(22万円増)
- 有価証券:377万円 → 440万円(63万円増・16.7%増)
- 金融機関外:30万円 → 29万円(1万円減)
1年間で増えた75万円のうち、63万円を有価証券が占めています。通貨性預貯金と定期性預貯金を合わせた預貯金は、1230万円から1221万円へ9万円減りました(LIMO編集部の計算)。
同じ2025年について、総務省統計局が2026年1月23日に公表した「消費者物価指数(全国)2025年平均」では、総合指数が前年比3.2%上昇しています。通貨性預貯金の増加率(2.6%)はこれを下回りました。ただし、貯蓄の残高の増加率と物価の上昇率は性質の異なる数字であり、単純に比べて損得を判断できるものではありません。


