3. 負債の平均786万〜887万円はどう読む?平均値の注意点
ここまで見てきた負債の金額は、いずれも平均値です。数字を読み解く際に、確認しておきたい点があります。
3.1 平均値には負債のない世帯も含まれている
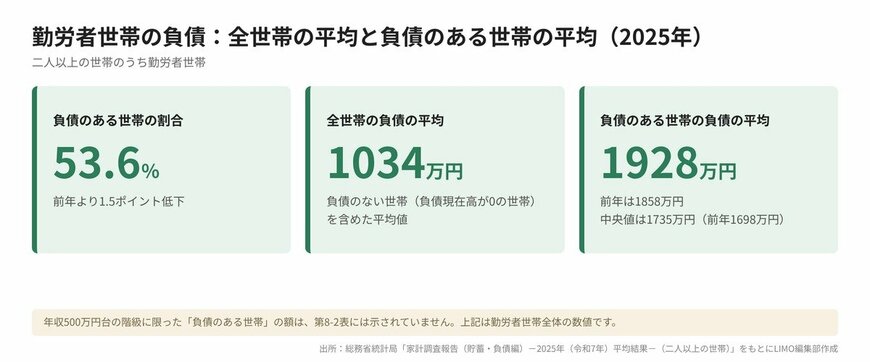
勤労者世帯の負債:全世帯の平均と負債のある世帯の平均(2025年)3/4
出所:総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-(二人以上の世帯)」をもとにLIMO編集部作成
家計調査の負債現在高の平均値は、負債現在高が0の世帯を含めた平均値とされています。つまり、786万〜887万円は、負債のない世帯も含めて平均した額です。
勤労者世帯全体では、負債保有世帯の割合は53.6%で、前年より1.5ポイント低下しました。負債のある世帯に限ると、負債現在高の平均は1928万円(前年1858万円)、中央値は1735万円(前年1698万円)です。全世帯の平均1034万円と比べると、大きく上回ります。
これらは勤労者世帯全体の数値です。負債のない世帯が含まれている以上、実際に負債のある世帯の残高は、平均額より大きくなる傾向があります。平均786万〜887万円を「借りている人の残高」と受け取らないよう注意が必要です。
4. 金利のある時代、返済額はどう変わる?
負債の9割以上を占める住宅・土地のための負債は、金利の動きによって返済の負担が変わります。金融政策や住宅ローン金利の最新の動きを整理しておきましょう。
4.1 政策金利とフラット35の金利は別の数字
日本銀行は2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促す金融市場調節方針を決定しました(2026年9月24日適用)。
一方、住宅ローンの金利は、金融機関や金利タイプごとに異なります。住宅金融支援機構によると、2026年10月資金受取分の新機構団信付きフラット35(借入期間21年以上35年以下、融資率9割以下)の金利は、取扱金融機関が提供する範囲が年3.83%〜5.84%で、最も多い金利は年3.83%です。ニュースで報じられる政策金利の数字が、そのままご自身の住宅ローン金利になるわけではありません。
4.2 借入額3000万円・35年・元利均等返済のモデル試算
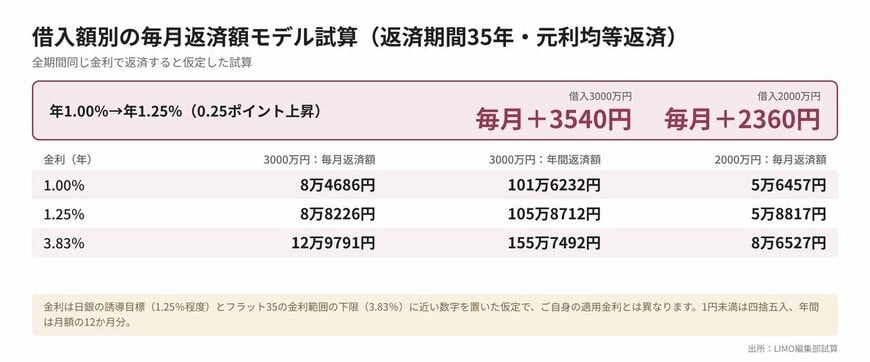
借入額別の毎月返済額モデル試算(返済期間35年・元利均等返済)4/4
出所:LIMO編集部試算
金利が変わると、毎月の返済額はどの程度変わるのでしょうか。借入額3000万円、返済期間35年、全期間同じ金利で元利均等返済を行うと仮定して、LIMO編集部が試算しました(1円未満は四捨五入、年間は月額の12か月分)。
- 年1.00%の場合:毎月返済額 8万4686円(年間101万6232円)
- 年1.25%の場合:毎月返済額 8万8226円(年間105万8712円)
- 年3.83%の場合:毎月返済額 12万9791円(年間155万7492円)
年1.00%から年1.25%へ0.25ポイント上がると、毎月の返済額は3540円、年間では4万2480円の増加です。借入額が2000万円の場合は、年1.00%で毎月5万6457円、年1.25%で毎月5万8817円(2360円増)、年3.83%で毎月8万6527円です。
ここで置いた金利は、日銀の誘導目標(1.25%程度)とフラット35の金利範囲の下限(3.83%)に近い数字を使った仮定であり、ご自身の適用金利とは異なります。ボーナス併用返済や金利の見直し方法などによって実際の返済額は変わるため、詳しくは借入先でご確認ください。
5. まとめにかえて|金利のある時代の3つの自己点検
年収500万円台の世帯に限らず、負債のある世帯が今日から取り組める点検項目を3つ整理します。
- 住宅ローンの契約内容を確認する:借入残高、金利タイプ(変動型か固定型か)、残りの返済期間を、返済予定表やWeb画面で確かめる。
- 金利が上がった場合の返済額を試算する:金融機関のシミュレーションなどを使い、月々の返済額がいくら変わるかを把握しておく。
- 自世帯の純貯蓄を計算する:貯蓄の額面だけでなく、貯蓄から負債を引いた額を出し、家計の現在地を数字で確かめる。
統計の平均値は、あくまで目安のひとつです。まずはご自身の世帯の数字を手元で確かめることから始めてみてください。
6. 【筆者コメント】熊谷良子

家計の数字は、見えないままだと不安が大きくなりがちです。まずは今週末、住宅ローンの返済予定表を取り出して、借入残高、金利タイプ、残りの返済期間を確認してみてはいかがでしょうか。そのうえで、貯蓄から負債を引いた純貯蓄を一度計算しておくと、ご自身の家計の現在地がつかみやすくなります。金利の動きは連日のように報じられますが、手元の数字を確かめておけば、ニュースも落ち着いて受け止められるはずです。無理のない範囲で、できるところから始めてみてください。