


日本銀行は2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促す金融市場調節方針を決定しました(2026年9月24日適用)。
住宅金融支援機構の金利情報によると、2026年10月資金受取分のフラット35(借入期間21年以上35年以下、融資率9割以下、新機構団信付き)の金利は、取扱金融機関が提供する範囲で年3.83%〜5.84%です。
金利のある時代が意識されるなか、「住宅ローンなどの負債を差し引くと、手元にはどのくらい残るのか」と気になる方は多いのではないでしょうか。
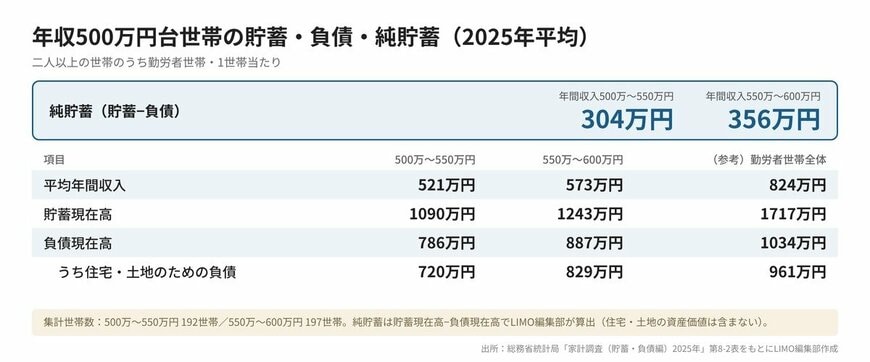
総務省統計局が2026年5月19日に公表した「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-(二人以上の世帯)」と、同じ調査の詳細結果表によると、年収500万円台の勤労者世帯の貯蓄現在高は1090万〜1243万円で、786万〜887万円の負債があります。
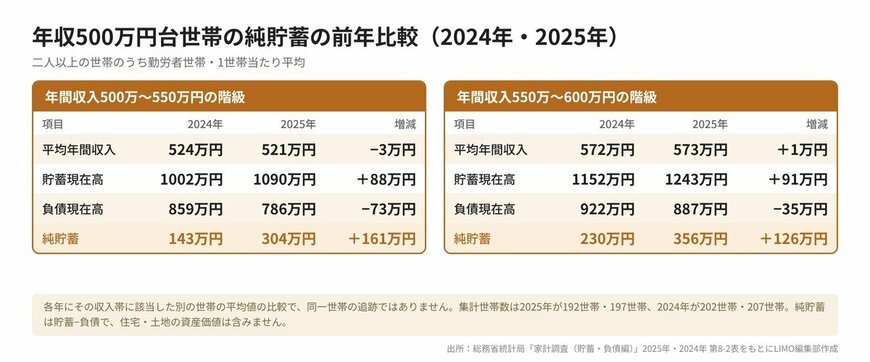
貯蓄から負債を引いた純貯蓄は304万〜356万円でした。前年の同じ年収階級と比べると126万〜161万円多く、年間収入はほぼ変わらないなかで、貯蓄が増え、負債が減っています。
公的な統計から、年収500万円台の貯蓄・負債・純貯蓄の実態を確認していきましょう。
1. 年収500万円台の世帯、貯蓄と負債はいくら?
家計調査の詳細結果表(第8-2表、二人以上の世帯のうち勤労者世帯)から、年間収入500万円台に当たる2つの階級のデータを確認します。
1.1 貯蓄は1090万〜1243万円。住宅・土地のための負債が720万〜829万円
年間収入500万〜550万円の階級(平均年間収入521万円、集計世帯数192世帯)では、1世帯当たりの貯蓄現在高は平均1090万円、負債現在高は平均786万円でした。負債のうち住宅・土地のための負債は720万円で、負債全体の9割以上を占めています。
年間収入550万〜600万円の階級(平均年間収入573万円、集計世帯数197世帯)では、貯蓄現在高が平均1243万円、負債現在高が平均887万円で、住宅・土地のための負債は829万円でした。こちらも負債全体の9割以上です。
参考として、二人以上の勤労者世帯全体の平均は、年間収入が824万円、貯蓄現在高が1717万円(前年比138万円増、8.7%増)、負債現在高が1034万円(前年比10万円増、1.0%増)です。年収500万円台の2つの階級は、勤労者世帯全体の平均と比べると、貯蓄・負債ともに低い水準にあります。
年収500万円台世帯の貯蓄・負債・純貯蓄(二人以上の勤労者世帯、2025年平均)1/4
出所:総務省統計局「家計調査(貯蓄・負債編)2025年 詳細結果表 第8-2表(二人以上の世帯のうち勤労者世帯)」をもとにLIMO編集部作成(純貯蓄は貯蓄現在高から負債現在高を引いて算出)
2. 純貯蓄はいくら?前年からどう変わった?
家計の実力を知るには、貯蓄の額面だけでなく、負債を差し引いた「純貯蓄」に目を向ける視点が欠かせません。
2.1 純貯蓄は304万〜356万円。前年の同階級より126万〜161万円増
貯蓄現在高から負債現在高を引いて、LIMO編集部が純貯蓄を算出しました。2025年平均は、年間収入500万〜550万円の階級が1090万円−786万円=304万円、550万〜600万円の階級が1243万円−887万円=356万円です。
前年(2024年)の同じ階級は、500万〜550万円が貯蓄1002万円・負債859万円で純貯蓄143万円、550万〜600万円が貯蓄1152万円・負債922万円で純貯蓄230万円でした。1年で純貯蓄は、500万〜550万円の階級で161万円、550万〜600万円の階級で126万円多くなっています。
増加の中身をみると、貯蓄が88万円・91万円増え、負債が73万円・35万円減りました。年間収入は、500万〜550万円の階級が524万円から521万円へ、550万〜600万円の階級が572万円から573万円へと、ほぼ同じ水準です。住宅・土地のための負債も、812万円から720万円、858万円から829万円へと減っています。
ただし、各階級は年ごとにその収入帯に該当した別の世帯の平均値で、同じ世帯の変化を追った結果ではない点にご留意ください。集計世帯数も2025年は192世帯と197世帯(2024年は202世帯と207世帯)と限られるため、1年の増減だけで世帯の資産形成が進んだと決めつけることはできません。純貯蓄は貯蓄から負債を引いた額で、住宅や土地そのものの資産価値は含まれない点にも注意が必要です。
年収500万円台世帯の純貯蓄の前年比較(二人以上の勤労者世帯、2024年・2025年)2/4
出所:総務省統計局「家計調査(貯蓄・負債編)2025年 詳細結果表 第8-2表(二人以上の世帯のうち勤労者世帯)」、同2024年 詳細結果表 第8-2表をもとにLIMO編集部作成(純貯蓄は貯蓄現在高から負債現在高を引いて算出)

「年収500万円台で貯蓄が1000万円を超えている」という数字を見て、意外に多いと感じた方もいらっしゃるかもしれません。
ただ、負債を引いた純貯蓄は300万円台で、貯蓄の額面の3割弱にとどまります。前年より増えたとはいえ、これは年ごとに該当した世帯の平均値で、ご自身の家計にそのまま当てはまるわけではありません。
貯蓄の平均値は貯蓄ゼロの世帯を含み、中央値は貯蓄保有世帯を対象にするなど、数字の算出の対象も異なります。
平均額に一喜一憂するよりも、ご自身の貯蓄から負債を引いた額がいくらなのか、一度計算してみることをおすすめします。


