4. 給与と内職の両方の収入がある配偶者は、家内労働者等の特例の計算が変わる
パートの給与を受けながら、内職や外交員の仕事もしている配偶者は、家内労働者等の必要経費の特例をそのまま使えないことがあります。
4.1 給与の収入金額が69万円以上なら、家内労働者等の特例は受けられない
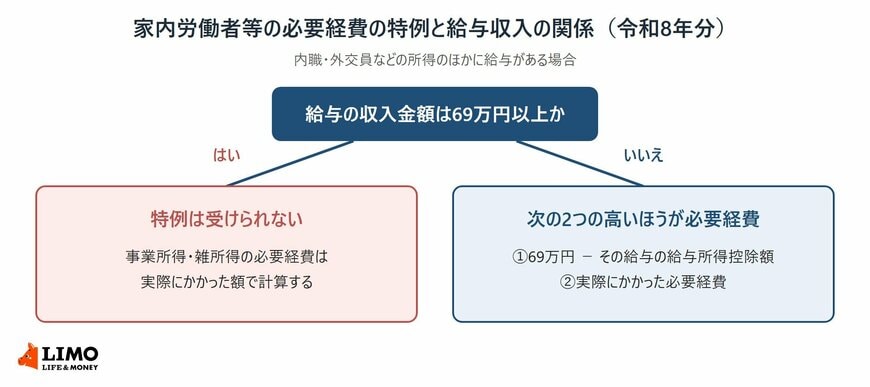
国税庁によると、家内労働者等による所得のほかに給与の収入金額がある場合、給与の収入金額が69万円以上あるときは、家内労働者等の必要経費の特例は受けられません。
給与の収入金額が69万円未満のときは、69万円からその給与に係る給与所得控除額を差し引いた残額と、事業所得や雑所得の実際にかかった経費を比べて、高いほうが必要経費になります。
4.2 特例の必要経費は、事業所得や雑所得の収入金額が上限
特例で認められる必要経費は、事業所得や公的年金等以外の雑所得の収入金額が限度です。事業所得と雑所得の両方がある場合は、実際の経費の合計が69万円未満なら合計で69万円まで認められ、差額はまず雑所得の経費に加えます。
給与と内職の両方がある場合などは、国税庁の「家内労働者等の事業所得等の所得計算の特例の適用を受ける場合の必要経費の額の計算書」を使うと計算しやすくなります。
5. 副業の報酬は「業務に係る雑所得」になることもあり、計算は収入から必要経費を差し引く
配偶者が会社勤めのかたわらで受け取る原稿料などの副業収入は、事業所得ではなく雑所得にあたることがあります。雑所得も合計所得金額に含まれます。
5.1 業務に係る雑所得は「総収入金額−必要経費」
国税庁は、副業に係る収入のうち営利を目的とした継続的なものを「業務に係る雑所得」としています。所得の計算は、事業所得と同じく総収入金額から必要経費を差し引きます。
雑所得の金額の計算上生じた損失は、ほかの所得と損益通算できません。副業で赤字が出ても、給与所得などと差し引きして合計所得金額を減らすことはできない点に注意が必要です。
5.2 青色申告特別控除は、事業所得や不動産所得を生ずべき事業を営む人が対象
青色申告特別控除の55万円・65万円の控除は、不動産所得または事業所得を生ずべき事業を営んでいることが要件の一つです。副業の収入が雑所得にあたる場合は、この控除を前提に所得を見積もらないようにしましょう。
6. 配偶者控除等申告書には配偶者の所得の見積額を書き、ずれたら翌年1月末まで年末調整をやり直せる
年末調整で配偶者控除を受けるには、勤務先に「給与所得者の配偶者控除等申告書」を出します。フリーランスや内職の所得は年末まで確定しないため、見積額で記入することになります。
6.1 申告書は、その年の最後に給与の支払を受ける日の前日までに出す
国税庁によると、配偶者控除等申告書は、その年の最後に給与等の支払を受ける日の前日までに、給与の支払者を経由して提出することになっています。申告書の「配偶者の本年中の合計所得金額の見積額」欄に、配偶者の所得の見込みを記入します。
6.2 見積額と確定した所得の差で控除額が変わるなら、年末調整のやり直しができる
国税庁の「令和8年分 年末調整のしかた」によると、年末調整のあとで配偶者の合計所得金額の見積額と確定した合計所得金額に差額が生じ、配偶者控除額や配偶者特別控除額が変動する場合は、年末調整のやり直しができます。
やり直しができるのは、「給与所得の源泉徴収票」を交付することとなる翌年1月末日までです。配偶者の帳簿を年明けに締めたら、見積額との差がないかを早めに確かめ、差があれば勤務先に伝えましょう。
7. まとめ
令和8年分の配偶者控除は、配偶者の合計所得金額62万円以下が要件です。配偶者が個人事業主やフリーランスなら、売上から必要経費を差し引き、青色申告なら青色申告特別控除も差し引いた所得で判定します。
内職や外交員などの家内労働者等は、必要経費を69万円まで認める特例があり、この特例に該当する所得だけなら収入131万円以下で配偶者控除の対象です。ただし、給与の収入金額が69万円以上あると特例は受けられません。
配偶者控除等申告書には所得の見積額を書き、確定した所得とずれて控除額が変わる場合は、翌年1月末日まで年末調整をやり直せます。夫婦で収支の記録を共有し、見積もりの根拠を残しておきましょう。