

12月の年末調整に向けて、勤務先から「給与所得者の配偶者控除等申告書」の提出を求められる時期です。配偶者がパートではなく、フリーランスや内職で働いている場合、どの金額で配偶者控除の対象かどうかを判定するのか迷う人もいるのではないでしょうか。
令和8年分の配偶者控除は、令和8年12月1日に施行される改正で、配偶者の合計所得金額の要件が「62万円以下」に引き上げられます(令和7年分は58万円以下)。12月の年末調整から反映されます。判定に使うのは収入ではなく所得で、個人事業主やフリーランスなら、売上から必要経費を差し引いた金額で判定します。
この記事では、国税庁の資料をもとに、配偶者が個人事業主・フリーランスとして働く場合と、内職や外交員などの家内労働者等として働く場合の所得の考え方を確認します。
1. 令和8年分の配偶者控除は、配偶者の合計所得金額「62万円以下」で判定する
配偶者控除の対象になるかどうかは、配偶者の1年間の合計所得金額で決まります。まずは令和8年分の要件と、給与だけの場合の目安を確認します。
1.1 配偶者の給与だけなら、給与収入136万円以下が目安
国税庁によると、配偶者控除の対象になる控除対象配偶者は、その年の12月31日の現況で、民法上の配偶者であること、納税者と生計を一にしていること、年間の合計所得金額が62万円以下であること、青色申告者の事業専従者として給与を受けていないこと(白色申告者の事業専従者でないこと)の4つすべてに当てはまる人です。
配偶者の所得が給与だけなら、令和8年分の給与所得控除額は74万円なので、給与収入136万円以下で合計所得金額が62万円以下になります。なお、控除を受ける納税者本人の合計所得金額が1000万円を超える年は、配偶者控除を受けられません。
1.2 給与以外の所得もある配偶者は、所得を合計して判定する
配偶者に給与所得のほか、不動産所得や事業所得などがある場合は、それぞれの所得を合計した金額が62万円以下かどうかで判定します。
国税庁は、給与収入90万円と不動産所得10万円がある例を示しています。給与所得は90万円から74万円を差し引いた16万円で、不動産所得と合わせた合計所得金額は26万円なので、配偶者控除の対象です。
2. 配偶者が個人事業主・フリーランスなら、事業所得は「収入−必要経費」で計算する
配偶者が個人事業主やフリーランスとして働いている場合、配偶者控除の判定に使うのは売上ではなく、必要経費などを差し引いた事業所得の金額です。
2.1 売上が多くても、必要経費を差し引いた事業所得が62万円以下なら対象
事業所得の金額は「総収入金額−必要経費」で計算します。必要経費には、売上原価や地代家賃、減価償却費など、収入を得るために直接必要な費用が入ります。
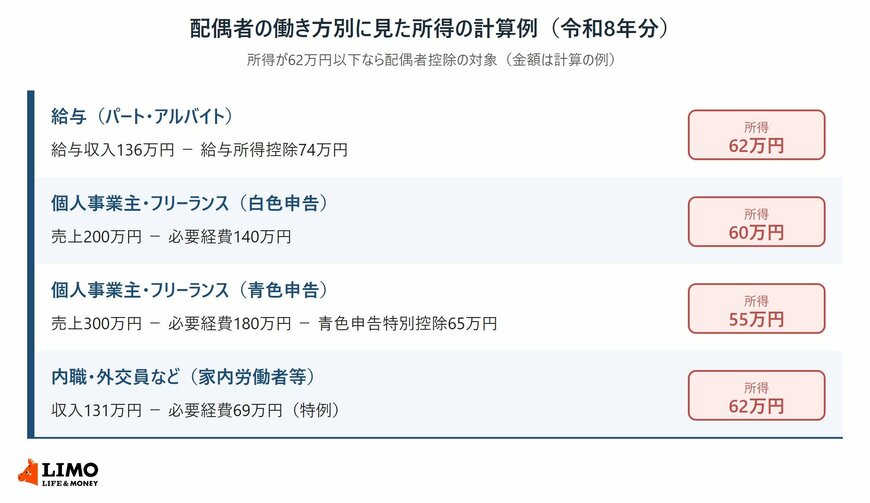
たとえば、売上が200万円で必要経費が140万円なら、事業所得は60万円です。ほかに所得がなければ合計所得金額は62万円以下となり、配偶者控除の対象になります。
配偶者の働き方別に見た所得の計算例(令和8年分)1/2
出所:国税庁「No.1190 配偶者の所得がいくらまでなら配偶者控除が受けられるか」、国税庁「No.1810 家内労働者等の必要経費の特例」を参考にLIMO編集部作成
2.2 青色申告の配偶者は、青色申告特別控除の65万円・55万円・10万円も差し引ける
配偶者が青色申告をしている場合は、事業所得から青色申告特別控除を差し引けます。正規の簿記で記帳し、貸借対照表などを添付して期限内に確定申告すれば55万円、さらにe-Taxで申告するか電子帳簿保存を行うと65万円、それ以外の青色申告者は10万円です。
売上300万円、必要経費180万円で65万円の青色申告特別控除を受けると、事業所得は55万円になります。55万円や65万円の控除を受けるには、翌年3月15日の確定申告期限までに申告書を出す必要があります。
3. 内職や外交員など「家内労働者等」は、必要経費を69万円まで認める特例がある
内職などで働く配偶者には、実際にかかった経費が少なくても、一定額までを必要経費にできる特例があります。
3.1 家内労働者等の所得だけなら、収入131万円以下で配偶者控除の対象
家内労働者等とは、家内労働法に規定する家内労働者のほか、外交員、集金人、電力量計の検針人、特定の者に対して継続的に人的役務の提供を行うことを業務とする人をいいます。
家内労働者等は、実際にかかった経費が69万円に満たなくても、令和8年分は69万円まで必要経費にできます(令和7年分は65万円)。国税庁によると、この特例に該当する所得しかない人は、その年の総収入金額が131万円以下なら、配偶者控除や扶養控除の対象になります。
配偶者がフリーランスや内職で働く場合、配偶者控除の判定に使うのは売上ではなく、必要経費などを差し引いた所得です。令和8年分は、合計所得金額62万円以下が要件になります。
配偶者の所得がいくらになるかは、収支の記録や前年の確定申告書の控えから見積もれます。年末調整の前に、夫婦で一度確かめておきましょう。
ここからは、給与と内職の収入が両方ある場合の特例の扱いと、所得の見積もりがずれたときの年末調整のやり直しについて、国税庁の資料で見ていきます。
配偶者がフリーランスや内職で働いている場合、勤務先に出す申告書に書くのは、売上ではなく必要経費などを差し引いた所得の見積額です。帳簿や前年の申告書の控えを夫婦で一緒に見て、どの所得に当たるのかを確かめてから記入すると安心です。


