4. 配偶者特別控除は、配偶者の合計所得金額が95万円を超えると控除額が下がり、減税額も小さくなる
配偶者の合計所得金額が62万円を超えると、配偶者控除ではなく配偶者特別控除の対象になります。令和8年分は、配偶者の合計所得金額が62万円超133万円以下なら受けられます。
配偶者特別控除で減る所得税は、税率10%の人で約3万8798円から段階的に下がる(令和8年分)2/2
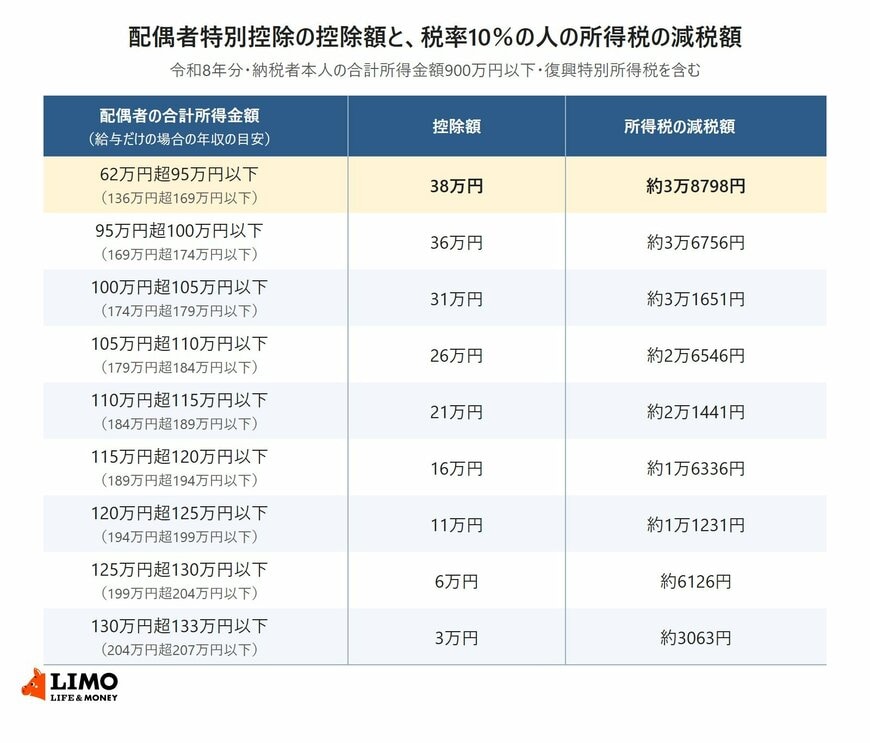
出所:国税庁「No.1195 配偶者特別控除」、国税庁「No.1410 給与所得控除」をもとにLIMO編集部が試算
4.1 配偶者の合計所得金額95万円以下なら、配偶者特別控除も38万円
本人の合計所得金額が900万円以下の場合、配偶者の合計所得金額が62万円超95万円以下なら、配偶者特別控除の額は配偶者控除と同じ38万円です。税率10%の人なら、所得税は約3万8798円減ります。
令和8年分の給与所得控除は、給与収入220万円までは74万円です。給与だけの配偶者なら、年収136万円超169万円以下がこの範囲の目安になります。
4.2 配偶者の年収が180万円なら控除額は26万円、税率10%の人の減税額は約2万6546円
配偶者の合計所得金額が95万円を超えると、控除額は配偶者の所得の区分ごとに段階的に下がります。配偶者の年収が180万円(合計所得金額106万円)なら控除額は26万円で、税率10%の人の所得税の減税額は約2万6546円です。
配偶者の合計所得金額が133万円(年収の目安207万円)を超えると、配偶者特別控除は受けられません。配偶者の収入が増えて控除額が下がっても、減る税額で見ると、税率10%の人なら区分が1つ変わるごとの差は数千円です。
5. 本人の合計所得金額が900万円を超えると、配偶者控除の額は26万円・13万円に下がる
配偶者控除と配偶者特別控除の額は、配偶者の所得だけでなく、納税者本人の合計所得金額によっても変わります。
5.1 本人の所得が900万円超950万円以下なら26万円、950万円超1000万円以下なら13万円
国税庁によると、配偶者控除の額は、本人の合計所得金額が900万円以下なら38万円、900万円超950万円以下なら26万円、950万円超1000万円以下なら13万円です。70歳以上の老人控除対象配偶者は、それぞれ48万円・32万円・16万円です。
住民税の配偶者控除額も同じように段階があり、本人の合計所得金額が900万円以下なら33万円、900万円超950万円以下なら22万円、950万円超1000万円以下なら11万円です。
5.2 本人の所得が上がると、税率は上がっても控除額は小さくなる
本人の合計所得金額が900万円を超える人は、税率が23%や33%の区分に入ることもあります。控除額26万円に税率33%をかけると8万5800円で、控除額38万円・税率23%の8万7400円を下回ります。
所得が高いほど控除による減税額が大きくなるとは限らない、ということです。自分の合計所得金額がどの区分に当たるかは、源泉徴収票の「給与所得控除後の金額」で確かめられます。
6. まとめ
配偶者控除38万円で減る所得税は、本人の税率によって変わり、税率10%の人なら復興特別所得税を含めて約3万8798円、20%の人なら約7万7596円です。住民税の配偶者控除33万円で所得割が3万3000円少なくなるので、税率10%の人なら年約7万1798円の差になります。
配偶者特別控除は、配偶者の合計所得金額が95万円を超えると段階的に下がります。令和8年分の配偶者控除や配偶者特別控除は12月の年末調整で反映されるので、年末から年明けにかけて受け取る源泉徴収票の「配偶者(特別)控除の額」の欄とあわせて、税額への影響を確かめておきましょう。