
年末調整に向けて、勤務先から「給与所得者の配偶者控除等申告書」が配られる時期になりました。配偶者の年収が条件に収まるかに目が向きがちですが、控除を受けると税金がいくら少なくなるのかは、申告書を見ても分かりません。
配偶者控除の控除額は、納税者本人の合計所得金額が900万円以下なら38万円です。配偶者控除は所得から差し引く「所得控除」なので、減る所得税は、控除額に本人の税率をかけた額になります。
この記事では、令和8年分の所得税で配偶者控除を受けた場合に減る税額を、国税庁の速算表をもとに税率別に試算し、住民税の配偶者控除とあわせて確認します。
1. 配偶者控除38万円は「所得控除」で、減る所得税は控除額に税率をかけた額
配偶者控除は、所得税の計算で所得から差し引く所得控除の一つです。税額から直接差し引く税額控除とは違い、減る税額は本人の税率によって変わります。
1.1 所得税は、課税される所得金額に税率をかけて計算する
所得税は、所得から配偶者控除などの所得控除を差し引いた「課税される所得金額」に、税率をかけて計算します。税率は5%から45%までの7段階です。
課税される所得金額が195万円未満なら5%、195万円以上330万円未満なら10%、330万円以上695万円未満なら20%、695万円以上900万円未満なら23%です。配偶者控除で課税される所得金額が38万円小さくなると、その分に本人の税率をかけた額だけ所得税が減ります。
1.2 令和8年分は、配偶者の合計所得金額62万円以下が配偶者控除の対象
令和8年分の所得税では、配偶者の合計所得金額が62万円以下なら配偶者控除の対象です。収入が給与だけなら、年収136万円以下が目安になります。
納税者本人の合計所得金額が1000万円を超える場合は、配偶者控除を受けられません。
2. 税率別にみた配偶者控除の減税額、税率10%の人なら所得税は約3万8798円減る
配偶者控除38万円で減る所得税を、本人の税率ごとに試算しました。所得税とあわせて納める復興特別所得税(基準所得税額の2.1%)を含めた額も並べています。
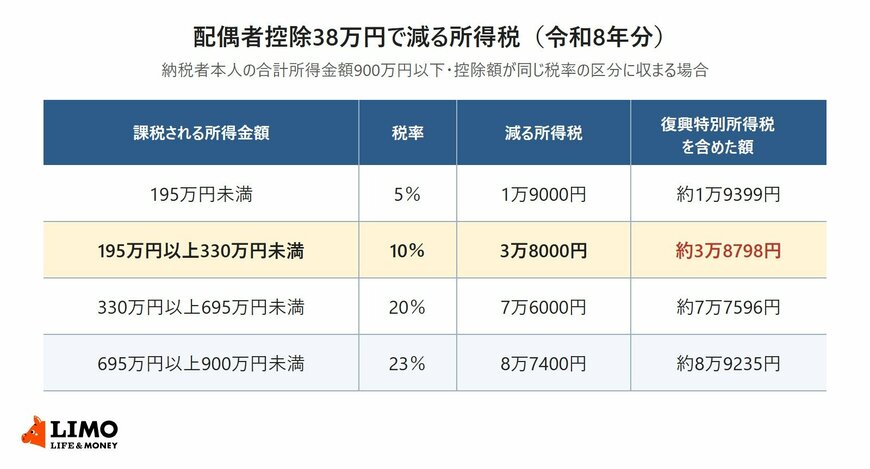
- 課税される所得金額195万円未満(税率5%):1万9000円(復興特別所得税を含めて約1万9399円)
- 195万円以上330万円未満(税率10%):3万8000円(約3万8798円)
- 330万円以上695万円未満(税率20%):7万6000円(約7万7596円)
- 695万円以上900万円未満(税率23%):8万7400円(約8万9235円)
2.1 同じ38万円の控除でも、税率20%の人の減税額は税率10%の人の2倍
控除額が同じ38万円でも、減る所得税は税率に比例します。税率10%の人は約3万8798円、税率20%の人は約7万7596円で、2倍の差がつきます。
2.2 控除額が税率の区分の境目をまたぐと、減税額は表より小さくなる
表の額は、38万円の控除額がすべて同じ税率の区分に収まる場合の試算です。たとえば課税される所得金額が350万円の人は、控除で312万円になり、330万円をまたぎます。この場合、20万円分は20%、18万円分は10%で計算するため、減る所得税(復興特別所得税を除く)は5万8000円です。
3. 所得税と住民税を合わせた配偶者控除の減税額は、税率10%の人で年約7万1798円
配偶者控除は住民税にもあります。住民税の配偶者控除額は、納税者本人の合計所得金額が900万円以下なら33万円で、所得税の38万円より5万円少ない額です。
3.1 住民税の配偶者控除33万円で、所得割は3万3000円少なくなる
住民税の所得割の税率は10%なので、控除額33万円なら所得割が3万3000円少なくなる計算です。所得税の税率が10%の人なら、所得税の約3万8798円と合わせて、年約7万1798円の税金が少なくなります。
住民税は前年の所得をもとに翌年度に課税されるため、令和8年分の配偶者控除が住民税に反映されるのは令和9年度分です。住民税には調整控除もあるため、実際に少なくなる額は試算と多少ずれます。
配偶者控除38万円で減る所得税は、本人の税率10%なら約3万8798円、20%なら約7万7596円です。住民税の3万3000円も合わせると、税率10%の人で年7万円あまりの差になります。
自分の税率は、前年の源泉徴収票にある「給与所得控除後の金額」から「所得控除の額の合計額」を差し引いた額で、どの区分に当たるかを確かめられます。
ここからは、配偶者特別控除で減る税額と、本人の所得が900万円を超える場合の控除額を、国税庁の資料で見ていきます。