3. 特徴2|半年複利で、利子が元金に組み入れられる
もうひとつの特徴が、利子の計算に「半年複利」が使われていることです。
3.1 半年複利とは
ゆうちょ銀行によると、定額貯金の利子は半年複利で計算されます。
半年複利とは、6か月ごとについた利子を元金に組み入れ、組み入れたあとの金額に対して、次の6か月分の利子がつく仕組みです。
利子が利子を生むため、預けている期間が長くなるほど、単利との差が広がります。
3.2 100万円を年0.710%で預けた場合の複利効果
預入期間が3年以上の金利である年0.710%で、100万円を預けた場合の、税引前の利子を試算しました。
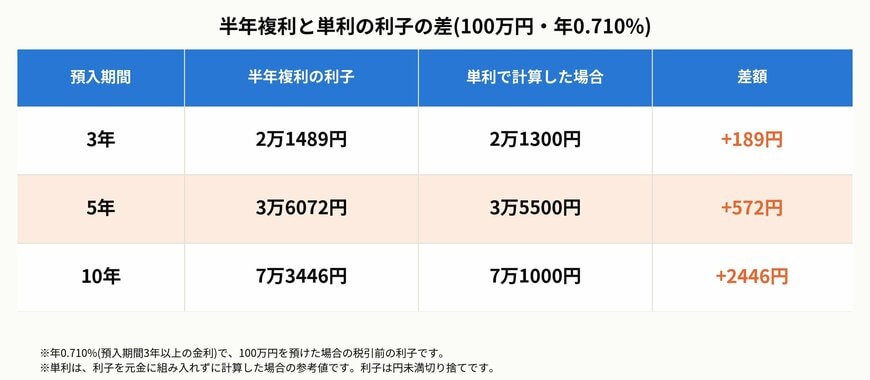
3年預けた場合の利子は、半年複利で2万1489円、単利で計算した場合は2万1300円で、差は189円です。
5年では、半年複利が3万6072円、単利が3万5500円で、差は572円になります。
10年では、半年複利が7万3446円、単利が7万1000円で、差は2446円です。
金利が低いため、複利の効果は大きくありませんが、預けている期間が長くなるほど、差が広がっていきます。
4. 払戻す時期で変わる利子|100万円を預けた場合の試算
定額貯金は、払戻す時期によって適用される金利が変わるため、いつ払戻すかで受け取る利子も変わります。
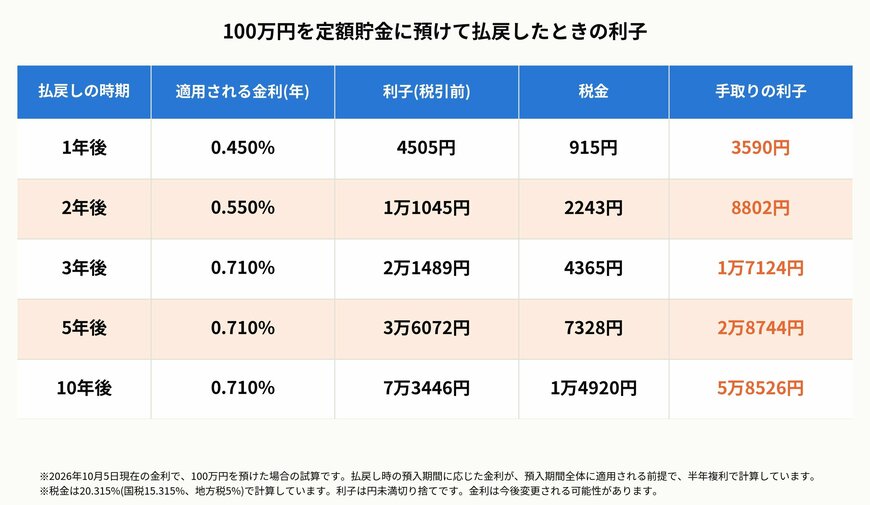
100万円を1年後に払戻した場合は、年0.450%が適用され、利子は税引前で4505円、税金が915円で、手取りの利子は3590円です。
2年後に払戻した場合は、年0.550%が適用され、利子は1万1045円、税金が2243円で、手取りの利子は8802円になります。
3年後に払戻した場合は、年0.710%が適用され、利子は2万1489円、税金が4365円で、手取りの利子は1万7124円です。
5年後なら、利子は3万6072円、税金が7328円で、手取りの利子は2万8744円になります。
10年後まで預けた場合は、利子が7万3446円、税金が1万4920円で、手取りの利子は5万8526円です。
試算は、払戻し時の預入期間に応じた金利が、預入期間全体に適用される前提で、半年複利で計算しています。
税金は20.315%(国税15.315%、地方税5%)で、実際の金額は端数処理などにより、数円程度異なる場合があります。
そのときに大切なのが、預け入れるときの「口数」です。100万円をまとめて1口で預けると、一部だけ使いたいときに分割できないため、使う可能性の高い金額は、あらかじめ小さな口数に分けておくと安心です。
ただし、利子の面では、後ほど紹介するとおり、ゆうちょ銀行の定期貯金のほうが高い金利が設定されています。「自由度」と「金利」のどちらを重視するかで、預け先を使い分けるのがよさそうです。
5. 定額貯金と定期貯金の違い|金利は定期貯金、自由度は定額貯金
同じゆうちょ銀行の定期貯金と比べると、定額貯金の特徴がより分かりやすくなります。
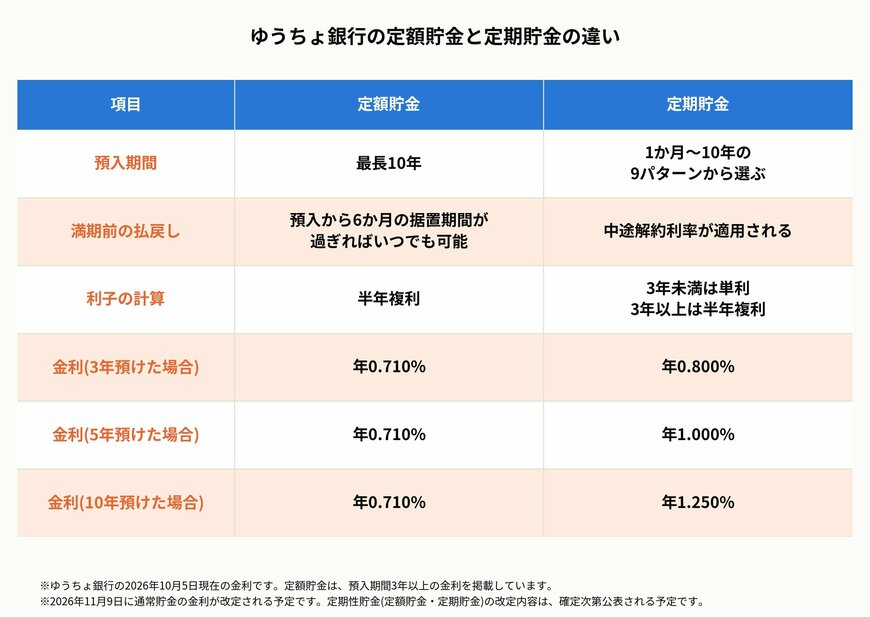
定期貯金は、預入期間を1か月から10年までの9パターンから選び、満期前に払戻すと中途解約利率が適用されます。
利子の計算は、預入期間が3年未満なら単利、3年以上なら半年複利です。
金利は、定期貯金の3年が年0.800%、5年が年1.000%、10年が年1.250%で、定額貯金の年0.710%を上回っています。
つまり、利回りだけを見れば定期貯金のほうが有利で、定額貯金は、金利を少し抑えるかわりに、6か月が過ぎれば払戻しが自由という位置づけです。
使う時期が決まっているお金は定期貯金、使う時期が読めないお金は定額貯金というように、目的で使い分ける考え方もあります。
6. 預ける前に確認したい3つの注意点
定額貯金を利用する前に、次の3点を確認しておきましょう。
6.1 金利は今後変わる可能性がある
ゆうちょ銀行は、2026年11月9日に通常貯金の金利を年0.400%から年0.500%に引き上げる予定です。
定期性貯金についても改定の予定があり、引き上げ対象の商品や改定後の金利は、確定次第公表される予定です。
通常貯金が年0.500%になると、定額貯金の預入期間6か月以上1年未満の金利(現在は年0.425%)を上回ることになるため、預ける時期や金額は、最新の金利を確認してから決めましょう。
6.2 6か月未満の払戻しや、3年未満の払戻しは金利が低くなる
据置期間の6か月が過ぎる前に払戻すと、据置期間内払戻金利が適用されます。
また、払戻しが3年未満の場合は、預入期間に応じた低い段階金利が適用されるため、受け取る利子が少なくなります。
6.3 預入限度額は定期性貯金で1300万円
ゆうちょ銀行の預入限度額は、通常貯金が1300万円、定期性貯金が1300万円です。
満期を迎えた貯金は、元本と税引き後の利子を合わせた金額が、貯金総額の計算に含まれます。
7. まとめ
ゆうちょ銀行の定額貯金は、預入の日から6か月の据置期間が過ぎれば、最長10年の満期を待たずに払戻しでき、利子は半年複利で増えていく商品です。
2026年10月5日現在の金利は、預入期間3年以上で年0.710%で、100万円を3年預けた場合の手取りの利子は1万7124円、10年預けた場合は5万8526円になる試算です。
金利は定期貯金のほうが高い一方で、定額貯金は、使う時期が読めないお金を置いておける自由度が魅力です。
一部だけ払戻す可能性があるなら、預け入れる時点で口数を分けておき、11月9日以降の金利改定の内容も確認したうえで、預け先を選びましょう。
【免責事項】
- 本記事の利子は、2026年10月5日現在の金利にもとづく試算であり、実際の利子や税額とは異なる場合があります。
- 金利や商品内容は、今後変更される場合があります。ご利用の際は、ゆうちょ銀行の最新の案内をご確認ください。
- 本記事は、特定の金融商品の利用を勧誘するものではありません。
参考資料
- ゆうちょ銀行「定額貯金」
- ゆうちょ銀行「金利一覧」
- ゆうちょ銀行「貯金金利の引き上げのお知らせ(2026年8月10日実施)」
- ゆうちょ銀行「貯金金利の引き上げのお知らせ(2026年11月9日実施)」
- ゆうちょ銀行「定期貯金の商品説明書」
- ゆうちょ銀行「貯金商品のご利用について」
- auじぶん銀行「金利・手数料」
和田 直子