

4. 国の教育ローン100万円を10年で返すと、総返済額は約121万8000円
借りる前に確かめておきたいのは、毎月の返済額と、最終的に返す総額です。日本政策金融公庫が示している返済例をもとに、総返済額を試算しました。
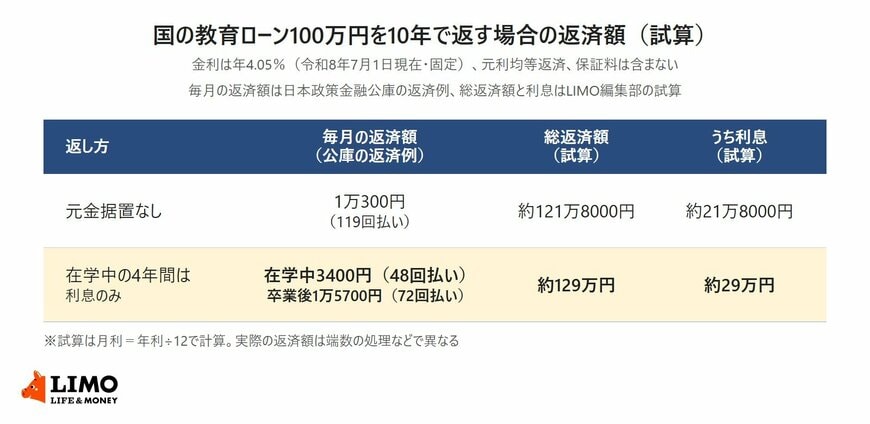
4.1 公庫の返済例では、100万円を10年で返すと毎月1万300円
公庫の返済例では、100万円を10年で返す場合、毎月の返済額は1万300円(119回払い)です。返済額には、教育資金融資保証基金の保証料は含まれていません。
年4.05%の元利均等返済で計算すると、毎月の返済額は約1万148円になり、120回分の総返済額は約121万8000円です。借りた100万円を差し引いた約21万8000円が利息にあたります。公庫の返済例(1万300円)とは、端数の処理などで差が出ます。
4.2 在学中の4年間を利息のみにすると、総返済額は約129万円
同じ100万円・10年でも、在学中の4年間を利息のみの返済にすると、公庫の返済例では在学中が毎月3400円(48回払い)、卒業後が毎月1万5700円(72回払い)です。
試算では、在学中に払う利息は100万円×4.05%÷12=月3375円で、48か月分で16万2000円です。卒業後の6年間で100万円を返す総額は約112万8000円なので、合計の総返済額は約129万円になります。元金を据え置かない場合と比べて、約7万2000円多くなる計算です。
在学中の毎月の負担は3分の1ほどに抑えられますが、元金が減らない期間が4年続くぶん、利息は増えます。卒業後の6年間は、毎月の返済額が1万円台半ばに上がる点も見込んでおく必要があります。
4.3 上限の350万円を20年で返すと、毎月の返済額は約2万1302円
融資限度額の350万円を、最長の20年(240回)で返す場合も試算しました。年4.05%の元利均等返済で、毎月の返済額は約2万1302円、総返済額は約511万2000円です。利息は約161万2000円になります。
返済期間を長くすると毎月の負担は軽くなりますが、利息の総額は膨らみます。子どもが複数いる家庭では、下の子の進学時期と返済期間が重ならないかも確かめておきたいところです。
5. 国の教育ローンと奨学金は、申し込む人と受け取り方が違う
日本政策金融公庫は、国の教育ローンと日本学生支援機構(JASSO)の貸与型奨学金の違いを比べて示しています。どちらか一方を選ぶのではなく、併用することもできます。
5.1 国の教育ローンは保護者が申し込み、一括で受け取る
国の教育ローンを利用するのは主に保護者で、借りたお金は一括で受け取ります。奨学金は学生本人が借り、毎月決まった額を受け取ります。
申し込みの時期も違います。国の教育ローンはいつでも申し込めるのに対し、奨学金は決められた募集時期に学校で申し込みます。返済期間はどちらも最長20年で、在学中は国の教育ローンが元金の据置、奨学金が返還の猶予(無利息)と、負担を軽くする仕組みがそれぞれあります。
5.2 入学前のまとまった費用は教育ローン、在学中の費用は奨学金という分け方
公庫が紹介している利用者の声には、入学後に必要な資金は奨学金を利用し、入学前に必要な受験費用や入学金は国の教育ローンでまかなったという例があります。
合格発表から入学金の納付期限までは短いことが多く、毎月受け取る奨学金だけでは間に合わない場面があります。入学前に一度に出ていくお金と、在学中に毎月かかるお金を分けて、どちらで用意するかを決めておくと資金繰りが立てやすくなります。
6. 国の教育ローンの利子や保証料を補給する自治体は29(令和6年11月・公庫調べ)
子育て世帯の経済的負担を軽くするため、国の教育ローンの利用者に、利子や保証料の一部または全部に相当する額を給付する自治体があります。
6.1 北海道名寄市から香川県高松市まで、県では鳥取県が実施
日本政策金融公庫の資料(令和6年11月・公庫調べ)には、利子(保証料)補給制度を実施する自治体として29の県・市町村が載っています。宮城県仙台市や埼玉県深谷市、千葉県成田市、香川県高松市などで、県では鳥取県が挙がっています。
制度を利用するには、各自治体が定める条件を満たす必要があります。対象者や条件は、住んでいる自治体のホームページや窓口で確かめます。
6.2 保証基金の保証料は、融資金から一括して差し引かれる
保証に教育資金融資保証基金を選ぶと、融資額や返済期間に応じた保証料が、融資金から一括して差し引かれます。交通遺児家庭、母子家庭、父子家庭は、通常の3分の2の額です。
連帯保証人を立てる場合は、進学者・在学者の4親等以内の親族(配偶者を除く)に頼みます。申し込む人と別居・別生計の人が検討の対象になります。
7. まとめ
国の教育ローンは、子ども1人につき350万円(自宅外通学などは450万円)まで借りられ、金利は令和8年7月1日現在で年4.05%の固定金利です。子どもが1人の世帯は世帯年収790万円以内が目安で、自宅外通学や単身赴任などに当てはまれば990万円まで緩和されます。
100万円を10年で返す試算では、在学中を利息のみにすると総返済額は約7万2000円増えます。月々の負担と総額のどちらを優先するかを決めたうえで、住んでいる自治体に利子補給の制度がないかも確かめておくとよいでしょう。
参考資料
- 日本政策金融公庫「教育一般貸付(国の教育ローン)」
- 日本政策金融公庫「ご利用条件や金利・ご返済方法」
- 日本政策金融公庫「教育資金に関するご融資(国の教育ローン)及び恩給や共済年金などを担保とするご融資」
- 日本政策金融公庫「インターネット申込(国民生活事業)のお手続き変更のお知らせ」
- 日本政策金融公庫「国の教育ローンと奨学金との違い/利用者様の声」
- 日本政策金融公庫「『国の教育ローン』利子(保証料)補給制度を実施する自治体のご紹介」
和田 直子


