


大学の入学金や前期の授業料は、合格発表から納付期限までの間にまとめて用意しなければなりません。手元の預貯金で足りないときの選択肢の一つが、日本政策金融公庫の「国の教育ローン」(教育一般貸付)です。
国の教育ローンは、子ども1人につき350万円まで借りられ、金利は令和8年7月1日現在で年4.05%の固定金利です。令和8年9月28日からは、インターネットで申し込むときに「日本公庫ダイレクト」へのログインが必要になりました。
この記事では、借りられる額と使いみち、金利と返済期間、利用できる世帯年収の上限を、日本政策金融公庫の公表資料で確認します。
1. 国の教育ローンは、子ども1人につき350万円まで借りられる
国の教育ローンは、高校や大学、専修学校などに入学・在学する子どもの保護者が、教育資金を借りる制度です。融資の対象は、今後1年間に必要となる費用とされています。
1.1 自宅外通学や修業年限5年以上の大学などは450万円まで
融資限度額は、子ども1人につき350万円です。次のいずれかの資金として使う場合は、子ども1人につき450万円まで借りられます。
- 自宅外通学
- 修業年限5年以上の大学(昼間部)
- 大学院
- 海外留学(修業年限3か月以上の外国の教育施設に留学する場合)
融資限度額は子ども単位なので、上の子と下の子がいれば、それぞれ350万円まで利用できます。限度額の範囲内であれば、複数回に分けて借りることもできます。
1.2 国の教育ローンの使いみちは、入学金や授業料のほか受験費用や下宿の家賃も
使いみちは、入学金・授業料・施設設備費といった学校納付金に限りません。受験料や受験のための交通費・宿泊費、アパートやマンションの敷金・家賃、教科書代、通学費用、パソコンの購入費用なども対象です。
受験費用は合格前でも利用できます。入学資金は、原則として入学する月の翌月末まで融資を受けられます。
1.3 9月28日から、インターネット申込は「日本公庫ダイレクト」へのログインが必要
日本政策金融公庫は、令和8年9月28日から、インターネット申込を利用する際に「日本公庫ダイレクト」へのログインを必要としました。会員登録がまだの人は、先に新規会員登録(無料)を済ませます。
公庫は、登録した情報をもとに氏名や住所などの一部が自動で入力されるとしています。申し込みは、資金が必要になる時期の2〜3か月前が勧められています。
2. 国の教育ローンの金利は年4.05%(令和8年7月1日現在・固定金利)
国の教育ローンの金利は、令和8年7月1日現在で年4.05%です。固定金利なので、借りたときの金利が完済まで変わりません。金利は金融情勢によって変わるため、実際に借りるときの金利は、この数字と異なる場合があります。
2.1 ひとり親家庭や世帯年収200万円以内の世帯などは0.4%低い
次のいずれかに当てはまる場合は、金利が0.4%低くなります。年4.05%から0.4%を差し引くと、年3.65%です。
- 交通遺児家庭、母子家庭、父子家庭
- 世帯年収200万円(所得132万円)以内
- 子ども3人以上の世帯で、世帯年収500万円(所得356万円)以内
2.2 返済期間は20年以内、在学中は利息だけを払うこともできる
返済期間は20年以内で、毎月の返済額が一定の元利均等返済です。年2回のボーナス月に増額して返すこともできます(最大で融資額の2分の1まで)。
在学期間中は元金の返済を据え置き、利息だけを払うこともできます。保証は、公益財団法人教育資金融資保証基金か連帯保証人のどちらかを選びます。
3. 国の教育ローンを使える世帯年収の上限は、子ども1人の世帯で790万円
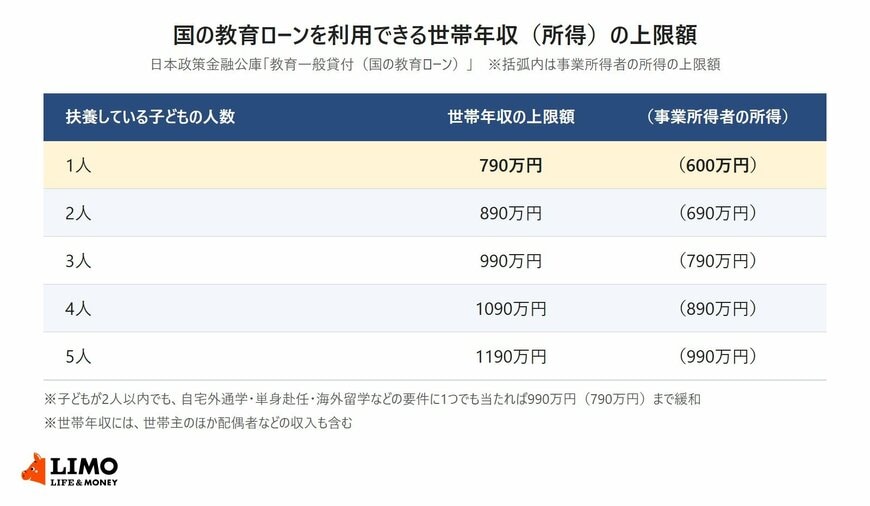
国の教育ローンを利用できるのは、世帯年収(所得)が上限額以内の世帯です。上限額は、申し込む人の世帯で扶養している子どもの人数によって変わります。
3.1 子どもの人数が1人増えるごとに、上限は100万円ずつ上がる
世帯年収の上限額は、扶養している子どもが1人なら790万円、2人なら890万円、3人なら990万円です。カッコ内の金額は、事業所得者の所得の上限額です。
- 子ども1人:790万円(600万円)
- 子ども2人:890万円(690万円)
- 子ども3人:990万円(790万円)
- 子ども4人:1090万円(890万円)
- 子ども5人:1190万円(990万円)
ここでいう子どもの人数は、扶養している子どもの数で、年齢や就学の有無を問いません。世帯年収には、世帯主のほか配偶者などの収入も含まれます。
3.2 子ども2人以内でも、自宅外通学や単身赴任などに当てはまれば990万円まで
扶養している子どもが2人以内の世帯でも、次のいずれか一つに当てはまれば、上限額は990万円(所得790万円)まで緩和されます。
- 勤続(営業)年数が3年未満
- 居住年数が1年未満
- 世帯のいずれかの人が自宅外通学(予定)
- 申し込む人またはその配偶者が単身赴任
- 今回の融資が海外留学資金
- 申し込む人の年収に占める借入金返済の負担率が30%超
- 親族などに要介護(要支援)認定を受けている人がいて、その介護費用を負担している
- 大規模な災害で被災した
緩和を受けて申し込む場合は、追加の書類の提出が必要です。今年の世帯年収が上限額以内になる見込みの人も、利用できる場合があります。
国の教育ローンは、子ども1人につき350万円(自宅外通学などは450万円)まで、年4.05%の固定金利で借りられる制度です。子どもが1人の世帯では、世帯年収790万円以内が目安になります。
自分の世帯が対象になるかは、日本政策金融公庫のホームページにある「お申込みシミュレーション」で、3つの質問に答えて確かめられます。
ここからは、奨学金との使い分けと、利子を補給する自治体の制度を見ていきます。
教育ローンは、借りられる額よりも、卒業後に毎月いくら返すことになるかで考えると決めやすくなります。在学中に利息だけを払う方法は月々の負担が軽い一方で、総返済額は増えます。家計のどの時期に返済を置くかを、家族で話しておくと安心です。


